
Exploiter
Rentabiliser un riad à Marrakech en 7 ans : 5 sources de revenus et une stratégie complète d'exploitation
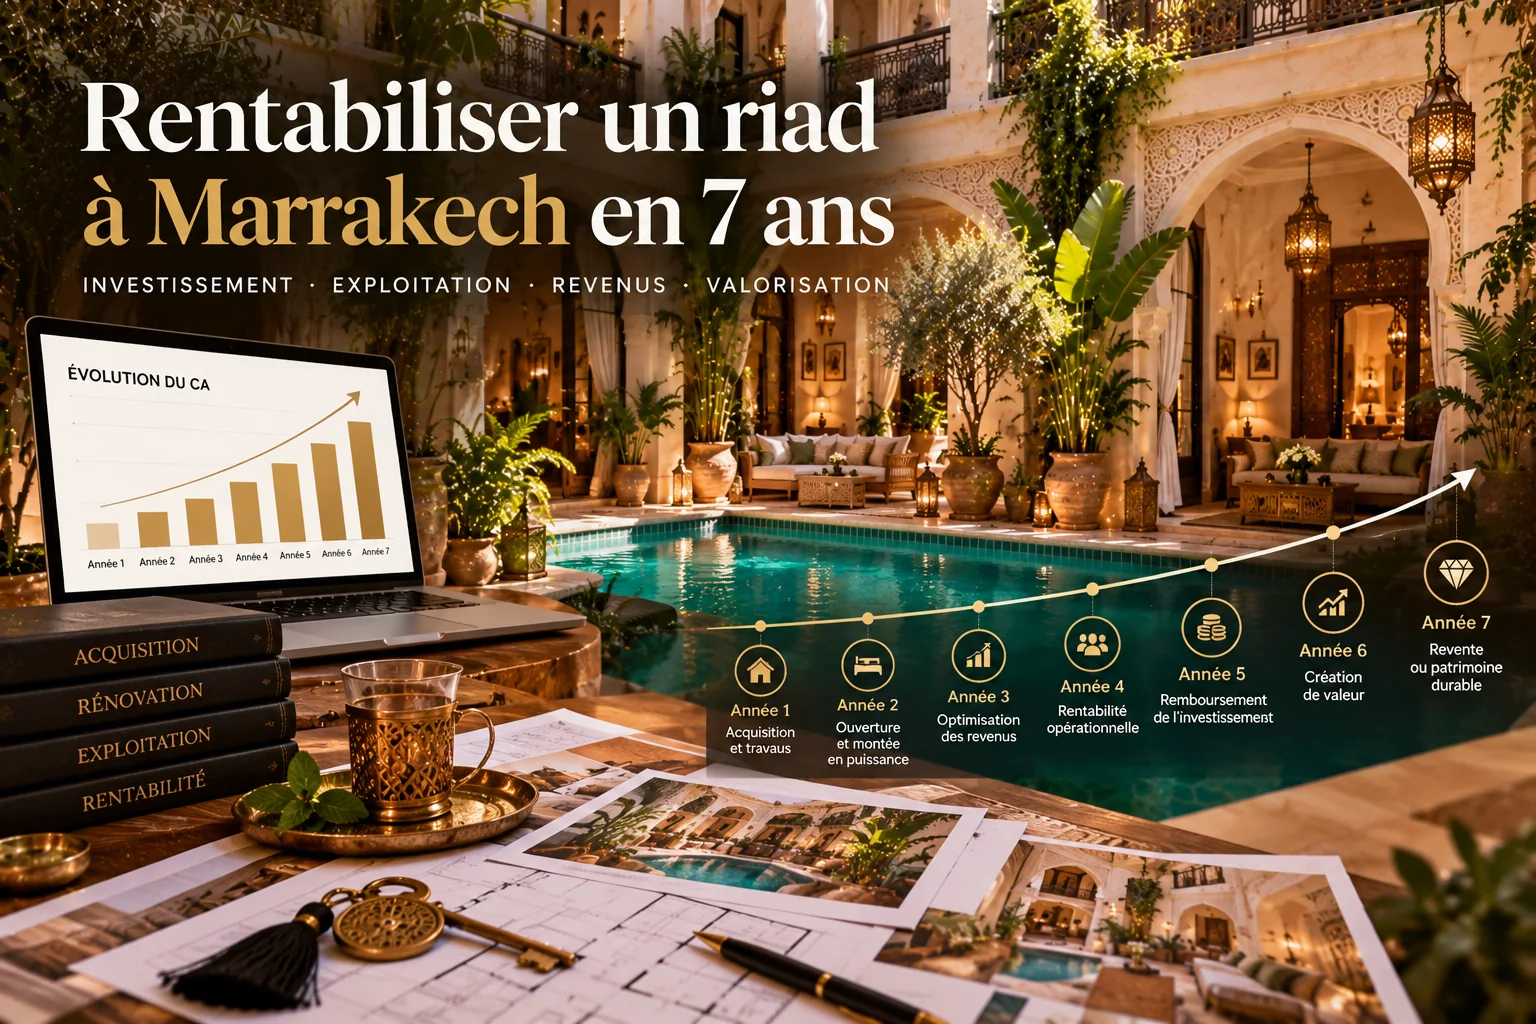
Comment transformer un riad en une véritable entreprise hôtelière rentable ?
Posséder un beau riad à Marrakech ne garantit pas de gagner de l'argent.
Vous pouvez disposer de chambres magnifiques, d'un patio avec bassin, d'un rooftop et d'un hammam… tout en rencontrant des difficultés à remplir votre établissement ou à dégager un bénéfice satisfaisant.
Pourquoi ?
Parce que la rentabilité d'un riad ne dépend pas uniquement de son architecture ou de son emplacement.
Elle dépend de sa capacité à attirer les bons voyageurs, à vendre ses chambres au bon prix, à développer des revenus complémentaires et à maîtriser ses charges.
Un riad rentable est avant tout une entreprise hôtelière bien pilotée.
Chez Darnel Hospitality, nous accompagnons les propriétaires qui souhaitent améliorer leur commercialisation, structurer leur exploitation et développer durablement leurs résultats.
Dans ce guide, vous allez découvrir :
- Comment évaluer la rentabilité actuelle de votre riad.
- Les cinq sources de revenus à développer.
- Un exemple financier détaillé pour un riad de six chambres.
- Une projection de récupération du capital sur sept ans.
- Trois scénarios pour comprendre les risques.
- L'impact financier d'une gestion déléguée.
- Un plan commercial concret sur 90 jours.
- Les indicateurs à suivre pour piloter votre établissement.
L'objectif n'est pas de vous promettre une rentabilité.
Il est de vous donner les outils nécessaires pour prendre de meilleures décisions.
Les montants et résultats financiers présentés sont des simulations pédagogiques, sauf indication contraire. Ils ne constituent pas des performances réelles constatées ni des garanties de rendement.
Récupérer le capital d’un riad en sept ans suppose de cumuler suffisamment de trésorerie disponible, pas seulement du chiffre d’affaires. Dans le scénario central Darnel, 455 000 € de flux cumulés sont comparés à 450 000 € investis, soit une marge de 5 000 €. Ce modèle sans dette reste une simulation sensible aux charges, aux impôts et aux investissements de maintien ; il ne démontre pas un rendement garanti.
La Reserve Bank of Australia explique les limites du délai de récupération simple : il ne prend pas en compte la valeur temporelle de l’argent ni les flux après l’échéance retenue. Cette référence de méthode ne valide pas les hypothèses commerciales du guide.
Pour vérifier votre trajectoire, confrontez les charges et la trésorerie d’un riad et la stratégie de réservation directe. La méthode Darnel suit la contribution de chaque activité et les flux après dépenses avant de comparer les scénarios prudent, central et optimiste.
Rentabiliser un riad en sept ans : que signifie réellement cet objectif ?
Avant d'étudier les revenus, il faut distinguer trois notions.
Le chiffre d'affaires
Il représente les revenus générés par les chambres, la restauration, le spa et les autres prestations. Un riad peut réaliser 250 000 € de chiffre d'affaires annuel sans être particulièrement rentable.
Le résultat opérationnel
Il correspond au chiffre d'affaires diminué des charges d'exploitation prises en compte dans le modèle.
Il permet de mesurer la performance de l'activité avant certains éléments tels que les amortissements, les frais financiers et la fiscalité.
La trésorerie réellement disponible
C'est la somme qui reste après les décaissements pertinents, notamment les charges, les impôts, les investissements nécessaires et, le cas échéant, les remboursements d'emprunt.
C'est cette dernière notion qui permet d'évaluer la récupération du capital investi.
Exemple : un riad acquis et rénové pour 450 000 €
Imaginons un propriétaire ayant investi :
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Poste | Budget |
|---|---|
| Acquisition du riad | 250 000 € |
| Frais et études | 25 000 € |
| Rénovation et aménagements | 115 000 € |
| Mobilier et équipements | 35 000 € |
| Lancement et trésorerie initiale | 25 000 € |
| Investissement global | 450 000 € |
Pour récupérer intégralement 450 000 € en sept ans uniquement grâce aux flux de trésorerie de l'exploitation, il faudrait dégager en moyenne :
450 000 € ÷ 7 = 64 286 € par an.
Cela représente environ 14,3 % du capital initial chaque année.
Mais cette moyenne ne tient pas compte de la montée en puissance commerciale.
Un riad peut générer moins de trésorerie pendant ses premières années, puis davantage une fois sa réputation et sa clientèle développées.
Une distinction importante
Récupérer le montant initial grâce à sept années de flux cumulés ne signifie pas nécessairement que l'investissement présente un taux de rendement annualisé de 14,3 %.
Le calcul simple ne tient pas compte de la valeur temporelle de l'argent, des risques, de l'inflation ou de la valeur résiduelle du bâtiment.
Conseil Darnel : fixez votre objectif de rentabilité à partir du capital réellement investi et de la trésorerie disponible, pas uniquement du chiffre d'affaires prévisionnel.
Diagnostic express : votre riad est-il suffisamment rentable ?
Avant d'améliorer les résultats, il faut identifier la situation de départ.
Voici six données à rassembler pour votre établissement.
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Indicateur | Votre établissement |
|---|---|
| Nombre de chambres commercialisables | À renseigner |
| ADR annuel HT | À renseigner |
| Taux d'occupation annuel | À renseigner |
| Chiffre d'affaires complémentaire HT | À renseigner |
| Charges opérationnelles annuelles | À renseigner |
| Commissions et coût de distribution | À renseigner |
Calculez votre chiffre d'affaires chambres
La formule est :
Nombre de chambres × jours disponibles × taux d'occupation × ADR HT.
Exemple pour un riad de six chambres :
6 × 365 × 60 % × 140 € = 183 960 € HT.
Calculez votre RevPAR
Le RevPAR correspond au revenu chambres par chambre disponible.
Avec un ADR de 140 € et une occupation de 60 % :
140 € × 60 % = 84 € de RevPAR.
Calculez votre marge opérationnelle
Imaginons :
Chiffre d'affaires total HT : 220 000 €.
Charges opérationnelles : 170 000 €.
Excédent opérationnel : 50 000 €.
La marge opérationnelle serait :
50 000 € ÷ 220 000 € = 22,7 %.
Cette marge n'est pas un bénéfice net après impôts.
Les trois questions à vous poser
1. Vos chambres sont-elles vendues au bon prix ?
Un taux d'occupation élevé avec un ADR trop faible peut limiter la marge.
2. Vos clients achètent-ils des prestations complémentaires ?
Un établissement doté d'un spa ou d'une restauration peut disposer de capacités commerciales sous-utilisées.
3. Vos charges progressent-elles moins vite que vos revenus ?
Si les dépenses augmentent plus rapidement que le chiffre d'affaires, la rentabilité se dégrade.
Votre riad pourrait-il générer davantage de revenus ?
Darnel Hospitality propose un DARNEL RIAD PERFORMANCE AUDIT™ pour analyser les principaux leviers de commercialisation et d'exploitation.
L'objectif est d'identifier les opportunités d'amélioration, sans promettre de résultats prédéterminés.
Demander un audit de performance de mon riad →
Les cinq sources de revenus pour améliorer la rentabilité d'un riad
Un riad ne doit pas nécessairement dépendre uniquement de la vente de chambres.
Mais diversifier ses revenus ne signifie pas multiplier les activités sans méthode.
Chaque service doit être évalué selon sa demande, son coût et sa marge.
Source n° 1 : les nuitées
Les chambres constituent généralement le premier moteur de chiffre d'affaires.
Pour un riad de six chambres :
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Indicateur | Scénario prudent | Scénario performant |
|---|---|---|
| ADR HT | 110 € | 160 € |
| Occupation | 45 % | 68 % |
| CA chambres annuel HT | 108 405 € | 238 272 € |
L'écart atteint 129 867 € par an, à capacité identique.
Cette différence illustre l'importance du positionnement, de la tarification et de la distribution.
Comment augmenter le chiffre d'affaires chambres ?
Améliorez les photographies et les descriptifs.
Travaillez la réputation de votre établissement.
Adaptez les tarifs selon les périodes et le rythme des réservations.
Développez les réservations directes lorsque leur coût d'acquisition est compétitif.
Conseil Darnel : ne cherchez pas systématiquement à remplir toutes les chambres. L'objectif est d'optimiser le revenu et la marge par chambre disponible.
Source n° 2 : la restauration
Un riad peut développer une offre de restauration adaptée à son positionnement et à ses autorisations.
Prenons un exemple :
- Quatre couverts payants par soir.
- Panier moyen de 35 € HT.
- 250 soirées commercialisées.
Le chiffre d'affaires annuel serait :
4 × 35 € × 250 = 35 000 € HT.
Si les coûts directement attribuables représentent 55 % des ventes :
- Coûts directs : 19 250 €.
- Contribution avant frais communs : 15 750 €.
Cette contribution n'est pas un bénéfice net.
Trois actions commerciales
Proposez les dîners avant l'arrivée.
Créez une expérience culinaire distinctive.
Mesurez les ventes et la marge par couvert.
Conseil Darnel : une restauration qui génère beaucoup de chiffre d'affaires mais mobilise trop de personnel peut diminuer le résultat global.

Source n° 3 : le spa et le bien-être
Massages, hammams et soins peuvent constituer une source de revenus intéressante.
Un spa peut également attirer une clientèle extérieure lorsque les autorisations et l'organisation le permettent.
Exemple : deux soins par jour
Supposons :
- Deux soins vendus par jour d'activité.
- Prix moyen de 55 € HT.
- 250 jours d'activité.
Le chiffre d'affaires annuel serait :
2 × 55 € × 250 = 27 500 € HT.
Avec 45 % de coûts directs :
- Coûts directs : 12 375 €.
- Contribution avant frais communs : 15 125 €.
Comment améliorer les résultats ?
Proposez les soins dès la réservation.
Créez des expériences pour les couples.
Mesurez le taux d'utilisation des cabines.
Analysez la marge de chaque prestation.
Conseil Darnel : un spa doit être considéré comme un centre de profit potentiel, pas seulement comme un équipement valorisant les photographies de l'établissement.
Source n° 4 : les expériences et services complémentaires
Les voyageurs peuvent rechercher des transferts, des visites, des expériences culinaires et des prestations personnalisées.
Ces services peuvent être proposés directement ou avec des partenaires autorisés.
Exemple : 300 prestations annuelles
Supposons :
- 300 prestations.
- Prix moyen de vente de 60 € HT.
- Coûts directs représentant 70 % des ventes.
Le chiffre d'affaires serait de 18 000 € HT.
La contribution avant frais communs serait de 5 400 €.
Attention : si le riad intervient uniquement comme intermédiaire, son chiffre d'affaires comptable peut correspondre à sa commission plutôt qu'au montant total payé par le voyageur.
Le traitement doit être validé avec son expert-comptable.
Conseil Darnel : sélectionnez les prestations en fonction de leur qualité, de leur marge et de leur contribution à la satisfaction client.
Source n° 5 : les privatisations et séjours packagés
Un riad peut proposer des séjours privés pour des familles, groupes d'amis ou événements intimistes.
Les privatisations peuvent également contribuer à remplir certaines périodes moins demandées.
Exemple : dix séjours privatifs
Imaginons dix privatisations annuelles comprenant chacune deux nuits.
Pour chaque séjour :
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Composante du forfait | Montant HT |
|---|---|
| Hébergement | 1 500 € |
| Repas et prestations complémentaires | 500 € |
| Prix total du séjour | 2 000 € |
Sur dix séjours :
- Hébergement : 15 000 €.
- Prestations complémentaires : 5 000 €.
- Chiffre d'affaires total : 20 000 €.
Important : les 15 000 € d'hébergement ne doivent pas être ajoutés une seconde fois au chiffre d'affaires chambres.
De même, les 5 000 € de prestations complémentaires doivent être affectés aux catégories correspondantes et ne pas être comptés deux fois.
Dans le modèle consolidé ci-dessous, nous retenons uniquement 5 000 € de prestations additionnelles spécifiques, hors revenus déjà comptabilisés dans les autres catégories.
Conseil Darnel : un pack doit augmenter la valeur totale de la réservation et sécuriser des dates, pas simplement accorder une remise sur plusieurs prestations.
Étude financière : combien peuvent rapporter cinq sources de revenus ?
Prenons un riad de six chambres arrivé à maturité commerciale.
Nous retenons les hypothèses suivantes :
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Source de revenus | CA annuel HT |
|---|---|
| Nuitées | 238 272 € |
| Restauration | 35 000 € |
| Spa et bien-être | 27 500 € |
| Expériences et services | 18 000 € |
| Prestations additionnelles spécifiques | 5 000 € |
| Total | 323 772 € |
Les recettes de privatisation déjà incluses dans les nuitées et les autres activités ne sont pas ajoutées une seconde fois.
Calculer la contribution de chaque activité
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Activité | CA HT | Coûts directs hypothétiques | Contribution |
|---|---|---|---|
| Nuitées | 238 272 € | 50 000 € | 188 272 € |
| Restauration | 35 000 € | 19 250 € | 15 750 € |
| Spa | 27 500 € | 12 375 € | 15 125 € |
| Expériences | 18 000 € | 12 600 € | 5 400 € |
| Prestations spécifiques | 5 000 € | 2 500 € | 2 500 € |
| Total | 323 772 € | 96 725 € | 227 047 € |
Les coûts directs des chambres incluent ici des dépenses variables attribuées à l'hébergement. Les autres coûts directs sont des hypothèses pédagogiques.
Ajouter les charges communes
Imaginons les charges annuelles suivantes :
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Poste | Montant |
|---|---|
| Personnel permanent et charges sociales | 65 000 € |
| Marketing et distribution non déjà comptabilisés | 18 000 € |
| Énergie, entretien et maintenance | 20 000 € |
| Administration, assurances et gestion | 18 000 € |
| Total charges communes | 121 000 € |
L'excédent opérationnel simplifié serait alors :
227 047 € − 121 000 € = 106 047 €.
Cela représente une marge opérationnelle d'environ 32,8 % du chiffre d'affaires HT.
Ce niveau est une hypothèse exigeante, à confronter à des comptes d'exploitation réels. Les 121 000 € de charges communes sont une enveloppe illustrative et non un budget validé : le poste « Administration, assurances et gestion » de 18 000 € ne permet pas, à lui seul, de confirmer la couverture d'éventuels honoraires de gestion déléguée. Avant toute utilisation commerciale, il faut détailler les commissions OTA, les honoraires de gestion, les salaires et charges sociales, les coûts fixes et variables, puis recalculer l'excédent opérationnel sans omission ni double comptage.
Pourquoi cette simulation est importante
Un riad peut générer plus de 300 000 € de chiffre d'affaires sans disposer de 300 000 € de bénéfice.
Il faut encore considérer :
- Les amortissements.
- Les intérêts éventuels.
- Les impôts.
- Les dépenses de renouvellement.
- Les remboursements d'emprunt.
- Les variations de trésorerie.
Conseil Darnel : suivez séparément la marge des chambres, de la restauration, du spa et des expériences. Une activité additionnelle doit être évaluée sur sa contribution réelle.
Estimez le potentiel de votre propre riad
Vous souhaitez tester plusieurs hypothèses d'occupation, d'ADR, de charges et de revenus complémentaires ?
Accéder aux ressources et au simulateur de rentabilité →
Simuler les revenus et la récupération du capital
Deux calculs indépendants : une année d’exploitation à maturité, puis une trajectoire de trésorerie sur sept ans. Tous les montants sont en euros et les revenus hors taxes. Les valeurs sont pédagogiques, sans garantie de résultat.
Comment récupérer son investissement dans un riad en sept ans ?
Reprenons notre investissement initial de 450 000 €.
Nous allons construire un scénario sur sept années complètes d'exploitation, sans dette, avec une montée en puissance commerciale.
Hypothèses
- Six chambres.
- 365 jours de disponibilité théorique.
- ADR et occupation progressifs.
- Revenus complémentaires en croissance.
- Charges opérationnelles adaptées au niveau d'activité.
- Impôts et investissements de maintien intégrés dans la trésorerie finale.
Les impôts sont ici des enveloppes hypothétiques de modélisation et non des montants calculés selon un régime fiscal identifié.
Prévisionnel sur sept ans
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Année | ADR HT | Occupation | CA total HT | Charges opérationnelles | Excédent opérationnel |
|---|---|---|---|---|---|
| 1 | 120 € | 45 % | 148 260 € | 93 260 € | 55 000 € |
| 2 | 130 € | 50 % | 182 350 € | 116 350 € | 66 000 € |
| 3 | 140 € | 55 % | 218 630 € | 141 630 € | 77 000 € |
| 4 | 150 € | 60 % | 254 100 € | 166 100 € | 88 000 € |
| 5 | 160 € | 65 % | 290 760 € | 191 760 € | 99 000 € |
| 6 | 170 € | 68 % | 323 116 € | 213 116 € | 110 000 € |
| 7 | 180 € | 70 % | 351 940 € | 230 940 € | 121 000 € |
Le chiffre d'affaires total comprend les nuitées et les prestations complémentaires.
Pour chaque année, les revenus complémentaires correspondent à la différence entre le chiffre d'affaires total et le chiffre d'affaires théorique des chambres. À titre indicatif, ils représentent 30 000 € en année 1 (148 260 € moins 118 260 € de nuitées) et 76 000 € en année 7 (351 940 € moins 275 940 € de nuitées). Cette progression de 46 000 € suppose une montée en puissance effective de la restauration, du bien-être et des services additionnels ; elle doit être justifiée par des volumes, des prix et des marges par activité.
Du résultat opérationnel à la trésorerie
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Année | Excédent opérationnel | Impôts et investissements de maintien, hypothèse | Trésorerie disponible |
|---|---|---|---|
| 1 | 55 000 € | 20 000 € | 35 000 € |
| 2 | 66 000 € | 21 000 € | 45 000 € |
| 3 | 77 000 € | 22 000 € | 55 000 € |
| 4 | 88 000 € | 23 000 € | 65 000 € |
| 5 | 99 000 € | 24 000 € | 75 000 € |
| 6 | 110 000 € | 25 000 € | 85 000 € |
| 7 | 121 000 € | 26 000 € | 95 000 € |
Ce tableau est une simulation simplifiée. Les montants regroupant impôts et investissements de maintien ne sont pas des calculs fiscaux réglementaires. Le modèle suppose l'absence de dette et que les autres mouvements de trésorerie sont nuls ou déjà intégrés. Il ne remplace ni un compte de résultat détaillé ni un plan de trésorerie. Avec seulement 5 000 € d'écart entre les 455 000 € de flux cumulés et les 450 000 € investis, un dépassement de charges ou un investissement imprévu peut reporter la récupération du capital au-delà de sept ans.
Cumul de trésorerie sur sept ans
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Année | Trésorerie annuelle | Cumul |
|---|---|---|
| 1 | 35 000 € | 35 000 € |
| 2 | 45 000 € | 80 000 € |
| 3 | 55 000 € | 135 000 € |
| 4 | 65 000 € | 200 000 € |
| 5 | 75 000 € | 275 000 € |
| 6 | 85 000 € | 360 000 € |
| 7 | 95 000 € | 455 000 € |
Dans ce scénario central, le cumul des flux dépasse le capital initial de 450 000 € pendant la septième année.
Cela correspond à une récupération nominale du capital par les flux d'exploitation, hors actualisation.
La valeur résiduelle du bien n'est pas intégrée.
Pourquoi ce scénario reste ambitieux
L'ADR passe de 120 € à 180 €.
L'occupation progresse de 45 % à 70 %.
Les revenus complémentaires augmentent également.
Ces résultats nécessiteraient une stratégie commerciale efficace, un positionnement cohérent et une bonne maîtrise des charges.
Il ne faut pas considérer cette trajectoire comme une évolution naturelle du marché.
Conseil Darnel : chaque année, comparez les résultats réels au prévisionnel. Si la trajectoire s'écarte durablement des objectifs, adaptez votre stratégie immédiatement.
Trois scénarios : prudent, central et optimiste
Un investisseur ou un propriétaire ne devrait jamais se limiter à un scénario unique.
Pour comprendre le risque, comparons trois hypothèses de trésorerie cumulée sur sept ans, avec un capital initial de 450 000 €.
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Année | Prudent | Central | Optimiste |
|---|---|---|---|
| 1 | 15 000 € | 35 000 € | 45 000 € |
| 2 | 20 000 € | 45 000 € | 60 000 € |
| 3 | 25 000 € | 55 000 € | 75 000 € |
| 4 | 30 000 € | 65 000 € | 90 000 € |
| 5 | 35 000 € | 75 000 € | 105 000 € |
| 6 | 40 000 € | 85 000 € | 120 000 € |
| 7 | 45 000 € | 95 000 € | 135 000 € |
| Cumul | 210 000 € | 455 000 € | 630 000 € |
Scénario prudent
Le capital initial n'est pas récupéré en sept ans.
Ce scénario peut correspondre à une occupation inférieure aux objectifs, à des prix moyens limités ou à des charges difficiles à réduire.
Scénario central
Le capital est récupéré pendant la septième année dans notre hypothèse.
Scénario optimiste
La récupération intervient plus tôt, grâce à une progression plus rapide des revenus et des marges.
Ces trois trajectoires sont des hypothèses de trésorerie et non trois business plans complets. Elles doivent être reliées à des hypothèses commerciales et fiscales détaillées avant toute décision d'investissement.
Ce qu'il faut retenir
Le résultat dépend fortement du prix d'acquisition, du budget de rénovation et de la qualité d'exploitation.
Un établissement acheté trop cher peut rester difficile à rentabiliser, même avec une bonne activité commerciale.
Conseil Darnel : ne cherchez pas uniquement à améliorer vos revenus. Analysez également le montant du capital immobilisé et les risques supportés.
Les six indicateurs à suivre chaque mois
La performance d'un riad se pilote avec un tableau de bord.
1. Le taux d'occupation
Il mesure la proportion de chambres disponibles effectivement vendues.
2. L'ADR
Le prix moyen par chambre vendue permet d'évaluer le positionnement tarifaire.
3. Le RevPAR
Il combine l'ADR et l'occupation.
4. Le chiffre d'affaires par client
Il permet de mesurer les ventes complémentaires et le panier moyen.
5. Le coût de distribution
Il regroupe les commissions des plateformes et les coûts d'acquisition des réservations directes.
6. La marge opérationnelle
Elle permet de mesurer la part du chiffre d'affaires conservée après les charges opérationnelles retenues.
Exemple : augmenter son ADR de 15 €
Pour un riad de six chambres avec une occupation de 65 % :
6 × 365 × 65 % × 15 € = 21 352,50 €.
Soit environ 21 353 € HT de chiffre d'affaires chambres supplémentaire, à occupation inchangée.
Mais si la hausse tarifaire entraîne une forte baisse des réservations, le gain peut disparaître.
Conseil Darnel : analysez ensemble ADR, occupation, RevPAR, marge et coût de distribution.
Pour approfondir : Les douze indicateurs de rentabilité d'un riad à Marrakech.
Plan d'action sur 90 jours pour améliorer les résultats d'un riad
La rentabilité s'améliore par des actions concrètes et mesurables.
Voici une feuille de route applicable à un riad déjà ouvert.
Jours 1 à 15 : réaliser l'audit initial
Analysez les revenus, l'ADR, l'occupation, les commissions, les charges et les avis clients.
Livrable : tableau de bord initial et diagnostic des principales opportunités.
KPI : ADR, occupation, RevPAR, marge opérationnelle et coût de distribution.
Jours 16 à 30 : optimiser la présentation commerciale
Améliorez les photographies, les descriptions, les offres et la cohérence des tarifs.
Vérifiez les conditions de réservation et le parcours client.
Livrable : annonces et supports commerciaux optimisés.
KPI : visibilité, conversion des annonces et réservations.
Jours 31 à 45 : structurer la politique tarifaire
Définissez des prix adaptés aux saisons, aux périodes de demande et au rythme des réservations.
Évitez les remises systématiques.
Livrable : grille tarifaire et règles de revenue management.
KPI : ADR, RevPAR et revenu net de distribution.
Jours 46 à 60 : développer les revenus complémentaires
Identifiez les prestations pertinentes pour votre clientèle.
Créez des offres simples et formez l'équipe à les présenter.
Livrable : catalogue d'offres et suivi des ventes additionnelles.
KPI : taux de conversion, panier moyen et marge par prestation.
Jours 61 à 75 : diversifier les canaux de vente
Développez les partenariats, les agences et la réservation directe.
Évaluez le coût d'acquisition de chaque canal.
Livrable : plan de distribution multicanal.
KPI : part des ventes directes et coût de distribution.
Jours 76 à 90 : analyser et corriger
Comparez les résultats aux objectifs.
Identifiez les actions les plus efficaces et ajustez celles qui produisent peu de valeur.
Livrable : rapport de performance et plan d'amélioration pour les trois mois suivants.
KPI : évolution des revenus, des charges et de la marge.
Ce qu'un propriétaire doit attendre après 90 jours
Pas nécessairement une hausse spectaculaire du chiffre d'affaires.
En revanche, il devrait disposer d'une meilleure visibilité sur ses résultats, d'une stratégie commerciale structurée et d'indicateurs permettant d'évaluer les progrès.
Conseil Darnel : les premières améliorations concernent souvent la qualité des données, la tarification et la distribution. Les résultats financiers doivent ensuite être mesurés sur une période suffisamment représentative.
Les six erreurs qui empêchent un riad de devenir rentable
Erreur 1 : sous-estimer les charges fixes
Les salaires, l'entretien et certaines dépenses de fonctionnement restent présents même lorsque l'occupation diminue.
Erreur 2 : vendre les chambres trop bas
Une politique tarifaire uniquement fondée sur les prix des concurrents peut dégrader la marge.
Erreur 3 : dépendre d'un seul canal de distribution
Une forte dépendance commerciale réduit la capacité à adapter sa stratégie.
Erreur 4 : négliger les prestations complémentaires
Un établissement peut disposer d'équipements sous-utilisés.
Erreur 5 : confondre chiffre d'affaires et bénéfice
Une hausse des revenus n'améliore pas automatiquement le résultat.
Erreur 6 : reporter les investissements d'entretien
Des équipements dégradés peuvent nuire à la satisfaction, aux avis et aux tarifs.
Exemple : davantage de revenus, mais moins de bénéfice
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Indicateur | Année A | Année B |
|---|---|---|
| CA HT | 200 000 € | 240 000 € |
| Charges opérationnelles | 145 000 € | 195 000 € |
| Excédent opérationnel | 55 000 € | 45 000 € |
| Marge opérationnelle | 27,5 % | 18,8 % |
Le chiffre d'affaires augmente de 20 %, mais l'excédent opérationnel diminue de 10 000 €.
Conseil Darnel : recherchez une croissance rentable, pas uniquement une augmentation du nombre de réservations.
FAQ : comment rentabiliser un riad à Marrakech ?
Peut-on rentabiliser un riad en sept ans ?
Oui, certains scénarios peuvent permettre de récupérer le capital initial en sept ans grâce aux flux d'exploitation. Cela dépend du coût d'investissement, des résultats, de la fiscalité et des dépenses de maintien.
Combien peut rapporter un riad de six chambres ?
Avec un ADR HT de 160 € et une occupation de 68 %, six chambres disponibles 365 jours peuvent générer 238 272 € HT de chiffre d'affaires annuel en nuitées.
Quelles sont les cinq sources de revenus ?
Les nuitées, la restauration, le spa, les expériences et services complémentaires, ainsi que les privatisations et prestations packagées.
Comment augmenter le chiffre d'affaires d'un riad ?
En améliorant le positionnement, la politique tarifaire, la distribution, la réputation et les revenus complémentaires.
Comment calculer le RevPAR ?
Le RevPAR correspond à l'ADR multiplié par le taux d'occupation, lorsque les deux indicateurs reposent sur le même périmètre.
Faut-il proposer un spa ?
Un spa peut contribuer à la différenciation, mais son investissement doit être justifié par une demande suffisante et une marge potentielle satisfaisante.
Comment améliorer le panier moyen ?
En proposant des prestations pertinentes avant l'arrivée et pendant le séjour, avec une communication claire et non intrusive.
Quel est le principal risque financier ?
Une combinaison de revenus surestimés, de charges sous-évaluées et d'investissements imprévus peut fragiliser la trésorerie.
Est-il préférable de gérer soi-même son riad ?
Cela dépend du temps disponible, des compétences et des objectifs. Une gestion déléguée doit être évaluée sur sa valeur créée après honoraires.
Quels indicateurs suivre chaque mois ?
Occupation, ADR, RevPAR, chiffre d'affaires complémentaire, coût de distribution, marge et trésorerie.
Pourquoi établir un prévisionnel sur sept ans ?
Il permet d'étudier la montée en puissance, la récupération du capital, les investissements futurs et la sensibilité aux risques.
Comment obtenir un audit de performance de son riad ?
Un propriétaire peut demander un diagnostic commercial et financier auprès de Darnel Hospitality afin d'identifier les principaux leviers d'amélioration.
Pour aller plus loin : les ressources Darnel
Pour approfondir la gestion et la rentabilité de votre établissement :
- Les charges d'exploitation d'un riad à Marrakech
- Les douze indicateurs de rentabilité d'un riad
- Combien peut rapporter un riad à Marrakech ?
- Investir à Marrakech en 2027 : le guide complet
- Fiscalité immobilière au Maroc en 2027
Notre livre : Réussir sa nouvelle vie au Maroc
Réussir sa nouvelle vie au Maroc : Le guide pratique pour s'installer, investir et prospérer
Un ouvrage pour approfondir votre réflexion sur l'installation, l'investissement et l'entrepreneuriat au Maroc.
Découvrir le livre sur Amazon →
Conclusion : la rentabilité d'un riad se construit chaque jour
Rentabiliser un riad à Marrakech en sept ans est un objectif exigeant.
Il nécessite un investissement initial cohérent, une stratégie commerciale structurée et une gestion rigoureuse.
Les cinq sources de revenus peuvent contribuer à développer le chiffre d'affaires, mais leur intérêt dépend des marges qu'elles génèrent réellement.
Le propriétaire doit également maîtriser ses charges, diversifier sa distribution et mesurer régulièrement ses résultats.
La rentabilité d'un riad ne se joue pas uniquement au moment de son acquisition. Elle se construit chaque jour grâce aux décisions commerciales et opérationnelles.
Chez Darnel Hospitality, nous accompagnons les propriétaires qui souhaitent développer des établissements mieux commercialisés et plus performants.
Votre riad pourrait-il devenir plus rentable ?
Vous possédez un riad ou une maison d'hôtes à Marrakech ?
Nous pouvons analyser votre établissement, ses résultats actuels et les leviers commerciaux à développer.
Examiner mes flux disponibles et mon objectif de récupération du capital →
À propos de l'auteur
Aïcha El Ouahidi — Fondatrice, Darnel Hospitality
Darnel Hospitality accompagne les propriétaires de riads et de maisons d'hôtes à Marrakech dans leur commercialisation, leur distribution et le pilotage de leur performance.