
Explotación hotelera
Rentabilizar un riad en Marrakech en siete años: cinco fuentes de ingresos y una estrategia integral de explotación
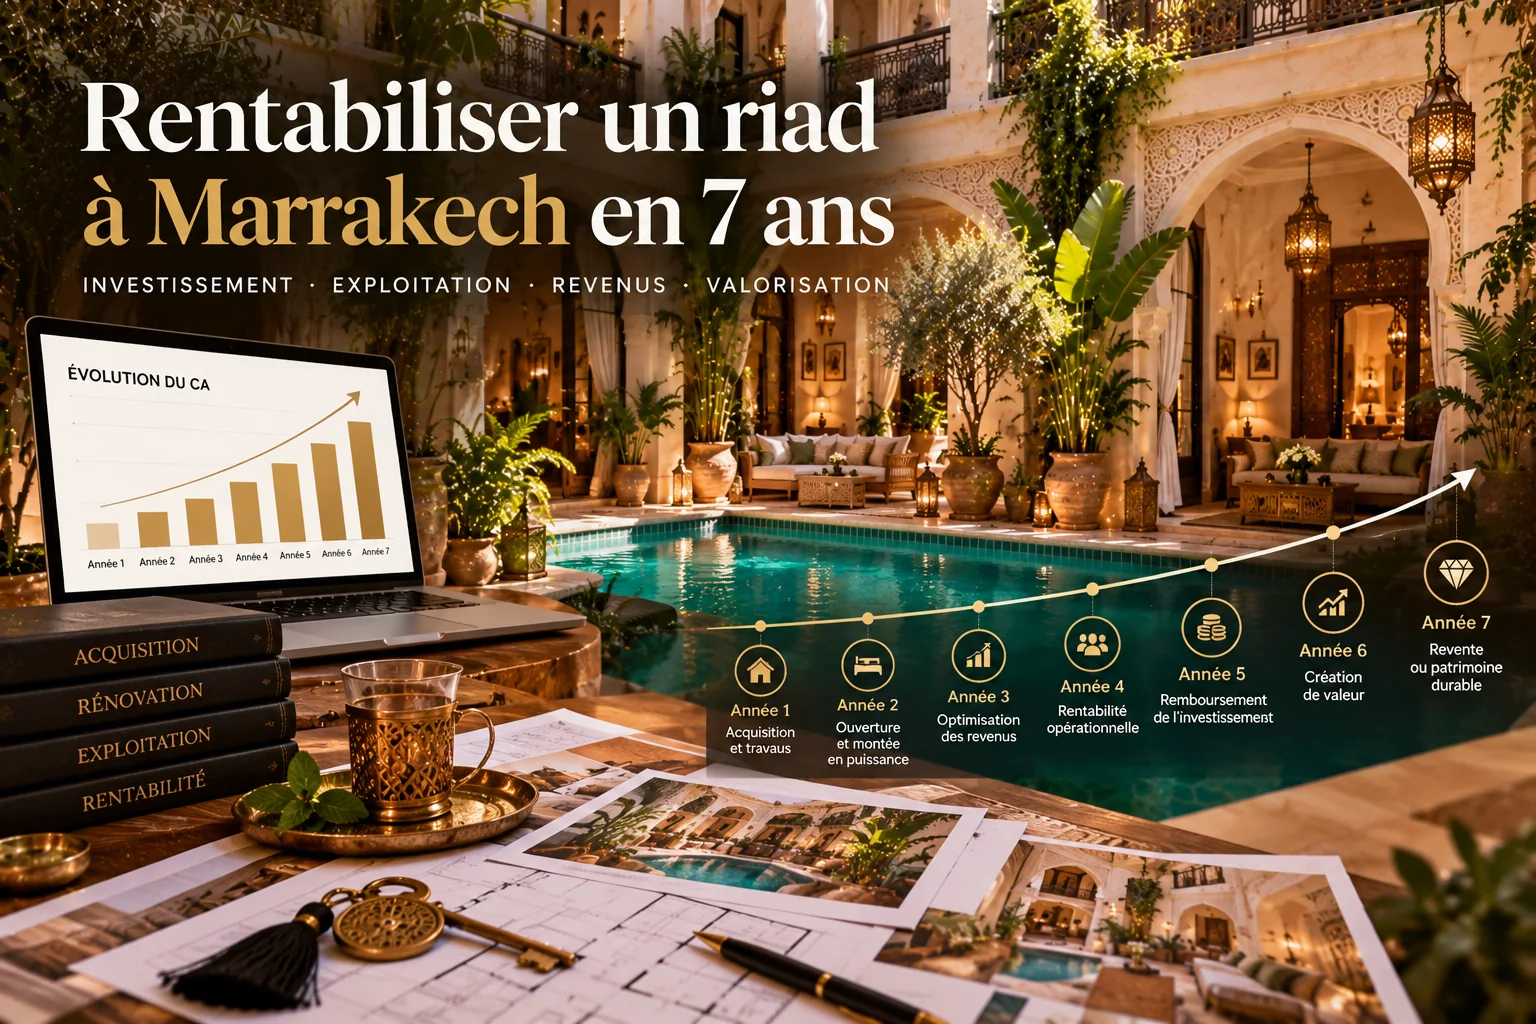
¿Cómo transformar un riad en una empresa hotelera rentable?
Tener un riad hermoso en Marrakech no garantiza ganar dinero.
Puede disponer de habitaciones magníficas, un patio con piscina, una azotea y un hammam y, aun así, tener dificultades para llenar el establecimiento o conseguir un beneficio satisfactorio.
¿Por qué?
Porque la rentabilidad de un riad no depende únicamente de su arquitectura o ubicación.
Depende de atraer a los viajeros adecuados, vender las habitaciones al precio correcto, desarrollar ingresos complementarios y controlar los gastos.
Un riad rentable es, ante todo, una empresa hotelera bien gestionada.
En Darnel Hospitality ayudamos a los propietarios a mejorar la comercialización, estructurar la explotación y desarrollar sus resultados de forma sostenible.
En esta guía descubrirá:
- Cómo evaluar la rentabilidad actual de su riad.
- Las cinco fuentes de ingresos que puede desarrollar.
- Un ejemplo financiero detallado para un riad de seis habitaciones.
- Una proyección de recuperación del capital a siete años.
- Tres escenarios para comprender los riesgos.
- El impacto financiero de delegar la gestión.
- Un plan comercial concreto de 90 días.
- Los indicadores que debe seguir para dirigir su establecimiento.
El objetivo no es prometerle una rentabilidad.
Es proporcionarle herramientas para tomar mejores decisiones.
Salvo indicación contraria, los importes y resultados financieros presentados son simulaciones didácticas. No constituyen resultados reales constatados ni garantías de rentabilidad.
Recuperar el capital de un riad en siete años exige acumular suficiente tesorería disponible, no solo facturación. El escenario central Darnel compara 455.000 € de flujos acumulados con 450.000 € invertidos, dejando un margen de 5.000 €. Este modelo sin deuda es una simulación sensible a gastos, impuestos e inversiones de mantenimiento; no demuestra una rentabilidad garantizada.
La Reserve Bank of Australia explica los límites del plazo de recuperación simple: no contempla el valor temporal del dinero ni los flujos posteriores al plazo elegido. Esta referencia metodológica no valida las hipótesis comerciales de la guía.
Para probar su trayectoria, contraste los gastos y la tesorería de un riad y la estrategia de reserva directa. El método Darnel sigue la contribución de cada actividad y los flujos después de gastos antes de comparar escenarios prudente, central y optimista.
Rentabilizar un riad en siete años: ¿qué significa realmente este objetivo?
Antes de estudiar los ingresos, conviene distinguir tres conceptos.
La facturación
Representa los ingresos generados por las habitaciones, la restauración, el spa y otros servicios. Un riad puede facturar 250.000 € al año sin ser especialmente rentable.
El resultado operativo
Es la facturación menos los gastos de explotación incluidos en el modelo.
Permite medir el desempeño de la actividad antes de determinadas partidas, como amortizaciones, gastos financieros e impuestos.
La tesorería realmente disponible
Es el importe que queda después de las salidas de caja pertinentes, incluidos gastos, impuestos, inversiones necesarias y, cuando corresponda, reembolsos de préstamos.
Esta última magnitud permite evaluar la recuperación del capital invertido.
Ejemplo: un riad adquirido y reformado por 450.000 €
Imaginemos que un propietario ha invertido:
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Partida | Presupuesto |
|---|---|
| Adquisición del riad | 250.000 € |
| Gastos y estudios | 25.000 € |
| Reforma y acondicionamiento | 115.000 € |
| Mobiliario y equipamiento | 35.000 € |
| Lanzamiento y tesorería inicial | 25.000 € |
| Inversión total | 450.000 € |
Para recuperar íntegramente 450.000 € en siete años únicamente mediante los flujos de caja de la explotación, habría que generar, de media:
450.000 € ÷ 7 = 64.286 € al año.
Esto representa aproximadamente el 14,3 % del capital inicial cada año.
Sin embargo, esta media no tiene en cuenta el desarrollo progresivo de la actividad comercial.
Un riad puede generar menos tesorería durante sus primeros años y más adelante aumentar sus flujos a medida que crecen su reputación y su clientela.
Una distinción importante
Recuperar la inversión inicial mediante siete años de flujos acumulados no significa necesariamente obtener una rentabilidad anualizada del 14,3 %.
Este cálculo sencillo no contempla el valor temporal del dinero, los riesgos, la inflación ni el valor residual del inmueble.
Consejo Darnel: fije su objetivo de rentabilidad a partir del capital realmente invertido y la tesorería disponible, no solo de la facturación prevista.
Diagnóstico rápido: ¿es su riad suficientemente rentable?
Antes de mejorar los resultados, hay que conocer la situación de partida.
Reúna estos seis datos de su establecimiento.
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Indicador | Su establecimiento |
|---|---|
| Número de habitaciones comercializables | Por completar |
| ADR anual sin impuestos | Por completar |
| Tasa de ocupación anual | Por completar |
| Facturación complementaria sin impuestos | Por completar |
| Gastos operativos anuales | Por completar |
| Comisiones y coste de distribución | Por completar |
Calcule la facturación de las habitaciones
La fórmula es:
Número de habitaciones × días disponibles × tasa de ocupación × ADR sin impuestos.
Ejemplo para un riad de seis habitaciones:
6 × 365 × 60 % × 140 € = 183.960 € sin impuestos.
Calcule su RevPAR
El RevPAR es el ingreso por habitaciones por cada habitación disponible.
Con un ADR de 140 € y una ocupación del 60 %:
140 € × 60 % = 84 € de RevPAR.
Calcule su margen operativo
Supongamos:
Facturación total sin impuestos: 220.000 €.
Gastos operativos: 170.000 €.
Excedente operativo: 50.000 €.
El margen operativo sería:
50.000 € ÷ 220.000 € = 22,7 %.
Este margen no es un beneficio neto después de impuestos.
Tres preguntas que debe hacerse
1. ¿Vende sus habitaciones al precio adecuado?
Una ocupación elevada con un ADR demasiado bajo puede limitar el margen.
2. ¿Compran sus clientes servicios complementarios?
Un establecimiento con spa o restauración puede tener capacidad comercial infrautilizada.
3. ¿Crecen sus gastos más despacio que sus ingresos?
Si los gastos aumentan más rápido que la facturación, la rentabilidad se deteriora.
¿Podría su riad generar más ingresos?
Darnel Hospitality ofrece un DARNEL RIAD PERFORMANCE AUDIT™ para analizar las principales palancas de comercialización y explotación.
El objetivo es identificar oportunidades de mejora, sin prometer resultados predeterminados.
Solicitar una auditoría de rendimiento para mi riad →
Cinco fuentes de ingresos para mejorar la rentabilidad de un riad
Un riad no tiene por qué depender exclusivamente de la venta de habitaciones.
Pero diversificar los ingresos no significa multiplicar las actividades sin método.
Cada servicio debe evaluarse según su demanda, coste y margen.
Fuente 1: las pernoctaciones
Las habitaciones suelen constituir el principal motor de facturación.
Para un riad de seis habitaciones:
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Indicador | Escenario prudente | Escenario de alto rendimiento |
|---|---|---|
| ADR sin impuestos | 110 € | 160 € |
| Ocupación | 45 % | 68 % |
| Facturación anual de habitaciones sin impuestos | 108.405 € | 238.272 € |
La diferencia alcanza 129.867 € al año con la misma capacidad.
Esta diferencia ilustra la importancia del posicionamiento, la política de precios y la distribución.
¿Cómo aumentar la facturación de las habitaciones?
Mejore las fotografías y las descripciones.
Trabaje la reputación de su establecimiento.
Adapte las tarifas a los periodos y al ritmo de reservas.
Desarrolle las reservas directas cuando su coste de captación sea competitivo.
Consejo Darnel: no busque sistemáticamente llenar todas las habitaciones. El objetivo es optimizar el ingreso y el margen por habitación disponible.
Fuente 2: la restauración
Un riad puede desarrollar una oferta gastronómica adaptada a su posicionamiento y a sus autorizaciones.
Veamos un ejemplo:
- Cuatro comensales de pago por noche.
- Gasto medio de 35 € sin impuestos.
- 250 noches de servicio comercializadas.
La facturación anual sería:
4 × 35 € × 250 = 35.000 € sin impuestos.
Si los costes directamente atribuibles representan el 55 % de las ventas:
- Costes directos: 19.250 €.
- Contribución antes de gastos comunes: 15.750 €.
Esta contribución no es un beneficio neto.
Tres acciones comerciales
Ofrezca las cenas antes de la llegada.
Cree una experiencia culinaria distintiva.
Mida las ventas y el margen por comensal.
Consejo Darnel: una restauración que genera mucha facturación pero requiere demasiado personal puede reducir el resultado global.

Fuente 3: el spa y el bienestar
Los masajes, los hammams y los tratamientos pueden constituir una fuente de ingresos interesante.
Un spa también puede atraer a clientes externos cuando las autorizaciones y la organización lo permitan.
Ejemplo: dos tratamientos al día
Supongamos:
- Dos tratamientos vendidos por día de actividad.
- Precio medio de 55 € sin impuestos.
- 250 días de actividad.
La facturación anual sería:
2 × 55 € × 250 = 27.500 € sin impuestos.
Con un 45 % de costes directos:
- Costes directos: 12.375 €.
- Contribución antes de gastos comunes: 15.125 €.
¿Cómo mejorar los resultados?
Ofrezca los tratamientos desde el momento de la reserva.
Cree experiencias para parejas.
Mida la tasa de utilización de las cabinas.
Analice el margen de cada servicio.
Consejo Darnel: el spa debe considerarse un posible centro de beneficios, no solo una instalación que mejora las fotografías del establecimiento.
Fuente 4: las experiencias y los servicios complementarios
Los viajeros pueden buscar traslados, visitas, experiencias culinarias y servicios personalizados.
Estos servicios pueden ofrecerse directamente o a través de colaboradores autorizados.
Ejemplo: 300 servicios al año
Supongamos:
- 300 servicios.
- Precio medio de venta de 60 € sin impuestos.
- Costes directos equivalentes al 70 % de las ventas.
La facturación sería de 18.000 € sin impuestos.
La contribución antes de gastos comunes sería de 5.400 €.
Atención: si el riad actúa únicamente como intermediario, su facturación contable puede corresponder a su comisión, en lugar del importe total pagado por el viajero.
El tratamiento debe validarse con su asesor contable.
Consejo Darnel: seleccione los servicios según su calidad, margen y contribución a la satisfacción del cliente.
Fuente 5: las estancias de uso exclusivo y los paquetes
Un riad puede ofrecer estancias privadas para familias, grupos de amigos o eventos íntimos.
Las reservas de uso exclusivo también pueden ayudar a ocupar periodos de menor demanda.
Ejemplo: diez estancias de uso exclusivo
Imaginemos diez reservas de uso exclusivo al año, cada una de dos noches.
Para cada estancia:
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Componente del paquete | Importe sin impuestos |
|---|---|
| Alojamiento | 1.500 € |
| Comidas y servicios complementarios | 500 € |
| Precio total de la estancia | 2.000 € |
En diez estancias:
- Alojamiento: 15.000 €.
- Servicios complementarios: 5.000 €.
- Facturación total: 20.000 €.
Importante: los 15.000 € de alojamiento no deben añadirse por segunda vez a la facturación de las habitaciones.
Del mismo modo, los 5.000 € de servicios complementarios deben asignarse a las categorías correspondientes y no contabilizarse dos veces.
En el modelo consolidado siguiente solo incluimos 5.000 € de servicios adicionales específicos, excluyendo ingresos ya contabilizados en otras categorías.
Consejo Darnel: un paquete debe aumentar el valor total de la reserva y asegurar fechas, no limitarse a aplicar descuentos a varios servicios.
Estudio financiero: ¿cuánto pueden generar cinco fuentes de ingresos?
Tomemos un riad de seis habitaciones que haya alcanzado la madurez comercial.
Utilizamos las siguientes hipótesis:
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Fuente de ingresos | Facturación anual sin impuestos |
|---|---|
| Pernoctaciones | 238.272 € |
| Restauración | 35.000 € |
| Spa y bienestar | 27.500 € |
| Experiencias y servicios | 18.000 € |
| Servicios adicionales específicos | 5.000 € |
| Total | 323.772 € |
Los ingresos de uso exclusivo ya incluidos en las pernoctaciones y otras actividades no se añaden por segunda vez.
Calcular la contribución de cada actividad
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Actividad | Facturación sin impuestos | Costes directos hipotéticos | Contribución |
|---|---|---|---|
| Pernoctaciones | 238.272 € | 50.000 € | 188.272 € |
| Restauración | 35.000 € | 19.250 € | 15.750 € |
| Spa | 27.500 € | 12.375 € | 15.125 € |
| Experiencias | 18.000 € | 12.600 € | 5.400 € |
| Servicios específicos | 5.000 € | 2.500 € | 2.500 € |
| Total | 323.772 € | 96.725 € | 227.047 € |
Los costes directos de las habitaciones incluyen aquí gastos variables atribuibles al alojamiento. Los demás costes directos son hipótesis didácticas.
Añadir los gastos comunes
Supongamos los siguientes gastos anuales:
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Partida | Importe |
|---|---|
| Personal permanente y cotizaciones sociales | 65.000 € |
| Marketing y distribución no contabilizados previamente | 18.000 € |
| Energía, conservación y mantenimiento | 20.000 € |
| Administración, seguros y gestión | 18.000 € |
| Total de gastos comunes | 121.000 € |
El excedente operativo simplificado sería:
227.047 € − 121.000 € = 106.047 €.
Esto representa un margen operativo de aproximadamente el 32,8 % de la facturación sin impuestos.
Este nivel es una hipótesis exigente que debe contrastarse con cuentas de explotación reales. Los 121.000 € de gastos comunes son una estimación ilustrativa, no un presupuesto validado: la partida de «Administración, seguros y gestión» de 18.000 € no permite confirmar por sí sola que cubra los posibles honorarios de gestión delegada. Antes de cualquier uso comercial, hay que detallar las comisiones de las OTA, los honorarios de gestión, los salarios y cotizaciones sociales, y los costes fijos y variables, y recalcular el excedente operativo sin omisiones ni duplicidades.
Por qué es importante esta simulación
Un riad puede facturar más de 300.000 € sin disponer de 300.000 € de beneficio.
Aún hay que considerar:
- Las amortizaciones.
- Los posibles intereses.
- Los impuestos.
- Los gastos de renovación de equipos.
- Los reembolsos de préstamos.
- Las variaciones de tesorería.
Consejo Darnel: siga por separado el margen de las habitaciones, la restauración, el spa y las experiencias. Cada actividad adicional debe evaluarse por su contribución real.
Estime el potencial de su propio riad
¿Desea probar distintas hipótesis de ocupación, ADR, gastos e ingresos complementarios?
Acceder a los recursos y al simulador de rentabilidad →
Simular los ingresos y la recuperación del capital
Dos cálculos independientes: un año de explotación en fase de madurez y una trayectoria de tesorería a siete años. Importes en euros e ingresos sin impuestos. Valores didácticos, sin garantía de resultados.
Recursos del Club en inglés.
¿Cómo recuperar la inversión en un riad en siete años?
Retomemos la inversión inicial de 450.000 €.
Construiremos un escenario de siete años completos de explotación, sin deuda y con un desarrollo comercial progresivo.
Hipótesis
- Seis habitaciones.
- 365 días de disponibilidad teórica.
- ADR y ocupación progresivos.
- Ingresos complementarios crecientes.
- Gastos operativos adaptados al nivel de actividad.
- Impuestos e inversiones de mantenimiento incluidos en la tesorería final.
Los impuestos son aquí estimaciones hipotéticas para la modelización, no importes calculados según un régimen fiscal identificado.
Previsión a siete años
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Año | ADR sin impuestos | Ocupación | Facturación total sin impuestos | Gastos operativos | Excedente operativo |
|---|---|---|---|---|---|
| 1 | 120 € | 45 % | 148.260 € | 93.260 € | 55.000 € |
| 2 | 130 € | 50 % | 182.350 € | 116.350 € | 66.000 € |
| 3 | 140 € | 55 % | 218.630 € | 141.630 € | 77.000 € |
| 4 | 150 € | 60 % | 254.100 € | 166.100 € | 88.000 € |
| 5 | 160 € | 65 % | 290.760 € | 191.760 € | 99.000 € |
| 6 | 170 € | 68 % | 323.116 € | 213.116 € | 110.000 € |
| 7 | 180 € | 70 % | 351.940 € | 230.940 € | 121.000 € |
La facturación total incluye las pernoctaciones y los servicios complementarios.
Cada año, los ingresos complementarios corresponden a la diferencia entre la facturación total y la facturación teórica de las habitaciones. Como referencia, representan 30.000 € en el año 1 (148.260 € menos 118.260 € de pernoctaciones) y 76.000 € en el año 7 (351.940 € menos 275.940 € de pernoctaciones). Este incremento de 46.000 € exige un desarrollo efectivo de la restauración, el bienestar y los servicios adicionales; debe justificarse mediante volúmenes, precios y márgenes por actividad.
Del resultado operativo a la tesorería
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Año | Excedente operativo | Impuestos e inversiones de mantenimiento: hipótesis | Tesorería disponible |
|---|---|---|---|
| 1 | 55.000 € | 20.000 € | 35.000 € |
| 2 | 66.000 € | 21.000 € | 45.000 € |
| 3 | 77.000 € | 22.000 € | 55.000 € |
| 4 | 88.000 € | 23.000 € | 65.000 € |
| 5 | 99.000 € | 24.000 € | 75.000 € |
| 6 | 110.000 € | 25.000 € | 85.000 € |
| 7 | 121.000 € | 26.000 € | 95.000 € |
Esta tabla es una simulación simplificada. Los importes que agrupan impuestos e inversiones de mantenimiento no son cálculos fiscales reglamentarios. El modelo supone que no hay deuda y que los demás movimientos de tesorería son nulos o ya están incluidos. No sustituye una cuenta de resultados detallada ni un plan de tesorería. Con solo 5.000 € de diferencia entre los 455.000 € de flujos acumulados y los 450.000 € invertidos, un exceso de gastos o una inversión imprevista puede retrasar la recuperación del capital más allá de siete años.
Tesorería acumulada en siete años
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Año | Tesorería anual | Acumulado |
|---|---|---|
| 1 | 35.000 € | 35.000 € |
| 2 | 45.000 € | 80.000 € |
| 3 | 55.000 € | 135.000 € |
| 4 | 65.000 € | 200.000 € |
| 5 | 75.000 € | 275.000 € |
| 6 | 85.000 € | 360.000 € |
| 7 | 95.000 € | 455.000 € |
En este escenario central, los flujos acumulados superan el capital inicial de 450.000 € durante el séptimo año.
Esto corresponde a una recuperación nominal del capital mediante los flujos de explotación, sin actualización financiera.
No se incluye el valor residual del inmueble.
Por qué este escenario sigue siendo ambicioso
El ADR pasa de 120 € a 180 €.
La ocupación aumenta del 45 % al 70 %.
También crecen los ingresos complementarios.
Estos resultados exigirían una estrategia comercial eficaz, un posicionamiento coherente y un buen control de los gastos.
Esta trayectoria no debe considerarse una evolución natural del mercado.
Consejo Darnel: compare cada año los resultados reales con las previsiones. Si la trayectoria se aleja de forma persistente de los objetivos, adapte su estrategia de inmediato.
Tres escenarios: prudente, central y optimista
Un inversor o propietario nunca debería limitarse a un único escenario.
Para comprender el riesgo, comparemos tres hipótesis de tesorería acumulada en siete años, con un capital inicial de 450.000 €.
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Año | Prudente | Central | Optimista |
|---|---|---|---|
| 1 | 15.000 € | 35.000 € | 45.000 € |
| 2 | 20.000 € | 45.000 € | 60.000 € |
| 3 | 25.000 € | 55.000 € | 75.000 € |
| 4 | 30.000 € | 65.000 € | 90.000 € |
| 5 | 35.000 € | 75.000 € | 105.000 € |
| 6 | 40.000 € | 85.000 € | 120.000 € |
| 7 | 45.000 € | 95.000 € | 135.000 € |
| Acumulado | 210.000 € | 455.000 € | 630.000 € |
Escenario prudente
El capital inicial no se recupera en siete años.
Este escenario puede corresponder a una ocupación inferior a los objetivos, precios medios limitados o gastos difíciles de reducir.
Escenario central
En nuestra hipótesis, el capital se recupera durante el séptimo año.
Escenario optimista
La recuperación se produce antes gracias a un crecimiento más rápido de los ingresos y los márgenes.
Estas tres trayectorias son hipótesis de tesorería, no tres planes de negocio completos. Deben vincularse a hipótesis comerciales y fiscales detalladas antes de tomar cualquier decisión de inversión.
Ideas clave
El resultado depende en gran medida del precio de adquisición, el presupuesto de reforma y la calidad de la explotación.
Un establecimiento adquirido a un precio excesivo puede seguir siendo difícil de rentabilizar, incluso con una buena actividad comercial.
Consejo Darnel: no se limite a mejorar los ingresos. Analice también el capital inmovilizado y los riesgos asumidos.
Seis indicadores que debe seguir cada mes
El rendimiento de un riad se gestiona con un cuadro de mando.
1. La tasa de ocupación
Mide la proporción de habitaciones disponibles que se han vendido realmente.
2. El ADR
El precio medio por habitación vendida permite evaluar el posicionamiento tarifario.
3. El RevPAR
Combina el ADR y la ocupación.
4. La facturación por cliente
Permite medir las ventas complementarias y el gasto medio.
5. El coste de distribución
Agrupa las comisiones de las plataformas y los costes de captación de las reservas directas.
6. El margen operativo
Permite medir la parte de la facturación conservada tras los gastos operativos incluidos en el cálculo.
Ejemplo: aumentar el ADR en 15 €
Para un riad de seis habitaciones con una ocupación del 65 %:
6 × 365 × 65 % × 15 € = 21.352,50 €.
Es decir, unos 21.353 € sin impuestos de facturación adicional por habitaciones, manteniendo la ocupación.
Pero si el aumento de las tarifas provoca una fuerte caída de las reservas, la ganancia puede desaparecer.
Consejo Darnel: analice conjuntamente ADR, ocupación, RevPAR, margen y coste de distribución.
Para profundizar: Los doce indicadores de rentabilidad de un riad en Marrakech.
Plan de acción de 90 días para mejorar los resultados de un riad
La rentabilidad mejora con acciones concretas y medibles.
Esta hoja de ruta puede aplicarse a un riad que ya esté abierto.
Días 1 a 15: realizar la auditoría inicial
Analice los ingresos, el ADR, la ocupación, las comisiones, los gastos y las opiniones de los clientes.
Entregable: cuadro de mando inicial y diagnóstico de las principales oportunidades.
KPI: ADR, ocupación, RevPAR, margen operativo y coste de distribución.
Días 16 a 30: optimizar la presentación comercial
Mejore las fotografías, las descripciones, las ofertas y la coherencia de las tarifas.
Revise las condiciones de reserva y el recorrido del cliente.
Entregable: anuncios y materiales comerciales optimizados.
KPI: visibilidad, conversión de los anuncios y reservas.
Días 31 a 45: estructurar la política tarifaria
Defina precios adaptados a las temporadas, los periodos de demanda y el ritmo de reservas.
Evite los descuentos sistemáticos.
Entregable: tabla de tarifas y reglas de gestión de ingresos.
KPI: ADR, RevPAR e ingresos netos de distribución.
Días 46 a 60: desarrollar los ingresos complementarios
Identifique los servicios pertinentes para su clientela.
Cree ofertas sencillas y forme al equipo para presentarlas.
Entregable: catálogo de ofertas y seguimiento de ventas adicionales.
KPI: tasa de conversión, gasto medio y margen por servicio.
Días 61 a 75: diversificar los canales de venta
Desarrolle las colaboraciones, las agencias y la reserva directa.
Evalúe el coste de captación de cada canal.
Entregable: plan de distribución multicanal.
KPI: proporción de ventas directas y coste de distribución.
Días 76 a 90: analizar y corregir
Compare los resultados con los objetivos.
Identifique las acciones más eficaces y ajuste las que generan poco valor.
Entregable: informe de rendimiento y plan de mejora para los tres meses siguientes.
KPI: evolución de ingresos, gastos y margen.
Qué debe esperar un propietario después de 90 días
No necesariamente un aumento espectacular de la facturación.
En cambio, debería disponer de una visión más clara de sus resultados, una estrategia comercial estructurada e indicadores para evaluar los progresos.
Consejo Darnel: las primeras mejoras suelen afectar a la calidad de los datos, los precios y la distribución. Después, los resultados financieros deben medirse durante un periodo suficientemente representativo.
Seis errores que impiden que un riad sea rentable
Error 1: subestimar los gastos fijos
Los salarios, el mantenimiento y determinados gastos de funcionamiento permanecen aunque disminuya la ocupación.
Error 2: vender las habitaciones demasiado baratas
Una política de precios basada únicamente en las tarifas de la competencia puede deteriorar el margen.
Error 3: depender de un solo canal de distribución
Una fuerte dependencia comercial reduce la capacidad de adaptar la estrategia.
Error 4: descuidar los servicios complementarios
Un establecimiento puede tener instalaciones infrautilizadas.
Error 5: confundir facturación y beneficio
Un aumento de los ingresos no mejora automáticamente el resultado.
Error 6: posponer las inversiones de mantenimiento
Unas instalaciones deterioradas pueden perjudicar la satisfacción, las opiniones y las tarifas.
Ejemplo: más ingresos, pero menos beneficio
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Indicador | Año A | Año B |
|---|---|---|
| Facturación sin impuestos | 200.000 € | 240.000 € |
| Gastos operativos | 145.000 € | 195.000 € |
| Excedente operativo | 55.000 € | 45.000 € |
| Margen operativo | 27,5 % | 18,8 % |
La facturación aumenta un 20 %, pero el excedente operativo disminuye en 10.000 €.
Consejo Darnel: busque un crecimiento rentable, no solo un aumento del número de reservas.
Preguntas frecuentes: ¿cómo rentabilizar un riad en Marrakech?
¿Se puede rentabilizar un riad en siete años?
Sí, algunos escenarios pueden permitir recuperar el capital inicial en siete años mediante los flujos de explotación. Depende del coste de inversión, los resultados, la fiscalidad y los gastos de mantenimiento.
¿Cuánto puede generar un riad de seis habitaciones?
Con un ADR de 160 € sin impuestos y una ocupación del 68 %, seis habitaciones disponibles 365 días pueden generar 238.272 € sin impuestos de facturación anual por pernoctaciones.
¿Cuáles son las cinco fuentes de ingresos?
Las pernoctaciones, la restauración, el spa, las experiencias y servicios complementarios, y las estancias de uso exclusivo y los paquetes.
¿Cómo aumentar la facturación de un riad?
Mejorando el posicionamiento, la política tarifaria, la distribución, la reputación y los ingresos complementarios.
¿Cómo se calcula el RevPAR?
El RevPAR corresponde al ADR multiplicado por la tasa de ocupación, siempre que ambos indicadores utilicen el mismo ámbito de cálculo.
¿Conviene ofrecer un spa?
Un spa puede contribuir a la diferenciación, pero la inversión debe justificarse por una demanda suficiente y un margen potencial satisfactorio.
¿Cómo mejorar el gasto medio?
Ofreciendo servicios pertinentes antes de la llegada y durante la estancia, con una comunicación clara y no intrusiva.
¿Cuál es el principal riesgo financiero?
La combinación de ingresos sobreestimados, gastos infravalorados e inversiones imprevistas puede debilitar la tesorería.
¿Es mejor gestionar personalmente el riad?
Depende del tiempo disponible, las competencias y los objetivos. La gestión delegada debe evaluarse por el valor que crea después de honorarios.
¿Qué indicadores deben seguirse cada mes?
Ocupación, ADR, RevPAR, ingresos complementarios, coste de distribución, margen y tesorería.
¿Por qué elaborar una previsión a siete años?
Permite estudiar el desarrollo progresivo, la recuperación del capital, las inversiones futuras y la sensibilidad a los riesgos.
¿Cómo obtener una auditoría de rendimiento del riad?
El propietario puede solicitar un diagnóstico comercial y financiero a Darnel Hospitality para identificar las principales palancas de mejora.
Para profundizar: recursos Darnel
Para profundizar en la gestión y la rentabilidad de su establecimiento:
- Los gastos de explotación de un riad en Marrakech
- Los doce indicadores de rentabilidad de un riad
- ¿Cuánto puede generar un riad en Marrakech?
- Invertir en Marrakech en 2027: la guía completa
- Fiscalidad inmobiliaria en Marruecos en 2027
Nuestro libro: Réussir sa nouvelle vie au Maroc
Réussir sa nouvelle vie au Maroc: Le guide pratique pour s’installer, investir et prospérer
Un libro para profundizar en su reflexión sobre instalarse, invertir y emprender en Marruecos.
Descubrir el libro en Amazon →
Conclusión: la rentabilidad de un riad se construye cada día
Rentabilizar un riad en Marrakech en siete años es un objetivo exigente.
Requiere una inversión inicial coherente, una estrategia comercial estructurada y una gestión rigurosa.
Las cinco fuentes de ingresos pueden contribuir a aumentar la facturación, pero su interés depende de los márgenes que generan realmente.
El propietario también debe controlar los gastos, diversificar la distribución y medir periódicamente los resultados.
La rentabilidad de un riad no se decide únicamente en el momento de la adquisición. Se construye cada día mediante decisiones comerciales y operativas.
En Darnel Hospitality ayudamos a los propietarios a desarrollar establecimientos mejor comercializados y con mayor rendimiento.
¿Podría su riad ser más rentable?
¿Es propietario de un riad o una casa de huéspedes en Marrakech?
Podemos analizar su establecimiento, sus resultados actuales y las oportunidades comerciales que puede desarrollar.
Examinar mis flujos disponibles y mi objetivo de recuperación del capital →
Sobre la autora
Aïcha El Ouahidi — Fundadora de Darnel Hospitality
Darnel Hospitality acompaña a los propietarios de riads y casas de huéspedes en Marrakech en su comercialización, distribución y gestión del rendimiento.