
Actividad turística y normativa
Fiscalidad inmobiliaria en Marruecos en 2027: impuestos, tasas y estrategias para invertir en un riad

Comprar un apartamento en Marruecos, invertir en un riad en Marrakech o desarrollar un hotel boutique puede ser un proyecto patrimonial o empresarial atractivo.
Pero los inversores se plantean una pregunta recurrente: ¿cuánto queda realmente después de impuestos y tasas?
La fiscalidad inmobiliaria en Marruecos va más allá de los gastos de adquisición.
Los derechos de registro, la conservación de la propiedad, el impuesto sobre los alquileres, la tasa de vivienda, el impuesto de sociedades, el IVA, las tasas turísticas y la fiscalidad de la reventa pueden modificar sensiblemente la rentabilidad.
Las reglas no son iguales para todos.
Un francés que compra un apartamento para alquilarlo todo el año no está necesariamente sujeto al mismo régimen que un inversor que explota una casa de huéspedes de siete habitaciones en Marrakech.
Asimismo, poseer un inmueble a título personal o mediante una sociedad puede tener consecuencias distintas durante la explotación y la reventa.
Esta guía presenta los principales impuestos inmobiliarios marroquíes, ejemplos en euros y las preguntas que conviene plantear a los profesionales antes de invertir.
Importante — situación a 22 de octubre de 2026: esta guía se basa en el Código General de Impuestos marroquí de 2026 y las reglas conocidas en esa fecha. El proyecto de Ley de Finanzas de 2027, examinado en Consejo de Gobierno el 20 de octubre de 2026, no es una ley definitivamente adoptada y promulgada. Los tipos, exenciones y procedimientos susceptibles de cambiar deberán comprobarse tras la publicación de los textos definitivos. Los ejemplos son orientativos y no constituyen asesoramiento fiscal individualizado.
Para evaluar la fiscalidad de un riad, separe adquisición, tenencia, ingresos de explotación, distribuciones y reventa. El estatuto del propietario y la calificación de la actividad determinan el análisis; un único tipo impositivo no basta. Darnel integra estas partidas en el presupuesto inmobiliario y la previsión, mientras el notario y el asesor fiscal validan el tratamiento individual.
La referencia documental de la guía es el Código General de Impuestos 2026 publicado por el Ministerio de Finanzas. Para un proyecto en 2027, confirme las normas definitivas aplicables al ejercicio antes de utilizar los ejemplos numéricos.
Prepare esta revisión con los gastos de adquisición y los gastos y la tesorería de un riad. En el caso didáctico, el resultado después de impuestos, el dividendo neto y la tesorería disponible son tres conceptos distintos.
¿Qué impuestos inmobiliarios prever en Marruecos en 2027?
Una inversión inmobiliaria puede tributar en distintas etapas de su ciclo de vida.
Hay que distinguir cuatro momentos: adquisición, tenencia, percepción de ingresos y reventa.
Resumen de la fiscalidad inmobiliaria marroquí
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Impuesto o tasa | Situación afectada | Referencia fiscal 2026 |
|---|---|---|
| Derechos de registro | Compra inmobiliaria | Tipo según el acto y el inmueble |
| Conservación de la propiedad | Formalidades de transmisión | Gastos proporcionales y posibles gastos fijos |
| Tasa de vivienda | Inmuebles incluidos en su ámbito | Cálculo según el valor de alquiler y las reglas aplicables |
| Tasa de servicios municipales | Determinados inmuebles | Depende de la ubicación y la base imponible |
| Impuesto sobre la renta | Rendimientos inmobiliarios y actividades afectadas | Según la calificación de los ingresos |
| Impuesto sobre beneficios inmobiliarios | Determinadas transmisiones inmobiliarias | Régimen general y posibles exenciones |
| Impuesto de sociedades | Beneficios de sociedades sujetas al impuesto | Régimen general o particular |
| IVA | Servicios y operaciones sujetos al impuesto | Tipo según la naturaleza de la operación |
| Tasas turísticas | Alojamiento turístico afectado | Según la categoría y las reglas aplicables |
Referencia oficial: Código General de Impuestos marroquí de 2026, publicado por la Dirección General de Impuestos (DGI). Los aranceles de conservación de la propiedad corresponden a las referencias de la ANCFCC; las tasas locales y turísticas deben verificarse en los textos y ante las autoridades competentes.
Esta tabla identifica los posibles impuestos. No significa que todos se apliquen acumulativamente a cada inversor.
¿Por qué considerar toda la duración de la inversión?
Imaginemos dos inversores que adquieren cada uno un inmueble por 400.000 €.
El primero desea conservarlo quince años y percibir alquileres.
El segundo prevé crear un establecimiento turístico y vender la inversión al cabo de siete años.
Sus ingresos, gastos, fiscalidad y estrategias de salida pueden ser muy distintos.
Consejo Darnel: solicite una proyección que incluya al menos la adquisición, cinco años de explotación y una hipótesis de reventa. Así evaluará la inversión más allá de la rentabilidad bruta.
¿Qué gastos e impuestos se pagan al comprar un inmueble en Marruecos?
Al comprar un apartamento, una villa o un riad, el precio acordado con el vendedor no representa todo el presupuesto.
Hay que prever varios gastos.
Derechos de registro
En el marco fiscal de 2026, la adquisición de determinados inmuebles construidos de uso residencial suele estar sujeta a derechos de registro del 4 %, según la calificación exacta del acto y las disposiciones aplicables.
Otras operaciones, especialmente las relativas a terrenos, pueden estar sujetas a tipos distintos.
No aplique automáticamente el 4 % a todas las compras inmobiliarias. Según el artículo 133-I-G del CGI 2026, la adquisición de terrenos sin edificar o con construcciones destinadas a demolición está, en principio, sujeta al 5 %, salvo exención o calificación particular. El artículo 133-I-F contempla, entre otros, el 4 % para los locales construidos afectados. En los proyectos Darnel que combinan adquisición de terreno y gestión de obra, el notario debe distinguir la base del terreno de la correspondiente a los servicios de construcción y verificar cada acto.
Referencia: Código General de Impuestos marroquí de 2026, disposiciones sobre derechos de registro y sus tarifas, especialmente el artículo 133.
Derechos de conservación de la propiedad
En determinadas transmisiones inmobiliarias habituales puede aplicarse un componente proporcional del 1,5 %, al que pueden añadirse otros gastos.
El cálculo depende de la formalidad y de la situación del inmueble.
Fuente oficial: ANCFCC — Conservación de la propiedad.
Honorarios y otros gastos
El comprador también puede tener que prever honorarios notariales, posibles comisiones de agencia, gastos administrativos y costes de verificación del expediente.
Ejemplo: comprar un riad por 400.000 €
Supongamos una operación sujeta a derechos de registro del 4 % y gastos proporcionales de conservación del 1,5 %.
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Concepto | Importe |
|---|---|
| Precio de compra | 400.000 € |
| Registro, hipótesis del 4 % | 16.000 € |
| Conservación, hipótesis del 1,5 % | 6.000 € |
| Honorarios y gastos complementarios estimados | 5.000 € |
| Presupuesto total orientativo | 427.000 € |
El inversor debe aportar aquí 27.000 € adicionales, sin incluir posibles comisiones y gastos particulares no contemplados en el ejemplo.
El notario deberá establecer el desglose exacto.
Atención a las modalidades de pago
La normativa fiscal de 2026 también refuerza la trazabilidad de determinadas operaciones inmobiliarias, con derechos adicionales que pueden aplicarse cuando se cumplen las condiciones legales.
Conviene verificar especialmente las modalidades de pago y los justificantes bancarios.
Consejo Darnel: no transfiera fondos sin que los profesionales competentes hayan validado el circuito de pago y los documentos necesarios.
Para profundizar: Gastos de compra de un riad en Marrakech: la guía completa.
¿Qué impuestos anuales debe pagar un propietario en Marruecos?
Tras la compra, pueden devengarse determinados impuestos y tasas durante la tenencia del inmueble.
Tasa de vivienda
La tasa de vivienda afecta a los inmuebles incluidos en su ámbito de aplicación.
Su cálculo se basa, entre otros elementos, en un valor de alquiler determinado conforme a las reglas fiscales.
Pueden existir exenciones, reducciones o modalidades particulares.
Tasa de servicios municipales
Esta tasa está vinculada a los servicios locales y depende especialmente del valor de alquiler y de la ubicación del inmueble.
Impuesto profesional
Un inmueble utilizado para una actividad profesional también puede estar sujeto al impuesto profesional.
Esta imposición es distinta del impuesto sobre los beneficios.
Pueden existir exenciones temporales en determinadas situaciones y bajo ciertas condiciones.
Consejo Darnel: aclare los impuestos anuales aplicables antes de adquirir el inmueble. Una segunda residencia y un establecimiento hotelero requieren análisis distintos.
¿Cómo tributan los ingresos por alquiler en Marruecos?
La fiscalidad depende de la naturaleza del alquiler y de la situación de quien percibe los ingresos.
Hay que distinguir el alquiler inmobiliario convencional de una actividad profesional de alojamiento.
Alquiler inmobiliario convencional
En determinadas situaciones del régimen de rendimientos inmobiliarios, el marco fiscal de 2026 contempla una reducción a tanto alzado del 40 % para determinar el rendimiento neto imponible.
Después se aplican las reglas de tributación correspondientes al contribuyente, con las modalidades particulares y posibles retenciones.
Referencia: Código General de Impuestos marroquí de 2026, disposiciones sobre rendimientos inmobiliarios, especialmente el artículo 64.
Ejemplo: un apartamento alquilado por 1.000 € al mes
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Cálculo | Importe |
|---|---|
| Alquileres anuales brutos | 12.000 € |
| Reducción ilustrativa del 40 % | 4.800 € |
| Base imponible orientativa | 7.200 € |
Atención: los 7.200 € no son el impuesto que debe pagarse.
Se trata de una base de cálculo previa a la aplicación del régimen fiscal que corresponde a la situación del contribuyente.
¿Por qué una casa de huéspedes es diferente?
Una casa de huéspedes puede ofrecer pernoctaciones, desayunos, restauración, traslados y servicios de bienestar.
Ejerce entonces una actividad económica que no debe asimilarse automáticamente a la percepción de alquileres inmobiliarios.
Consejo Darnel: haga calificar fiscalmente su actividad antes de comparar los ingresos de un apartamento con los de un riad turístico.
¿Cómo tributan las plusvalías inmobiliarias en Marruecos?
Cuando un particular revende un inmueble, la ganancia puede estar sujeta al impuesto sobre la renta por beneficios inmobiliarios.
¿Cómo se calcula el beneficio inmobiliario?
El cálculo fiscal no consiste simplemente en restar el precio de compra al de venta.
Según las reglas aplicables, puede integrar determinados gastos de adquisición, desembolsos admisibles y mecanismos de actualización.
El tipo general
El marco fiscal de 2026 contempla generalmente un tipo del 20 % sobre el beneficio inmobiliario imponible, con una imposición mínima del 3 % del precio de transmisión en los supuestos legales.
Pueden aplicarse exenciones y reglas particulares.
Referencia: Código General de Impuestos marroquí de 2026, especialmente el artículo 73 y las disposiciones sobre beneficios inmobiliarios.
Ejemplo detallado: reventa de un riad
Consideremos las siguientes hipótesis fiscales simplificadas:
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Concepto | Importe |
|---|---|
| Precio de compra inicial | 300.000 € |
| Precio de reventa | 450.000 € |
| Diferencia bruta | 150.000 € |
| Hipótesis de gastos y ajustes fiscalmente admitidos | 30.000 € |
| Beneficio fiscal ilustrativo | 120.000 € |
El impuesto calculado al 20 % sería:
120.000 € × 20 % = 24.000 €.
El mínimo del 3 % del precio de transmisión representaría:
450.000 € × 3 % = 13.500 €.
En este escenario simplificado, el importe calculado al 20 % superaría el mínimo.
El cálculo definitivo puede variar, especialmente por las reglas de actualización, la naturaleza de los gastos y las exenciones.
¿Qué exenciones pueden existir?
Determinadas transmisiones de viviendas habituales pueden beneficiarse de disposiciones particulares, sujetas a condiciones de duración y situación.
Un riad explotado profesionalmente no disfruta automáticamente del régimen de vivienda habitual.
Consejo Darnel: conserve escrituras, facturas de obras, justificantes de pago y documentos bancarios. Pueden resultar determinantes en la reventa.
¿Comprar a título personal o mediante una sociedad: qué diferencias fiscales existen?
La forma de tenencia debe estudiarse antes de la adquisición.
Puede influir en los ingresos, gastos deducibles, obligaciones contables, transmisión y fiscalidad de salida.
Comprar a título personal
Este enfoque puede ser adecuado para determinados proyectos residenciales o de alquiler.
No implica necesariamente una fiscalidad menor, aunque puede presentar una organización distinta.
Comprar mediante una sociedad
Una sociedad puede estructurar una inversión profesional, especialmente en alojamiento turístico.
Sin embargo, conlleva obligaciones contables y fiscales específicas.
Comparativa
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Criterio | Titularidad personal | Sociedad |
|---|---|---|
| Organización | Depende del proyecto | Estructura jurídica independiente |
| Tributación | Según la naturaleza de los ingresos | Según el régimen de la sociedad |
| Contabilidad | Según las obligaciones aplicables | Generalmente más estructurada |
| Gastos y amortizaciones | Según el régimen fiscal | Según las reglas contables y fiscales |
| Distribución de beneficios | No aplicable de la misma forma | Puede generar tributación adicional |
| Reventa | Según el régimen del propietario | Según la venta del inmueble o de las participaciones |
El riesgo de comparar únicamente el impuesto de sociedades
Supongamos que una sociedad obtiene 65.000 € de beneficio fiscal.
Aunque el impuesto de sociedades hipotético fuera de 13.000 €, los 52.000 € restantes no representan automáticamente una cantidad neta transferible a la cuenta personal del inversor.
El reparto de dividendos puede tener su propio tratamiento fiscal.
Consejo Darnel: compare las estructuras durante toda la vida del proyecto, incluyendo explotación, posibles distribuciones y reventa.
¿Qué fiscalidad se aplica a la explotación de un riad o una casa de huéspedes en Marrakech?
Un riad turístico es una empresa de hospitalidad.
Su facturación puede proceder de varias actividades:
- Alojamiento.
- Restauración.
- Servicios de spa.
- Traslados.
- Excursiones.
- Reservas de uso exclusivo.
- Servicios complementarios.
Cada categoría de ingresos debe registrarse y analizarse correctamente.
Impuesto de sociedades
Cuando una sociedad explota un riad, sus beneficios imponibles pueden estar sujetos al impuesto de sociedades (IS).
El tipo del 20 % es una hipótesis de trabajo para muchas sociedades en el marco de 2026, pero no debe presentarse como universal. Su aplicación depende especialmente de la base imponible, los umbrales, el régimen fiscal y las disposiciones particulares; debe validarse el tipo efectivamente aplicable al proyecto.
No debe aplicarse sin verificación.
Referencia: Código General de Impuestos marroquí de 2026, artículo 19 y disposiciones relacionadas.
¿Qué gastos pueden ser deducibles?
Sujeta a las condiciones fiscales y contables, una empresa hotelera puede contabilizar, entre otros:
- Salarios y cotizaciones sociales.
- Compras de consumibles.
- Gastos de mantenimiento.
- Facturas de agua y electricidad.
- Comisiones de distribución.
- Gastos de marketing.
- Seguros.
- Honorarios profesionales.
- Amortizaciones fiscalmente admitidas.
¿Las obras son inmediatamente deducibles?
No necesariamente.
Una reparación corriente y una mejora duradera del inmueble no siempre reciben el mismo tratamiento.
Algunos gastos deben capitalizarse y amortizarse después.
Consejo Darnel: distinga desde el plan de negocio los gastos de explotación, las inversiones, las amortizaciones y los desembolsos de tesorería.
¿Qué ventajas fiscales existen para las empresas hoteleras en Marruecos?
Este es uno de los asuntos más importantes para los inversores que desean explotar un riad o un hotel boutique.
La exención del impuesto de sociedades vinculada a ciertos ingresos en divisas
El artículo 6 del Código General de Impuestos de 2026 contempla un régimen específico para las empresas hoteleras.
Según el artículo 6-I-B-5° del CGI 2026, la exención total del IS durante cinco ejercicios consecutivos puede afectar a la fracción de base imponible correspondiente a la facturación elegible en divisas debidamente repatriadas, directamente o mediante agencias de viajes. El período comienza en el ejercicio de la primera operación de alojamiento realizada en divisas. La exención exige, entre otros requisitos, presentar con las declaraciones fiscales un estado que detalle los productos y la facturación en divisas de cada establecimiento y la parte exenta. Deben validarse para el riad la calificación de empresa hotelera, la trazabilidad de las divisas y las obligaciones declarativas.
El período está vinculado al ejercicio en que se realiza la primera operación elegible de alojamiento en divisas.
Esto no significa que un nuevo establecimiento turístico quede automáticamente exento del IS sobre todos sus beneficios.
Referencia oficial: Código General de Impuestos de 2026 — artículo 6.
Ejemplo didáctico: un riad con distintos orígenes de ingresos
Imaginemos una sociedad hotelera con un resultado fiscal de 100.000 €.
Parte de su facturación podría proceder de operaciones elegibles en divisas debidamente repatriadas, mientras que otra parte no cumpliría las condiciones del régimen.
Sería incorrecto aplicar directamente una exención a la totalidad de los 100.000 €.
El profesional encargado deberá determinar la fracción de base imponible realmente elegible según las disposiciones legales y los justificantes.
Las cuatro comprobaciones esenciales
- ¿El establecimiento está comprendido en el ámbito del régimen?
- ¿Los ingresos cumplen las condiciones sobre divisas y repatriación?
- ¿Se cumplen los requisitos documentales y declarativos?
- ¿Resulta efectivamente aplicable el período de exención?
Consejo Darnel: no base la rentabilidad de un proyecto en una exención fiscal sin obtener antes una validación documentada de su elegibilidad.
IVA, tasas turísticas y obligaciones contables de un riad
¿Qué IVA se aplica al alojamiento turístico?
El marco fiscal marroquí contempla un tipo reducido del 10 % para determinados servicios de alojamiento turístico y restauración de las categorías previstas por la ley.
El tipo general es del 20 %.
La calificación exacta del servicio sigue siendo determinante.
Referencia: Código General de Impuestos marroquí de 2026, artículo 99 y disposiciones aplicables.
Ejemplo: una habitación vendida por 165 € IVA incluido
Suponiendo un servicio sujeto al 10 % de IVA:
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Indicador | Importe |
|---|---|
| Precio pagado por el cliente | 165 € IVA incluido |
| Facturación sin IVA | 150 € |
| IVA repercutido | 15 € |
Los 15 € de IVA repercutido no constituyen beneficio.
El IVA que debe ingresarse depende, entre otros factores, de las reglas de deducción y las declaraciones aplicables.
Tasas vinculadas a las pernoctaciones
Un establecimiento turístico también puede estar sujeto a la tasa municipal de estancia y a la tasa de promoción turística.
Su importe depende de las reglas aplicables, especialmente de la categoría del establecimiento y las pernoctaciones afectadas.
Obligaciones sociales
Cuando un riad emplea personal, también debe organizar las declaraciones sociales, las cotizaciones y las obligaciones salariales.
Los cinco indicadores que deben distinguirse en la contabilidad
Facturación con IVA incluido.
Facturación sin IVA.
IVA y tasas recaudadas.
Gastos de explotación.
Resultado fiscal y tesorería.
Consejo Darnel: configure su software hotelero y su contabilidad para separar los distintos ingresos e impuestos desde la apertura.
¿Ya explota un riad en Marrakech?
El rendimiento del establecimiento depende de los ingresos, pero también de los gastos, las comisiones de distribución y la calidad de la gestión.
Darnel Hospitality interviene en cuestiones de comercialización y gestión hotelera.
Descubrir el acompañamiento Darnel Hospitality →
Caso práctico: fiscalidad de un riad de siete habitaciones
Consideremos un establecimiento de siete habitaciones explotado profesionalmente en Marrakech.
El objetivo es distinguir facturación, resultado operativo, resultado fiscal y beneficio después de impuestos.
Hipótesis comerciales
- Siete habitaciones.
- ADR sin IVA: 150 €.
- Ocupación: 65 %.
- Explotación durante 365 días.
- Ingresos complementarios sin IVA: 30.887 €.
Paso 1: calcular la facturación
La facturación teórica de las habitaciones es:
7 × 365 × 65 % × 150 € = 249.112,50 € sin IVA.
Con los ingresos complementarios:
249.112,50 € + 30.887 € = 279.999,50 € sin IVA, aproximadamente 280.000 €.
Paso 2: calcular el resultado
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Indicador anual | Importe |
|---|---|
| Facturación sin IVA | 280.000 € |
| Gastos de explotación sin amortizaciones (hipótesis global que debe desglosarse: personal y cotizaciones, energía, mantenimiento, consumibles, comercialización y comisiones, seguros, gestión y administración) | 190.000 € |
| Excedente operativo simplificado | 90.000 € |
| Amortizaciones hipotéticas | 25.000 € |
| Resultado simplificado antes de impuestos | 65.000 € |
Paso 3: ilustrar el impuesto de sociedades
Supongamos que el resultado fiscal también es de 65.000 €, que no se aplica ninguna ventaja fiscal y que el tipo considerado es del 20 %.
El IS teórico sería:
65.000 € × 20 % = 13.000 €.
El resultado contable simplificado después de este impuesto sería de 52.000 €. No es un dividendo neto ni una suma automáticamente disponible para el inversor: aún deben examinarse las necesidades de tesorería, la financiación, las inversiones y la posible fiscalidad de una distribución.
El cálculo no incluye posibles ajustes fiscales, cuotas mínimas, contribuciones, gastos financieros o regímenes particulares.
Paso 4: comprender la tesorería
Las amortizaciones reducen el resultado contable sin representar una salida de tesorería del ejercicio.
En cambio, devolver el capital de un préstamo puede reducir la tesorería sin constituir un gasto deducible de la misma naturaleza.
Suponiendo que no haya otros ajustes, el flujo teórico antes de nuevas inversiones y financiación podría aproximarse a:
52.000 € + 25.000 € = 77.000 €.
Pero esta suma no es automáticamente distribuible ni está disponible para el inversor.
Todavía deben examinarse las devoluciones de préstamos, las inversiones de reposición, las necesidades de capital circulante y otras posibles obligaciones.
Las cinco cifras que todo inversor debe conocer
- Facturación sin IVA.
- Excedente operativo.
- Resultado fiscal.
- Resultado después de impuestos.
- Tesorería realmente disponible.
Consejo Darnel: solicite una previsión que distinga estos cinco niveles. Una rentabilidad anunciada sin explicar gastos e impuestos es insuficiente para tomar una decisión de inversión.
¿Cuánto podría generar realmente su futuro riad?
Compare ingresos, gastos y distintos escenarios de explotación con los recursos financieros de Darnel Collection.
Acceder al simulador de rentabilidad y los recursos para inversores →
Alquiler convencional o explotación turística: ¿qué diferencia hay después de impuestos?
Un inversor puede dudar entre una vivienda de alquiler convencional y un establecimiento turístico.
Estos modelos presentan características económicas y fiscales diferentes.
Ejemplo comparativo sobre una inversión de 400.000 €
Las cifras siguientes son totalmente hipotéticas.
En pantallas pequeñas, desplace la tabla horizontalmente si es necesario.
| Indicador | Alquiler convencional | Explotación turística |
|---|---|---|
| Inversión global | 400.000 € | 400.000 € |
| Ingresos anuales sin IVA | 24.000 € | 120.000 € |
| Gastos de funcionamiento | 5.000 € | 84.000 € |
| Saldo antes de amortizaciones e impuestos | 19.000 € | 36.000 € |
| Actividad | Alquiler inmobiliario | Alojamiento turístico |
| Fiscalidad | Según los rendimientos inmobiliarios y la situación | Según el régimen profesional |
| Organización | Gestión de alquileres | Gestión hotelera |
El saldo de explotación turística es aquí superior, pero la actividad exige más organización y presenta otros riesgos.
¿Por qué no comparar directamente los impuestos?
El alquiler convencional puede tributar como rendimiento inmobiliario, mientras que una explotación turística puede estar sujeta al IR profesional o al IS.
Las bases imponibles, deducciones, amortizaciones y obligaciones son distintas.
Por tanto, sería engañoso aplicar un tipo uniforme a ambas columnas.
¿Qué estrategia elegir?
La respuesta depende del tiempo que el inversor quiera dedicar a su actividad, de su presupuesto, residencia fiscal y objetivos patrimoniales.
Consejo Darnel: compare siempre ambos modelos teniendo en cuenta los gastos, la fiscalidad aplicable y el tiempo de gestión necesario.
¿Qué fiscalidad se aplica a un inversor francés en Marruecos?
Un inversor residente fiscal en Francia que compra un inmueble en Marruecos debe examinar sus obligaciones en ambos países.
La nacionalidad no basta para determinar el régimen fiscal.
Primera pregunta: ¿dónde es residente fiscal?
La residencia fiscal depende de las normas internas y, cuando proceda, del convenio fiscal entre Francia y Marruecos.
Segunda pregunta: ¿qué tipo de ingresos percibe?
Hay que distinguir:
- Alquileres inmobiliarios.
- Beneficios de una actividad hotelera.
- Dividendos de una sociedad.
- Plusvalías inmobiliarias.
- Plusvalías sobre valores.
Estos ingresos pueden estar sujetos a disposiciones distintas del convenio.
Tercera pregunta: ¿dónde tributan los ingresos?
El convenio fiscal entre Francia y Marruecos establece, entre otras, reglas sobre los rendimientos de inmuebles situados en uno de los dos Estados.
Los rendimientos inmobiliarios y las ganancias de su transmisión deben examinarse según los artículos aplicables del convenio.
Los beneficios comerciales y los dividendos se rigen por otras disposiciones.
Cuarta pregunta: ¿hay que declarar estos ingresos en Francia?
Un residente fiscal francés debe examinar sus obligaciones declarativas en Francia incluso cuando el convenio atribuye a Marruecos un derecho de imposición. El tratamiento varía según la tenencia directa o mediante sociedad, la calificación de los ingresos (alquileres, beneficios de explotación, dividendos o plusvalías), la residencia fiscal y las disposiciones precisas del convenio. No debe prometerse ausencia de doble imposición sin un estudio individualizado de los mecanismos convencionales aplicables.
Los mecanismos para evitar la doble imposición dependen de la naturaleza de los ingresos y de las disposiciones del convenio.
No debe deducirse que los rendimientos inmobiliarios marroquíes queden automáticamente dispensados de toda declaración francesa.
Fuentes oficiales:
- Convenio fiscal entre Francia y Marruecos — impots.gouv.fr
- Doctrina administrativa francesa sobre el convenio franco-marroquí — BOFiP
Documentos que deben prepararse
El inversor debería conservar especialmente las escrituras de adquisición, justificantes bancarios, declaraciones fiscales, documentos contables y pruebas del pago de impuestos.
Consejo Darnel: si reside fiscalmente en Francia, haga revisar su estructura por un profesional que conozca la fiscalidad de ambos países antes de adquirir un inmueble o constituir una sociedad en Marruecos.
Los diez errores fiscales que deben evitarse antes de invertir en Marruecos
Error 1: confundir la facturación con IVA y sin IVA. El IVA recaudado no constituye un ingreso definitivamente adquirido.
Error 2: aplicar un tipo fiscal sin verificar las condiciones. Un tipo general no cubre necesariamente todas las situaciones.
Error 3: asimilar una casa de huéspedes a un alquiler convencional. Las actividades pueden estar sujetas a regímenes distintos.
Error 4: considerar todas las obras inmediatamente deducibles. Algunas inversiones deben capitalizarse y amortizarse.
Error 5: olvidar las tasas locales y turísticas. Deben figurar en las previsiones.
Error 6: suponer que una sociedad siempre paga menos impuestos. También deben estudiarse las distribuciones y la reventa.
Error 7: descuidar la fiscalidad franco-marroquí. La residencia fiscal y la naturaleza de los ingresos son determinantes.
Error 8: no conservar los justificantes. Pueden ser esenciales en una inspección o reventa.
Error 9: anticipar una exención sin validación. Una ventaja fiscal puede estar sujeta a condiciones estrictas.
Error 10: olvidar la fiscalidad de salida. La venta del inmueble o de las participaciones puede modificar mucho la rentabilidad global.
Consejo Darnel: una ventaja fiscal no convierte una mala inversión en buena. La coherencia inmobiliaria y económica debe seguir siendo prioritaria.
Caso de inversión Darnel Collection: Dar Léon & Spa
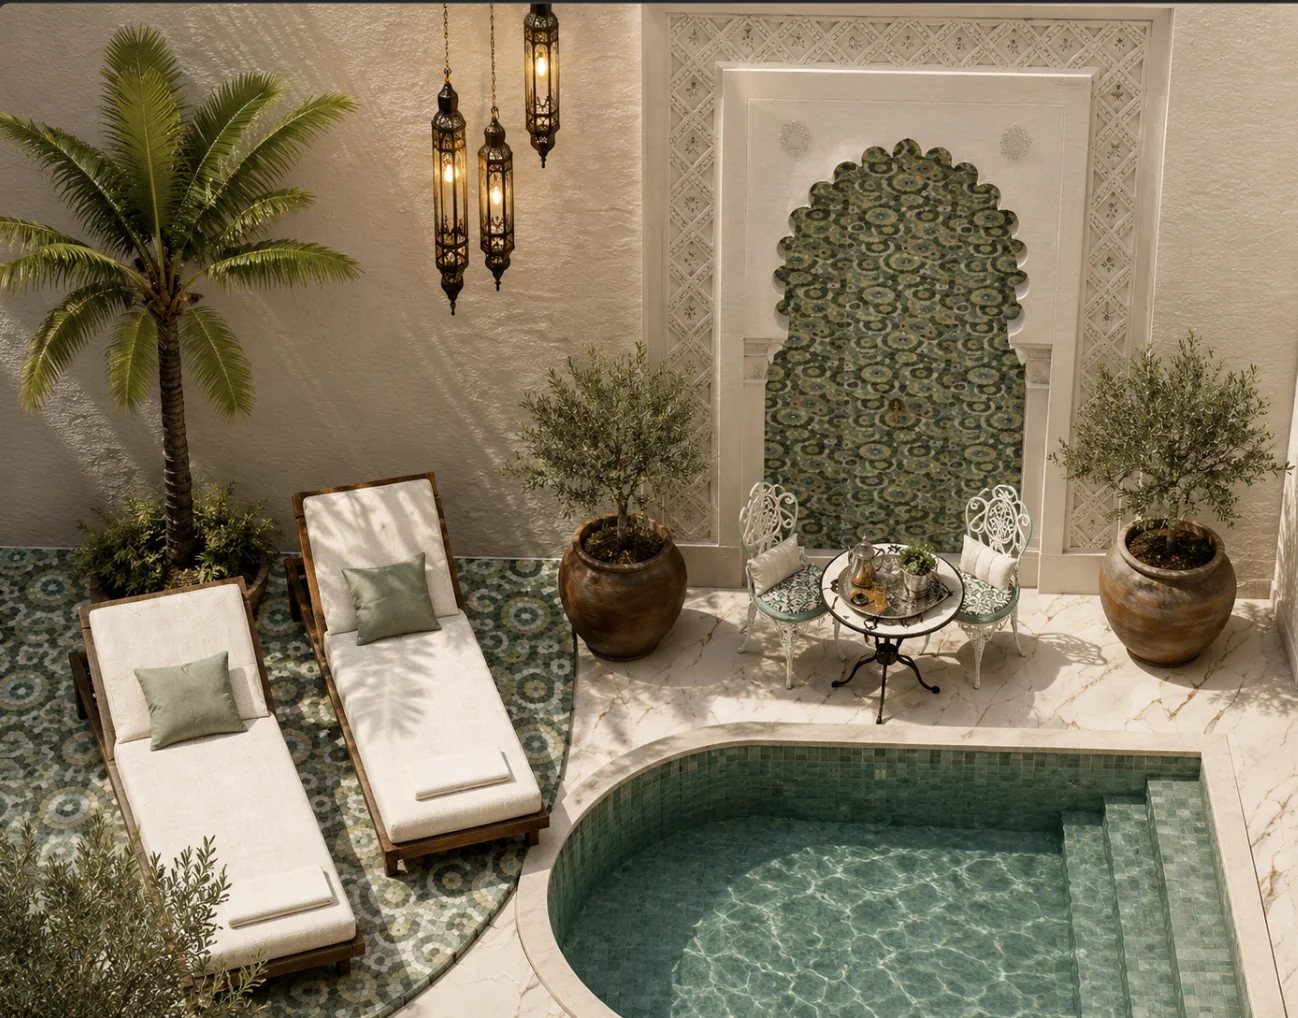
CASO DE INVERSIÓN — DAR LÉON & SPA
4 habitaciones • Bab Doukkala • Riad y spa privado
Dar Léon & Spa es un proyecto inmobiliario turístico situado en Bab Doukkala, en la Medina de Marrakech.
El programa prevé cuatro habitaciones, un patio con piscina, una azotea y un espacio de spa privado.
Ilustra una estrategia de inversión que combina diseño arquitectónico, posicionamiento hotelero y potencial de explotación.
Tres cifras clave
4 habitaciones previstas.
Aproximadamente 200 m² de superficie desarrollada anunciada.
Precio de comercialización orientativo de 550.000 €, sin gastos de adquisición. Para Dar Léon, la operación prevista distingue la adquisición del terreno y el contrato de gestión de obra. Por tanto, los derechos de registro y gastos de conservación no deben calcularse automáticamente sobre los 550.000 €: su base depende del precio y la calificación jurídica del bien transmitido, los actos firmados y las reglas aplicables. Los servicios de construcción y su posible tratamiento de IVA deben analizarse por separado. El desglose definitivo corresponde al notario y al asesor fiscal, sobre la documentación.
Por qué debe anticiparse la fiscalidad
Para un proyecto de esta naturaleza, el inversor debe determinar:
- La forma de tenencia del inmueble.
- La calificación de la actividad turística.
- El tratamiento de los gastos de construcción y equipamiento.
- Las posibles amortizaciones.
- El IVA aplicable a los servicios.
- Las condiciones de acceso a posibles regímenes fiscales hoteleros.
- La fiscalidad de una futura reventa.
Estos elementos deben estudiarse antes de considerar un resultado de explotación como rentabilidad neta.
Descubrir los proyectos inmobiliarios Darnel Collection →
Preguntas frecuentes: fiscalidad inmobiliaria en Marruecos en 2027
¿Qué impuestos se pagan al comprar un inmueble en Marruecos?
La adquisición puede generar derechos de registro, gastos de conservación de la propiedad y otros gastos. Los tipos dependen de la naturaleza de la operación.
¿Cuál es el tipo de registro al comprar un riad?
Determinadas adquisiciones de inmuebles construidos de uso residencial suelen estar sujetas al 4 % en el marco de 2026. Debe verificarse la calificación exacta del acto.
¿Cómo tributan los ingresos por alquiler en Marruecos?
El régimen depende de la naturaleza del alquiler y de la situación del contribuyente. Algunos rendimientos inmobiliarios pueden beneficiarse de una reducción a tanto alzado del 40 % para determinar la base imponible.
¿Qué impuesto se aplica a una plusvalía inmobiliaria?
El régimen general de 2026 contempla, entre otros, un tipo del 20 % del beneficio inmobiliario imponible, con un mínimo en los supuestos legales. Pueden existir exenciones.
¿Debe un francés pagar impuestos en Marruecos?
Un inversor francés puede tener obligaciones fiscales en Marruecos según sus ingresos y operaciones. También deben considerarse su residencia fiscal y el convenio franco-marroquí.
¿Qué IVA se aplica a las habitaciones de un riad?
Determinados servicios de alojamiento turístico están sujetos al 10 % de IVA, según las reglas aplicables y la calificación del servicio.
¿Una casa de huéspedes está exenta del IS durante cinco años?
No automáticamente. El régimen hotelero contempla disposiciones condicionadas sobre, entre otros elementos, una fracción de la base imponible vinculada a ingresos elegibles en divisas debidamente repatriadas.
¿Pueden deducirse las obras de renovación de un riad?
Depende de la naturaleza de las obras y de las reglas fiscales. Algunos gastos pueden ser deducibles, mientras que otros deben capitalizarse y amortizarse.
¿Es necesario crear una sociedad para explotar un riad?
La elección depende del proyecto, las obligaciones normativas y la estrategia patrimonial. Una sociedad puede ser adecuada para una actividad profesional, pero no es siempre la mejor solución fiscal.
¿Deben declararse en Francia los ingresos de un riad en Marruecos?
Un residente fiscal francés debe examinar sus obligaciones declarativas en Francia y el convenio fiscal franco-marroquí, incluso cuando los ingresos tributan en Marruecos.
¿Cómo se calcula la rentabilidad neta después de impuestos?
Hay que distinguir facturación, gastos, amortizaciones, resultado fiscal, impuestos, financiación y tesorería disponible. La rentabilidad bruta por sí sola no basta.
¿Cambiará la fiscalidad inmobiliaria marroquí en 2027?
Puede haber cambios. Las reglas definitivas deberán verificarse tras la adopción de los textos aplicables a 2027.
Para profundizar en su inversión inmobiliaria en Marruecos
La fiscalidad debe estudiarse junto con las otras dimensiones del proyecto: adquisición, renovación, explotación y reventa.
Consulte nuestras guías complementarias:
- Invertir en Marrakech en 2027: la guía completa
- Comprar un riad en Marrakech: precios y trámites
- Gastos de compra de un riad en Marrakech
- Gastos de explotación de un riad: ¿cuánto queda realmente?
- Los doce indicadores de rentabilidad de un riad en Marrakech
Nuestro libro: Réussir sa nouvelle vie au Maroc
Réussir sa nouvelle vie au Maroc: la guía práctica para instalarse, invertir y prosperar
¿Piensa desarrollar un proyecto inmobiliario, crear una actividad o preparar su instalación en Marruecos?
Este libro aporta referencias complementarias para reflexionar sobre su proyecto y anticipar algunos trámites.
Descubrir el libro en Amazon →
Conclusión: anticipar la fiscalidad para invertir mejor en Marruecos
Invertir en el sector inmobiliario marroquí en 2027 requiere una visión global.
El precio de compra, los ingresos y el valor potencial de reventa no bastan para evaluar el rendimiento real.
Los derechos de adquisición, impuestos anuales, tributación de ingresos, gastos profesionales y fiscalidad de transmisión pueden modificar sensiblemente el resultado final.
Para un riad o un hotel boutique, el análisis también debe tener en cuenta el IVA, las amortizaciones, las tasas turísticas y los posibles regímenes fiscales específicos.
Una inversión inmobiliaria exitosa se prepara antes de la compra, se gestiona durante la explotación y se evalúa tras todos los costes e impuestos aplicables.
En Darnel Collection combinamos la reflexión inmobiliaria con un enfoque económico de la explotación turística.
¿Desea invertir en un riad o un hotel boutique en Marrakech?
Preséntenos su presupuesto, proyecto y objetivos.
Podremos hablar de su coherencia inmobiliaria y potencial de explotación; las cuestiones fiscales individuales deberán validarse con profesionales competentes.
Estudiar mi proyecto inmobiliario y las partidas que requieren validación fiscal →
Sobre el autor
Georges Lelièvre — Darnel Collection
Darnel Collection desarrolla proyectos inmobiliarios turísticos en Marrakech, combinando diseño arquitectónico, inversión y reflexión sobre el rendimiento de explotación.
Nota editorial y límites de validación: esta guía presenta una revisión documental de las principales reglas fiscales conocidas a 22 de octubre de 2026; no constituye asesoramiento fiscal individualizado ni certificación profesional. Las proyecciones para 2027 siguen sujetas a la adopción y publicación de los textos definitivos. La base y los tipos de los gastos de Dar Léon dependen de las escrituras notariales y de la estructura terreno/construcción. Para los inversores franceses, el convenio debe estudiarse según la residencia fiscal, la forma de tenencia y la categoría de ingresos. Antes de cualquier decisión de inversión o publicación de simulaciones personalizadas, solicite al notario y a un asesor fiscal cualificado que confirmen estos puntos, las posibles exenciones hoteleras, el IVA y las tasas locales.