
Exploitation touristique et réglementation
Fiscalité immobilière au Maroc en 2027 : impôts, taxes et stratégies pour investir dans un riad

Acheter un appartement au Maroc, investir dans un riad à Marrakech ou développer un boutique-hôtel peut constituer un projet patrimonial ou entrepreneurial attractif.
Mais une question revient systématiquement chez les investisseurs : combien reste-t-il réellement après les impôts et les taxes ?
Car la fiscalité immobilière au Maroc ne se limite pas aux frais d'acquisition.
Droits d'enregistrement, conservation foncière, impôt sur les revenus locatifs, taxe d'habitation, impôt sur les sociétés, TVA, taxes touristiques et fiscalité de revente peuvent modifier sensiblement la rentabilité d'un investissement.
Et les règles ne sont pas identiques pour tous.
Un Français qui achète un appartement pour le louer à l'année ne relève pas nécessairement du même régime qu'un investisseur qui exploite une maison d'hôtes de sept chambres à Marrakech.
De même, détenir un bien personnellement ou par l'intermédiaire d'une société peut produire des conséquences différentes pendant l'exploitation et lors de la revente.
Dans ce guide, vous découvrirez les principaux impôts immobiliers marocains, des exemples chiffrés en euros et les questions à poser aux professionnels avant d'investir.
Important — situation au 22 octobre 2026 : ce guide s'appuie sur le Code général des impôts marocain 2026 et les règles connues à cette date. Le projet de loi de finances 2027, examiné en Conseil de gouvernement le 20 octobre 2026, ne constitue pas une loi définitivement adoptée et promulguée. Les taux, exonérations et modalités susceptibles d'évoluer devront être contrôlés après publication des textes définitifs. Les exemples sont indicatifs et ne constituent pas un conseil fiscal individualisé.
Pour évaluer la fiscalité d’un riad, distinguez acquisition, détention, revenus d’exploitation, distributions et revente. Le statut du propriétaire et la qualification de l’activité déterminent l’analyse ; un taux unique ne suffit pas. Darnel intègre ces postes au budget immobilier et au prévisionnel, tandis que le notaire et le conseil fiscal valident le traitement individuel.
La référence documentaire du guide est le Code général des impôts 2026 publié par le ministère des Finances. Pour un projet en 2027, faites vérifier les textes définitifs applicables à l’exercice avant d’utiliser les exemples chiffrés.
Préparez cette vérification avec les frais d’acquisition et les charges et la trésorerie d’un riad. Dans le cas pédagogique du guide, le résultat après impôt, le dividende net et la trésorerie disponible désignent trois notions différentes.
Quels impôts immobiliers prévoir au Maroc en 2027 ?
Un investissement immobilier peut être imposé à différentes étapes de son cycle de vie.
Il faut distinguer quatre moments : l'acquisition, la détention, la perception des revenus et la revente.
Tableau récapitulatif de la fiscalité immobilière marocaine
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Impôt ou taxe | Situation concernée | Repère fiscal 2026 |
|---|---|---|
| Droits d'enregistrement | Achat immobilier | Taux selon la nature de l'acte et du bien |
| Conservation foncière | Formalités de mutation | Frais proportionnels et éventuels frais fixes |
| Taxe d'habitation | Immeubles entrant dans son champ | Calcul selon la valeur locative et les règles applicables |
| Taxe de services communaux | Certains biens immobiliers | Dépend de la localisation et de la base imposable |
| Impôt sur le revenu | Revenus fonciers et activités concernées | Selon la qualification du revenu |
| Impôt sur les profits fonciers | Certaines cessions immobilières | Régime général et exonérations éventuelles |
| Impôt sur les sociétés | Bénéfices des sociétés imposables | Régime général ou particulier |
| TVA | Prestations et opérations imposables | Taux selon la nature de l'opération |
| Taxes touristiques | Hébergement touristique concerné | Selon la catégorie et les règles applicables |
Source officielle de référence : Code général des impôts marocain 2026, publié par la Direction générale des impôts (DGI). Les tarifs de conservation foncière relèvent des références de l'ANCFCC ; les taxes locales et touristiques doivent être vérifiées auprès des textes et autorités compétents.
Ce tableau sert à identifier les impôts possibles. Il ne signifie pas que tous s'appliquent cumulativement à chaque investisseur.
Pourquoi faut-il raisonner sur toute la durée de l'investissement ?
Imaginons deux investisseurs qui acquièrent chacun un bien immobilier pour 400 000 €.
Le premier souhaite le conserver pendant quinze ans et percevoir des loyers.
Le second envisage de créer un établissement touristique, puis de revendre son investissement après sept ans.
Leurs revenus, leurs charges, leur fiscalité et leurs stratégies de sortie peuvent être très différents.
Conseil Darnel : demandez une projection couvrant au minimum l'acquisition, cinq années d'exploitation et une hypothèse de revente. Cela permet d'évaluer l'investissement au-delà de sa rentabilité brute.
Quels frais et impôts payer lors d'un achat immobilier au Maroc ?
Lors de l'achat d'un appartement, d'une villa ou d'un riad, le prix convenu avec le vendeur ne représente pas l'intégralité du budget.
Plusieurs dépenses doivent être anticipées.
Les droits d'enregistrement
Dans le cadre fiscal de 2026, l'acquisition de certains immeubles bâtis à usage d'habitation relève généralement d'un droit d'enregistrement de 4 %, sous réserve de la qualification précise de l'acte et des dispositions applicables.
Certaines autres opérations, notamment foncières, peuvent relever de taux différents.
Il ne faut donc pas appliquer automatiquement 4 % à tous les achats immobiliers. Selon l'article 133-I-G du CGI 2026, l'acquisition de terrains nus ou de terrains comportant des constructions destinées à être démolies relève en principe du taux de 5 %, sous réserve d'une exonération ou d'une qualification particulière. L'article 133-I-F prévoit notamment 4 % pour les locaux construits concernés. Pour les projets Darnel associant acquisition foncière et maîtrise d'ouvrage, le notaire doit distinguer l'assiette du terrain de celle des prestations de construction et vérifier chaque acte.
Référence : Code général des impôts marocain 2026, dispositions relatives aux droits d'enregistrement et à leurs tarifs, notamment l'article 133.
Les droits de conservation foncière
Pour certaines mutations immobilières classiques, une composante proportionnelle de 1,5 % peut s'appliquer, à laquelle s'ajoutent éventuellement d'autres frais.
Le décompte dépend de la formalité et du statut du bien.
Source officielle : ANCFCC — Conservation foncière.
Les honoraires et autres frais
L'acquéreur peut également devoir prévoir les honoraires notariaux, les commissions d'agence éventuelles, les frais administratifs et les coûts de vérification du dossier.
Exemple : acheter un riad à 400 000 €
Supposons un bien dont la transaction relève du droit d'enregistrement de 4 % et des frais proportionnels de conservation de 1,5 %.
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Poste | Montant |
|---|---|
| Prix d'achat | 400 000 € |
| Enregistrement, hypothèse 4 % | 16 000 € |
| Conservation, hypothèse 1,5 % | 6 000 € |
| Honoraires et frais complémentaires estimés | 5 000 € |
| Budget total indicatif | 427 000 € |
L'investisseur doit ici mobiliser 27 000 € supplémentaires, hors éventuelles commissions et dépenses particulières non comprises dans l'exemple.
Le notaire devra établir le décompte exact.
Attention aux modalités de paiement
La réglementation fiscale 2026 comporte également des dispositions renforçant la traçabilité de certaines transactions immobilières, avec un droit supplémentaire susceptible de s'appliquer lorsque les conditions légales sont réunies.
Il convient notamment de vérifier les modalités de règlement et les justificatifs bancaires.
Conseil Darnel : ne transférez jamais les fonds sans avoir fait valider le circuit de paiement et les documents nécessaires par les professionnels compétents.
Pour approfondir : Frais d'achat d'un riad à Marrakech : le guide complet.
Quelles taxes annuelles doit payer un propriétaire immobilier au Maroc ?
Après l'achat, certains impôts et taxes peuvent être dus pendant la détention du bien.
La taxe d'habitation
La taxe d'habitation concerne les biens entrant dans son champ d'application.
Son calcul repose notamment sur une valeur locative déterminée selon les règles fiscales.
Des exonérations, réductions ou modalités particulières peuvent exister.
La taxe de services communaux
Cette taxe est liée aux services locaux et dépend notamment de la valeur locative et de la situation géographique du bien.
La taxe professionnelle
Un bien utilisé dans le cadre d'une activité professionnelle peut également entrer dans le champ de la taxe professionnelle.
Cette imposition est distincte de l'impôt sur les bénéfices.
Des exonérations temporaires peuvent être prévues dans certaines situations, sous conditions.
Conseil Darnel : faites préciser les taxes annuelles applicables au bien avant l'acquisition. Une résidence secondaire et un établissement hôtelier ne doivent pas être analysés de la même manière.
Comment sont imposés les revenus locatifs au Maroc ?
La fiscalité dépend de la nature de la location et du statut de celui qui perçoit les revenus.
Il faut distinguer la location immobilière classique d'une activité professionnelle d'hébergement.
La location immobilière classique
Dans certaines situations relevant du régime des revenus fonciers, le cadre fiscal 2026 prévoit un abattement forfaitaire de 40 % pour déterminer le revenu net imposable.
Ce revenu est ensuite soumis aux règles d'imposition applicables au contribuable, sous réserve des modalités particulières et retenues éventuelles.
Référence : Code général des impôts marocain 2026, dispositions relatives aux revenus fonciers, notamment l'article 64.
Exemple : un appartement loué 1 000 € par mois
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Calcul | Montant |
|---|---|
| Loyers annuels bruts | 12 000 € |
| Abattement illustratif de 40 % | 4 800 € |
| Base imposable indicative | 7 200 € |
Attention : les 7 200 € ne correspondent pas à l'impôt à payer.
Il s'agit d'une base de calcul avant application du régime fiscal correspondant à la situation du contribuable.
Pourquoi une maison d'hôtes est différente ?
Une maison d'hôtes peut proposer des nuitées, des petits-déjeuners, des prestations de restauration, des transferts et des services de bien-être.
Elle exerce alors une activité économique qui ne doit pas être assimilée automatiquement à la perception de loyers fonciers.
Conseil Darnel : faites qualifier fiscalement votre activité avant de comparer les revenus d'un appartement avec ceux d'un riad touristique.
Quelle fiscalité sur la plus-value immobilière au Maroc ?
Lorsqu'un particulier revend un bien immobilier, le gain réalisé peut relever de l'impôt sur le revenu au titre des profits fonciers.
Comment calculer le profit immobilier ?
Le calcul fiscal ne consiste pas simplement à soustraire le prix d'achat du prix de vente.
Il peut intégrer, selon les règles applicables, certains frais d'acquisition, dépenses admissibles et mécanismes d'actualisation.
Le taux général
Le cadre fiscal 2026 prévoit généralement un taux de 20 % sur le profit foncier imposable, avec un minimum d'imposition de 3 % du prix de cession dans les situations prévues par la loi.
Des exonérations et règles particulières peuvent s'appliquer.
Référence : Code général des impôts marocain 2026, notamment l'article 73 et les dispositions relatives aux profits fonciers.
Exemple détaillé : revente d'un riad
Imaginons les hypothèses fiscales simplifiées suivantes :
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Poste | Montant |
|---|---|
| Prix d'achat initial | 300 000 € |
| Prix de revente | 450 000 € |
| Écart brut | 150 000 € |
| Frais et ajustements fiscalement admis, hypothèse | 30 000 € |
| Profit fiscal illustratif | 120 000 € |
L'impôt calculé à 20 % serait :
120 000 € × 20 % = 24 000 €.
Le minimum de 3 % du prix de cession représenterait :
450 000 € × 3 % = 13 500 €.
Dans ce scénario simplifié, le montant calculé à 20 % serait supérieur au minimum.
Le calcul définitif peut être différent, notamment en raison des règles d'actualisation, de la nature des frais et des exonérations.
Quelles exonérations peuvent exister ?
Certaines cessions de résidences principales peuvent bénéficier de dispositions particulières, sous conditions de durée et de situation.
Un riad exploité professionnellement ne bénéficie pas automatiquement du régime d'une résidence principale.
Conseil Darnel : conservez les actes, les factures de travaux, les justificatifs de paiement et les documents bancaires. Ces pièces peuvent jouer un rôle déterminant lors de la revente.
Acheter en nom propre ou en société : quelles différences fiscales ?
Le choix du mode de détention doit être étudié avant l'acquisition.
Il peut influencer les revenus, les charges déductibles, les obligations comptables, la transmission et la fiscalité de sortie.
Acheter en nom propre
Cette approche peut convenir à certains projets résidentiels ou locatifs.
Elle ne signifie pas nécessairement une fiscalité plus faible, mais peut présenter une organisation différente.
Acheter par l'intermédiaire d'une société
Une société peut permettre de structurer un investissement professionnel, notamment dans l'hébergement touristique.
Elle implique cependant des obligations comptables et fiscales spécifiques.
Comparatif
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Critère | Nom propre | Société |
|---|---|---|
| Organisation | Dépend du projet | Structure juridique distincte |
| Imposition | Selon la nature des revenus | Selon le régime de la société |
| Comptabilité | Selon les obligations applicables | Généralement plus structurée |
| Charges et amortissements | Selon le régime fiscal | Selon les règles comptables et fiscales |
| Distribution des bénéfices | Non applicable sous la même forme | Peut générer une fiscalité supplémentaire |
| Revente | Selon le régime du propriétaire | Selon la cession du bien ou des titres |
Le piège d'une comparaison uniquement fondée sur l'IS
Supposons qu'une société réalise 65 000 € de bénéfice fiscal.
Même si l'IS hypothétique était de 13 000 €, les 52 000 € restants ne correspondent pas automatiquement à une somme nette que l'investisseur peut transférer sur son compte personnel.
Une distribution de dividendes peut avoir son propre traitement fiscal.
Conseil Darnel : comparez les montages sur toute la durée du projet, en incluant l'exploitation, les distributions éventuelles et la revente.
Quelle fiscalité pour exploiter un riad ou une maison d'hôtes à Marrakech ?
Un riad touristique est une entreprise d'hospitalité.
Son chiffre d'affaires peut provenir de plusieurs activités :
- L'hébergement.
- La restauration.
- Les prestations de spa.
- Les transferts.
- Les excursions.
- Les privatisations.
- Les services complémentaires.
Chaque catégorie de recettes doit être correctement enregistrée et analysée.
L'impôt sur les sociétés
Lorsqu'une société exploite un riad, ses bénéfices imposables peuvent relever de l'IS.
Le taux de 20 % constitue une hypothèse de travail pour de nombreuses sociétés dans le cadre 2026, mais ne doit pas être présenté comme universel. Son application dépend notamment de la base imposable, des seuils, du régime fiscal et des dispositions particulières ; le taux effectivement applicable au projet doit être validé.
Il ne doit pas être appliqué sans vérification.
Référence : Code général des impôts marocain 2026, article 19 et dispositions associées.
Quelles dépenses peuvent être déductibles ?
Sous réserve des conditions fiscales et comptables, une entreprise hôtelière peut comptabiliser notamment :
- Les salaires et charges sociales.
- Les achats de consommables.
- Les dépenses d'entretien.
- Les factures d'eau et d'électricité.
- Les commissions de distribution.
- Les dépenses marketing.
- Les assurances.
- Les honoraires professionnels.
- Les amortissements fiscalement admis.
Les travaux sont-ils immédiatement déductibles ?
Pas nécessairement.
Une réparation courante et une amélioration durable d'un immeuble ne reçoivent pas toujours le même traitement.
Certaines dépenses doivent être immobilisées puis amorties.
Conseil Darnel : distinguez dès le business plan les charges d'exploitation, les investissements, les amortissements et les dépenses de trésorerie.
Quels avantages fiscaux pour les entreprises hôtelières au Maroc ?
C'est l'un des sujets les plus importants pour les investisseurs qui souhaitent exploiter un riad ou un boutique-hôtel.
L'exonération d'IS liée à certaines recettes en devises
Le Code général des impôts 2026 prévoit, à son article 6, un régime spécifique concernant les entreprises hôtelières.
Selon l'article 6-I-B-5° du CGI 2026, l'exonération totale d'IS pendant cinq exercices consécutifs peut concerner la fraction de base imposable correspondant au chiffre d'affaires éligible réalisé en devises dûment rapatriées, directement ou par l'intermédiaire d'agences de voyages. La période débute à l'exercice de la première opération d'hébergement réalisée en devises. Le bénéfice de l'exonération impose notamment la production, avec les déclarations fiscales requises, d'un état détaillant les produits et le chiffre d'affaires en devises de chaque établissement ainsi que la part exonérée. La qualification d'entreprise hôtelière, la traçabilité des devises et les conditions déclaratives doivent être validées pour le riad concerné.
La période est liée à l'exercice au cours duquel intervient la première opération d'hébergement éligible réalisée en devises.
Cette disposition ne signifie pas qu'un nouvel établissement touristique est automatiquement exonéré d'IS sur l'intégralité de ses bénéfices.
Référence officielle : Code général des impôts 2026 — article 6.
Exemple pédagogique : un riad avec plusieurs origines de recettes
Imaginons une société hôtelière présentant un résultat fiscal de 100 000 €.
Une partie de son chiffre d'affaires pourrait provenir d'opérations éligibles en devises dûment rapatriées, tandis qu'une autre partie ne remplirait pas les conditions du régime.
Il serait incorrect d'appliquer directement une exonération à la totalité des 100 000 €.
Le professionnel chargé du dossier devra déterminer la fraction de base imposable réellement éligible, selon les dispositions légales et les justificatifs.
Les quatre vérifications essentielles
- L'établissement relève-t-il du champ d'application du dispositif ?
- Les recettes concernées remplissent-elles les conditions relatives aux devises et à leur rapatriement ?
- Les justificatifs et obligations déclaratives sont-ils réunis ?
- La période d'exonération est-elle effectivement applicable ?
Conseil Darnel : ne construisez jamais la rentabilité d'un projet autour d'une exonération fiscale avant d'avoir obtenu une validation documentée de son éligibilité.
TVA, taxes touristiques et obligations comptables d'un riad
Quelle TVA s'applique à l'hébergement touristique ?
Le cadre fiscal marocain prévoit un taux réduit de 10 % pour certaines prestations d'hébergement touristique et de restauration relevant des catégories prévues par la loi.
Le taux normal est de 20 %.
La qualification exacte de la prestation reste déterminante.
Référence : Code général des impôts marocain 2026, article 99 et dispositions applicables.
Exemple : une chambre vendue 165 € TTC
En supposant une prestation soumise à une TVA de 10 % :
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Indicateur | Montant |
|---|---|
| Prix payé par le client | 165 € TTC |
| Chiffre d'affaires hors TVA | 150 € |
| TVA collectée | 15 € |
Les 15 € de TVA collectée ne constituent pas un bénéfice.
La TVA à reverser dépend notamment des règles de déduction et des déclarations applicables.
Les taxes liées aux nuitées
Un établissement touristique peut également être concerné par la taxe de séjour communale et la taxe de promotion touristique.
Leur montant dépend des règles applicables, notamment de la catégorie de l'établissement et des nuitées concernées.
Les obligations sociales
Lorsqu'un riad emploie du personnel, il doit également organiser les déclarations sociales, les cotisations et les obligations salariales.
Les cinq indicateurs à distinguer dans la comptabilité
Chiffre d'affaires TTC.
Chiffre d'affaires HT.
TVA et taxes collectées.
Charges d'exploitation.
Résultat fiscal et trésorerie.
Conseil Darnel : configurez votre logiciel hôtelier et votre comptabilité pour séparer les différentes recettes et taxes dès l'ouverture.
Vous exploitez déjà un riad à Marrakech ?
La performance d'un établissement dépend de ses revenus, mais aussi de ses charges, de ses commissions de distribution et de la qualité de son pilotage.
Darnel Hospitality intervient sur les problématiques de commercialisation et de gestion hôtelière.
Découvrir l'accompagnement Darnel Hospitality →
Étude de cas : quelle fiscalité pour un riad de sept chambres ?
Prenons un établissement de sept chambres exploité professionnellement à Marrakech.
L'objectif est de distinguer chiffre d'affaires, résultat opérationnel, résultat fiscal et bénéfice après impôt.
Hypothèses commerciales
- Sept chambres.
- ADR HT : 150 €.
- Taux d'occupation : 65 %.
- Exploitation sur 365 jours.
- Revenus complémentaires HT : 30 887 €.
Étape 1 : calculer le chiffre d'affaires
Le chiffre d'affaires théorique des chambres est :
7 × 365 × 65 % × 150 € = 249 112,50 € HT.
Avec les revenus complémentaires :
249 112,50 € + 30 887 € = 279 999,50 € HT, soit environ 280 000 €.
Étape 2 : calculer le résultat
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Indicateur annuel | Montant |
|---|---|
| Chiffre d'affaires HT | 280 000 € |
| Charges d'exploitation hors amortissements (hypothèse globale à ventiler : personnel et charges sociales, énergie, entretien, consommables, commercialisation et commissions, assurances, gestion et frais administratifs) | 190 000 € |
| Excédent opérationnel simplifié | 90 000 € |
| Amortissements hypothétiques | 25 000 € |
| Résultat avant impôt simplifié | 65 000 € |
Étape 3 : illustrer l'impôt sur les sociétés
Supposons que le résultat fiscal soit également de 65 000 €, qu'aucun avantage fiscal ne s'applique et que le taux retenu soit de 20 %.
L'IS théorique serait :
65 000 € × 20 % = 13 000 €.
Le résultat comptable simplifié après cet impôt serait donc de 52 000 €. Il ne s'agit ni d'un dividende net, ni d'une somme automatiquement disponible pour l'investisseur : il reste à examiner les besoins de trésorerie, les financements, les investissements et la fiscalité éventuelle d'une distribution.
Ce calcul n'intègre pas les éventuels retraitements fiscaux, cotisations minimales, contributions, charges financières ou régimes particuliers.
Étape 4 : comprendre la trésorerie
Les amortissements réduisent le résultat comptable sans correspondre à une sortie de trésorerie de l'année.
À l'inverse, le remboursement du capital d'un emprunt peut réduire la trésorerie sans constituer une charge déductible de même nature.
En supposant qu'il n'existe aucun autre ajustement, le flux théorique avant investissements nouveaux et financement pourrait être rapproché de :
52 000 € + 25 000 € = 77 000 €.
Mais cette somme n'est pas automatiquement distribuable ou disponible pour l'investisseur.
Il faut encore examiner les remboursements d'emprunt, les investissements de remplacement, le besoin en fonds de roulement et les éventuelles autres obligations.
Les cinq chiffres que tout investisseur doit connaître
- Chiffre d'affaires HT.
- Excédent opérationnel.
- Résultat fiscal.
- Résultat après impôt.
- Trésorerie réellement disponible.
Conseil Darnel : demandez un prévisionnel distinguant ces cinq niveaux. Un rendement annoncé sans explication des charges et des impôts est insuffisant pour prendre une décision d'investissement.
Combien pourrait réellement rapporter votre futur riad ?
Comparez les revenus, les charges et plusieurs scénarios d'exploitation grâce aux ressources financières Darnel Collection.
Accéder au simulateur de rentabilité et aux ressources investisseurs →
Location classique ou exploitation touristique : quelle différence après impôts ?
Un investisseur peut hésiter entre un logement destiné à la location classique et un établissement touristique.
Ces modèles présentent des caractéristiques économiques et fiscales différentes.
Exemple comparatif sur un investissement de 400 000 €
Les chiffres suivants sont entièrement hypothétiques.
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Indicateur | Location classique | Exploitation touristique |
|---|---|---|
| Investissement global | 400 000 € | 400 000 € |
| Revenus annuels HT ou hors TVA | 24 000 € | 120 000 € |
| Charges de fonctionnement | 5 000 € | 84 000 € |
| Solde avant amortissements et impôts | 19 000 € | 36 000 € |
| Activité | Location immobilière | Hébergement touristique |
| Fiscalité | Selon revenus fonciers et statut | Selon régime professionnel |
| Organisation | Gestion locative | Gestion hôtelière |
Le solde d'exploitation touristique est ici supérieur, mais l'activité nécessite davantage d'organisation et présente d'autres risques.
Pourquoi ne pas comparer directement les impôts ?
La location classique peut relever d'un régime de revenus fonciers, tandis qu'une exploitation touristique peut relever de l'IR professionnel ou de l'IS.
Les bases imposables, les déductions, les amortissements et les obligations ne sont pas identiques.
Il serait donc trompeur d'appliquer un taux d'imposition uniforme aux deux colonnes.
Quelle stratégie privilégier ?
La réponse dépend du temps que l'investisseur souhaite consacrer à son activité, de son budget, de sa résidence fiscale et de ses objectifs patrimoniaux.
Conseil Darnel : comparez toujours les deux modèles après prise en compte des charges, de la fiscalité applicable et du temps de gestion nécessaire.
Quelle fiscalité pour un investisseur français au Maroc ?
Un investisseur résident fiscal français qui achète un bien au Maroc doit examiner ses obligations dans les deux pays.
La nationalité ne suffit pas à déterminer le régime fiscal.
Première question : où êtes-vous résident fiscal ?
La résidence fiscale dépend des règles internes et, lorsqu'elles sont pertinentes, des dispositions de la convention fiscale franco-marocaine.
Deuxième question : quel type de revenu percevez-vous ?
Il faut distinguer :
- Les loyers immobiliers.
- Les bénéfices d'une activité hôtelière.
- Les dividendes d'une société.
- Les plus-values immobilières.
- Les plus-values sur titres.
Ces revenus peuvent relever de dispositions conventionnelles différentes.
Troisième question : où le revenu est-il imposable ?
La convention fiscale entre la France et le Maroc prévoit notamment des règles concernant les revenus des biens immobiliers situés dans l'un des deux États.
Les revenus immobiliers et les gains provenant de leur cession doivent être examinés selon les articles conventionnels applicables.
Les bénéfices commerciaux et les dividendes relèvent d'autres dispositions.
Quatrième question : faut-il déclarer ces revenus en France ?
Un résident fiscal français doit examiner ses obligations déclaratives françaises, même lorsque la convention attribue un droit d'imposition au Maroc. Le traitement varie selon la détention directe ou par société, la qualification des revenus (loyers, bénéfices d'exploitation, dividendes ou plus-values), la résidence fiscale et les dispositions précises de la convention franco-marocaine. Il ne faut pas promettre une absence de double imposition sans étude individualisée des mécanismes conventionnels applicables.
Les mécanismes permettant d'éviter la double imposition dépendent de la nature des revenus et des dispositions conventionnelles.
Il ne faut pas en déduire qu'un revenu immobilier marocain serait automatiquement dispensé de toute déclaration française.
Sources officielles :
- Convention fiscale entre la France et le Maroc — impots.gouv.fr
- Doctrine administrative française sur la convention franco-marocaine — BOFiP
Les documents à préparer
Un investisseur devrait notamment conserver ses actes d'acquisition, ses justificatifs bancaires, ses déclarations fiscales, ses documents comptables et ses preuves de paiement des impôts.
Conseil Darnel : si vous résidez fiscalement en France, faites examiner votre montage par un professionnel connaissant la fiscalité des deux pays avant d'acquérir un bien ou de constituer une société au Maroc.
Les dix erreurs fiscales à éviter avant d'investir au Maroc
Erreur 1 : confondre chiffre d'affaires TTC et HT. La TVA collectée ne constitue pas une recette définitivement acquise.
Erreur 2 : appliquer un taux fiscal sans vérifier les conditions. Un taux général ne couvre pas nécessairement toutes les situations.
Erreur 3 : assimiler une maison d'hôtes à une location classique. Les activités peuvent relever de régimes différents.
Erreur 4 : considérer tous les travaux comme immédiatement déductibles. Certains investissements doivent être immobilisés et amortis.
Erreur 5 : oublier les taxes locales et touristiques. Elles doivent figurer dans les prévisions.
Erreur 6 : supposer qu'une société paie toujours moins d'impôts. Les distributions et la revente doivent aussi être étudiées.
Erreur 7 : négliger la fiscalité franco-marocaine. La résidence fiscale et la nature des revenus sont déterminantes.
Erreur 8 : ne pas conserver les justificatifs. Ils peuvent être essentiels lors d'un contrôle ou d'une revente.
Erreur 9 : anticiper une exonération sans validation. Un avantage fiscal peut être soumis à des conditions strictes.
Erreur 10 : oublier la fiscalité de sortie. La vente du bien ou des titres peut modifier fortement le rendement global.
Conseil Darnel : un avantage fiscal ne transforme pas un mauvais investissement en bon investissement. La cohérence immobilière et économique doit rester prioritaire.
Cas d'investissement Darnel Collection : Dar Léon & Spa
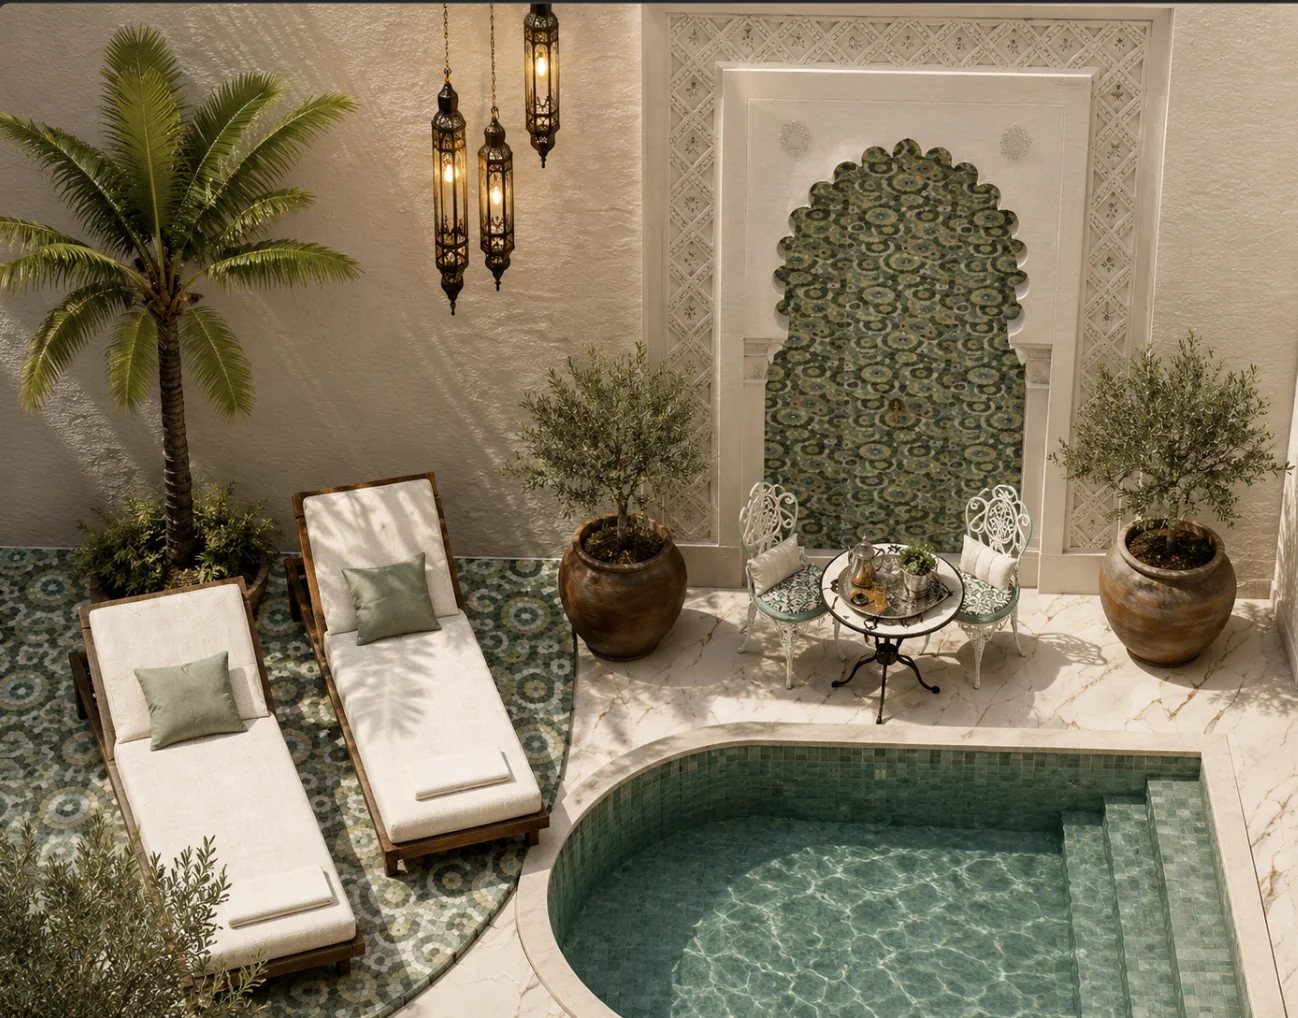
CAS D'INVESTISSEMENT — DAR LÉON & SPA
4 chambres • Bab Doukkala • Riad & Spa privé
Dar Léon & Spa est un projet immobilier touristique situé à Bab Doukkala, dans la Médina de Marrakech.
Le programme prévoit quatre chambres, un patio avec bassin, un rooftop et un espace spa privé.
Il illustre une stratégie d'investissement associant conception architecturale, positionnement hôtelier et potentiel d'exploitation.
Trois chiffres clés
4 chambres prévues.
Environ 200 m² de surface développée annoncée.
550 000 € de prix de commercialisation indicatif, hors frais d'acquisition. Pour Dar Léon, l'opération envisagée distingue l'acquisition du terrain et le contrat de maîtrise d'ouvrage. Les droits d'enregistrement et frais de conservation foncière ne doivent donc pas être calculés automatiquement sur les 550 000 € : leur assiette dépend du prix et de la qualification juridique du bien transmis, des actes signés et des règles applicables. Les prestations de construction et leur éventuel traitement TVA doivent être analysés séparément. Le décompte définitif appartient au notaire et au conseil fiscal, sur pièces.
Pourquoi la fiscalité doit être anticipée
Pour un projet de cette nature, l'investisseur doit déterminer :
- Le mode de détention du bien.
- La qualification de l'activité touristique.
- Le traitement des dépenses de construction et d'équipement.
- Les amortissements éventuels.
- La TVA applicable aux prestations.
- Les conditions d'accès aux éventuels régimes fiscaux hôteliers.
- La fiscalité d'une future revente.
Ces éléments doivent être étudiés avant de considérer un résultat d'exploitation comme un rendement net.
Découvrir les projets immobiliers Darnel Collection →
FAQ : fiscalité immobilière au Maroc en 2027
Quels impôts faut-il payer pour acheter un bien immobilier au Maroc ?
L'acquisition peut entraîner des droits d'enregistrement, des frais de conservation foncière et d'autres dépenses. Les taux dépendent de la nature de la transaction.
Quel est le taux d'enregistrement pour acheter un riad ?
Certaines acquisitions d'immeubles bâtis à usage d'habitation relèvent généralement d'un taux de 4 % dans le cadre 2026. La qualification exacte de l'acte doit être vérifiée.
Comment sont imposés les revenus locatifs au Maroc ?
Le régime dépend de la nature de la location et du statut du contribuable. Certains revenus fonciers peuvent bénéficier d'un abattement forfaitaire de 40 % pour déterminer la base imposable.
Quel impôt s'applique à une plus-value immobilière ?
Le régime général 2026 prévoit notamment un taux de 20 % du profit foncier imposable, avec un minimum dans les situations prévues par la loi. Des exonérations peuvent exister.
Un Français doit-il payer des impôts au Maroc ?
Un investisseur français peut avoir des obligations fiscales au Maroc selon ses revenus et les opérations réalisées. Sa résidence fiscale et la convention franco-marocaine doivent également être prises en compte.
Quelle TVA s'applique aux chambres d'un riad ?
Certaines prestations d'hébergement touristique relèvent d'une TVA de 10 %, sous réserve des règles applicables et de la qualification de la prestation.
Une maison d'hôtes est-elle exonérée d'IS pendant cinq ans ?
Pas automatiquement. Le régime hôtelier prévoit des dispositions conditionnelles concernant notamment une fraction de base imposable liée aux recettes éligibles en devises dûment rapatriées.
Peut-on déduire les travaux de rénovation d'un riad ?
Cela dépend de la nature des travaux et des règles fiscales. Certaines dépenses peuvent être déductibles, tandis que d'autres doivent être immobilisées puis amorties.
Faut-il créer une société pour exploiter un riad ?
Le choix dépend du projet, des obligations réglementaires et de la stratégie patrimoniale. Une société peut être adaptée à une activité professionnelle, mais elle ne constitue pas systématiquement la meilleure solution fiscale.
Les revenus d'un riad au Maroc doivent-ils être déclarés en France ?
Un résident fiscal français doit examiner ses obligations déclaratives en France et les dispositions de la convention fiscale franco-marocaine, même lorsque les revenus sont imposables au Maroc.
Comment calculer la rentabilité nette après impôts ?
Il faut distinguer chiffre d'affaires, charges, amortissements, résultat fiscal, impôts, financement et trésorerie disponible. Un simple rendement brut ne suffit pas.
La fiscalité immobilière marocaine changera-t-elle en 2027 ?
Des changements sont possibles. Les règles définitives devront être vérifiées après adoption des textes applicables à 2027.
Pour approfondir votre investissement immobilier au Maroc
La fiscalité doit être étudiée avec les autres dimensions du projet : acquisition, rénovation, exploitation et revente.
Retrouvez nos guides complémentaires :
- Investir à Marrakech en 2027 : le guide complet
- Acheter un riad à Marrakech : prix et démarches
- Frais d'achat d'un riad à Marrakech
- Charges d'exploitation d'un riad : combien reste-t-il réellement ?
- Les douze indicateurs de rentabilité d'un riad à Marrakech
Notre livre : Réussir sa nouvelle vie au Maroc
Réussir sa nouvelle vie au Maroc : Le guide pratique pour s'installer, investir et prospérer
Vous envisagez de développer un projet immobilier, de créer une activité ou de préparer votre installation au Maroc ?
Cet ouvrage apporte des repères complémentaires pour réfléchir à votre projet et anticiper certaines démarches.
Découvrir le livre sur Amazon →
Conclusion : anticiper la fiscalité pour mieux investir au Maroc
Investir dans l'immobilier au Maroc en 2027 nécessite une vision globale.
Le prix d'achat, les revenus et la valeur potentielle de revente ne suffisent pas à évaluer la performance réelle.
Les droits d'acquisition, les taxes annuelles, l'imposition des revenus, les charges professionnelles et la fiscalité de cession peuvent modifier significativement le résultat final.
Pour un riad ou un boutique-hôtel, l'analyse doit également tenir compte de la TVA, des amortissements, des taxes touristiques et des éventuels régimes fiscaux spécifiques.
Un investissement immobilier réussi se prépare avant l'achat, se pilote pendant l'exploitation et s'évalue après l'ensemble des coûts et des impôts applicables.
Chez Darnel Collection, nous associons la réflexion immobilière à une approche économique de l'exploitation touristique.
Vous souhaitez investir dans un riad ou un boutique-hôtel à Marrakech ?
Présentez-nous votre budget, votre projet et vos objectifs.
Nous pourrons échanger sur sa cohérence immobilière et son potentiel d'exploitation, les questions fiscales individualisées devant être validées avec les professionnels compétents.
Étudier mon projet immobilier et les postes à faire valider fiscalement →
À propos de l'auteur
Georges Lelièvre — Darnel Collection
Darnel Collection développe des projets immobiliers touristiques à Marrakech, en associant conception architecturale, investissement et réflexion sur la performance d'exploitation.
Note éditoriale et limites de validation : ce guide présente une vérification documentaire des principales règles fiscales connues au 22 octobre 2026 ; il ne constitue ni une consultation fiscale individualisée ni une certification professionnelle. Les projections pour 2027 restent conditionnées à l'adoption et à la publication des textes définitifs. L'assiette et les taux des frais de Dar Léon dépendent des actes notariés et du montage terrain/construction. Pour les investisseurs français, la convention franco-marocaine doit être étudiée selon la résidence fiscale, la détention du bien et la catégorie des revenus. Avant toute décision d'investissement ou publication de simulations personnalisées, demander au notaire et à un fiscaliste qualifié de confirmer ces points ainsi que les éventuelles exonérations hôtelières, la TVA et les taxes locales.