
Investir
Riad titré ou melkia à Marrakech : les 7 vérifications indispensables avant d'acheter
Vous venez de visiter un magnifique riad dans la Médina de Marrakech.
Le patio est superbe, l'emplacement idéal et le prix particulièrement attractif.
Mais le propriétaire vous annonce que le bien est vendu en melkia.
Est-ce une opportunité immobilière à saisir ou un risque juridique à éviter ?
À l'inverse, un riad disposant d'un titre foncier est-il automatiquement un investissement sécurisé ?
La réponse est non dans les deux cas.
À Marrakech, le statut foncier d'un riad constitue l'une des premières vérifications avant l'acquisition.
Un établissement peut être architecturalement remarquable et parfaitement situé, mais présenter des difficultés juridiques qui compliqueront son achat, sa rénovation ou sa revente.
Ces difficultés peuvent parfois coûter beaucoup plus cher que les travaux initialement prévus.
Dans ce guide, découvrez les différences entre un riad titré et un riad en melkia, les sept vérifications indispensables, les risques à anticiper et les enseignements de nos opérations à Derb Boumba et dans la Kasbah.
Notre objectif : vous aider à investir dans un riad à Marrakech en comprenant les risques avant d'engager votre capital.
Riad titré ou melkia : quelle différence ?
Avant d'acheter un riad dans la Médina de Marrakech, il faut comprendre les deux situations juridiques fréquemment rencontrées.
Le riad titré : un bien immatriculé à la Conservation foncière
Un riad titré dispose d'un titre foncier établi dans le cadre de l'immatriculation foncière marocaine.
Ce titre identifie officiellement l'immeuble et les droits qui y sont inscrits.
Il constitue une base juridique essentielle pour vérifier la propriété et certaines inscriptions affectant le bien.
La consultation des informations foncières peut notamment permettre d'identifier :
- Le propriétaire inscrit.
- Les hypothèques éventuelles.
- Les saisies ou autres inscriptions.
- Certaines charges ou restrictions.
Attention : un titre foncier ne garantit pas que les constructions sont autorisées, que le bâtiment est sain ou que l'exploitation touristique est possible.
L'analyse juridique doit donc être complétée par des vérifications administratives et techniques.
La melkia : une propriété non immatriculée
Dans le langage courant des transactions immobilières marocaines, la melkia désigne une propriété établie par des actes traditionnels, généralement adoulaires, sans titre foncier définitif.
La propriété peut être juridiquement valable.
Sa vérification nécessite une analyse approfondie des actes, de la chaîne de propriété et de la situation des personnes détenant des droits sur le bien.
Les difficultés peuvent notamment concerner :
- Les successions.
- L'indivision.
- Les limites de propriété.
- La continuité des actes.
- L'identification de tous les ayants droit.
Une melkia n'est donc pas nécessairement une mauvaise affaire. En revanche, elle exige une vigilance juridique particulière.
Pourquoi les investisseurs privilégient-ils souvent les riads titrés ?
Pour un investisseur français, belge ou suisse, le titre foncier apporte généralement davantage de lisibilité.
La propriété est identifiée dans un registre officiel, ce qui facilite certaines vérifications et peut simplifier les démarches de financement ou de revente.
Un riad titré peut également être plus facile à présenter à une banque, même si l'obtention d'un crédit dépend d'autres critères.
Cependant, lisibilité juridique ne signifie pas absence de risque.
Imaginons un riad titré de six chambres à Marrakech.
Le vendeur présente un certificat de propriété. Vous pourriez penser que l'acquisition est immédiatement sécurisée.
Pourtant, plusieurs questions restent ouvertes :
- Le vendeur possède-t-il l'intégralité des droits qu'il souhaite céder ?
- Existe-t-il une hypothèque, une saisie ou une autre inscription ?
- La surface réelle correspond-elle aux documents disponibles ?
- Les transformations du bâtiment ont-elles été autorisées ?
- Le riad peut-il légalement être exploité en maison d'hôtes ?
Un titre foncier constitue donc une étape importante de sécurisation, mais jamais une dispense d'audit.
Vérification n° 1 : identifier le véritable propriétaire
C'est la priorité absolue.
Avant de verser un acompte ou de signer un engagement, vous devez déterminer qui détient juridiquement les droits sur le bien.
Pour un riad titré, le notaire peut effectuer les vérifications nécessaires auprès de l'Agence Nationale de la Conservation Foncière, du Cadastre et de la Cartographie (ANCFCC).
Pour une melkia, le contrôle nécessite généralement l'examen des actes de propriété et de leur continuité.
Il faut notamment rechercher les transmissions successorales et identifier les personnes susceptibles de disposer de droits.
Le risque des successions
Dans la Médina, certains riads appartiennent à plusieurs membres d'une même famille.
Un bien peut avoir été transmis sur plusieurs générations.
La personne qui organise la visite n'est donc pas nécessairement la seule habilitée à vendre.
Une situation d'indivision peut nécessiter l'accord de plusieurs titulaires de droits.
Conseil Darnel : ne vous contentez jamais d'une affirmation orale. Faites confirmer la capacité juridique des vendeurs par le professionnel chargé de sécuriser la transaction.
Vérification n° 2 : contrôler les documents fonciers
Les documents à examiner varient selon le statut juridique du riad.
| Riad titré | Riad en melkia |
|---|---|
| Références du titre foncier | Actes de melkia |
| Certificat de propriété récent | Chaîne des actes de propriété |
| Inscriptions et charges | Documents successoraux éventuels |
| Plans et documents disponibles | Identification des ayants droit |
| Concordance des surfaces | Vérification des limites et de la possession |
Ce tableau constitue un point de départ, pas une liste exhaustive.
Pour une melkia, la nature des actes et les démarches nécessaires doivent être appréciées au cas par cas.
Des recherches complémentaires peuvent être nécessaires, notamment si une immatriculation est envisagée.
Cette procédure ne doit jamais être considérée comme automatique.
Certains dossiers exigent aussi l'examen de droits particuliers liés au foncier, notamment la zina. La propriété du bâti et les droits sur le terrain doivent être analysés par les professionnels compétents.
Retour d'expérience — Projet Kasbah : notre opération reposait sur plusieurs actes de melkia et des négociations avec différents propriétaires. Le refus d'un vendeur de régulariser la vente a entraîné une procédure judiciaire, conclue favorablement, mais qui a prolongé la sécurisation documentaire. Des démarches spécifiques liées à la zina ont également été nécessaires. Cette expérience rappelle qu'un risque foncier peut retarder les travaux et immobiliser du capital.
Elle dépend notamment de la situation juridique, des limites du bien, des oppositions éventuelles et des formalités applicables.
Vous envisagez d'acheter un riad dans la Médina ?
Avant de vous engager, faites analyser l'emplacement, le potentiel hôtelier, les travaux et les points de vigilance à transmettre aux professionnels compétents.
Réserver mon rendez-vous conseil Darnel Collection →
Vérification n° 3 : la surface annoncée correspond-elle à la réalité ?
Voici un problème souvent sous-estimé.
Vous visitez un riad annoncé à 150 m² au sol.
Cette surface correspond-elle aux documents de propriété, à l'emprise réelle ou simplement à une estimation du vendeur ?
Dans la Médina, les bâtiments présentent parfois des configurations complexes.
Murs mitoyens, passages, annexes, terrasses et transformations successives peuvent compliquer la lecture des surfaces.
Pour un investisseur, une différence de quelques mètres carrés peut avoir un impact considérable.
Elle peut modifier le nombre de chambres réalisables, la surface du patio, les circulations ou la possibilité de créer un spa.
Dans le cas d'une melkia, l'identification des limites peut demander des investigations supplémentaires.
Notre recommandation : ne valorisez jamais un riad uniquement sur la surface annoncée dans une publicité immobilière.
Vérification n° 4 : les travaux existants sont-ils réguliers ?
Un riad peut être titré tout en présentant des transformations dont la situation administrative reste à vérifier.
C'est particulièrement important lorsque le bâtiment a été profondément rénové.
Une terrasse peut avoir été aménagée, des chambres ajoutées ou un bassin construit.
Mais ces transformations ont-elles bénéficié des autorisations nécessaires ?
Il faut également vérifier les contraintes patrimoniales, urbanistiques et de sécurité applicables à l'immeuble.
Dans certains cas, des travaux de régularisation ou des modifications peuvent être nécessaires.
Ces dépenses peuvent changer complètement l'équilibre financier de votre acquisition.
Conseil pratique : avant de finaliser le budget, confrontez les plans, l'existant et les autorisations disponibles avec un architecte connaissant les contraintes de la Médina.
Vérification n° 5 : peut-on exploiter le riad en maison d'hôtes ?
C'est une question essentielle pour un investisseur qui souhaite générer des revenus touristiques.
Être propriétaire d'un riad ne signifie pas automatiquement avoir le droit de l'exploiter en maison d'hôtes.
L'exploitation touristique est soumise à un cadre administratif spécifique.
Il faut notamment examiner la catégorie d'établissement envisagée, les autorisations requises, les exigences techniques et les conditions de sécurité.
Un riad de quatre chambres n'est pas nécessairement soumis aux mêmes contraintes qu'un boutique-hôtel de dix suites.
Exemple concret
Vous envisagez d'acquérir un riad pour créer six chambres.
Après analyse, vous découvrez que la configuration du bâtiment ne permet d'en réaliser que quatre dans des conditions conformes et commercialement satisfaisantes.
Votre capacité d'accueil diminue d'un tiers.
Votre prévisionnel financier peut alors être profondément modifié.
Vérification n° 6 : peut-on faire immatriculer le riad en melkia ?
L'immatriculation d'un bien non titré peut être envisagée dans certaines situations.
Mais sa faisabilité, sa durée et son coût doivent être étudiés par les professionnels compétents.
La procédure peut nécessiter des documents justificatifs, des opérations de délimitation, des formalités de publicité et le traitement d'éventuelles oppositions.
Il faut distinguer la constitution du dossier, la réquisition d'immatriculation, le bornage, les formalités de publicité, le traitement des oppositions éventuelles et l'obtention du titre définitif. Une réquisition ne constitue pas un titre foncier.
Il serait donc imprudent de considérer qu'une melkia pourra systématiquement être transformée en titre foncier en quelques mois.
Retour d'expérience — Derb Boumba : Darnel Collection développe un projet sur une parcelle d'environ 97 m² acquise en melkia. Le permis de construire a été obtenu et les démarches foncières sont en cours. Nous avons intégré au montage les frais de régularisation, l'intervention des professionnels et les délais potentiels. Le titre définitif n'est pas présenté comme acquis. Cette expérience montre que l'analyse juridique et la faisabilité économique doivent avancer ensemble.
Pourquoi cette question est-elle importante ?
Parce que l'investisseur peut souhaiter financer son acquisition, sécuriser sa propriété à long terme ou préparer une revente.
L'absence de titre foncier peut compliquer certains de ces objectifs.
Avant d'acheter une melkia avec l'intention de l'immatriculer, demandez une analyse écrite de la faisabilité et des principaux risques.
Un prix d'achat attractif ne doit jamais compenser une incertitude juridique que vous ne comprenez pas.
Étude de cas : deux riads de six chambres à Marrakech
Imaginons deux opportunités fictives présentant un potentiel hôtelier comparable.
Riad A : bien titré, proposé à 550 000 €.
Riad B : bien en melkia, proposé à 480 000 €.
À première vue, le second permettrait une économie de 70 000 €.
Mais le prix affiché n'est qu'une partie de l'investissement.
Comparatif financier
| Hypothèse | Riad A titré | Riad B melkia |
|---|---|---|
| Prix d'acquisition | 550 000 € | 480 000 € |
| Frais d'acquisition simulés à 8 % | 44 000 € | 38 400 € |
| Travaux prévisionnels | 120 000 € | 120 000 € |
| Provision démarches et aléas | 5 000 € | 35 000 € |
| Budget total indicatif | 719 000 € | 673 400 € |
Dans cette simulation, le riad en melkia conserve un avantage budgétaire de 45 600 €.
Le coût invisible des délais : un retard hypothétique de six à douze mois dans les formalités foncières peut immobiliser davantage de capital, entraîner des frais supplémentaires et décaler les recettes touristiques. Le business plan doit comparer plusieurs scénarios sans présumer du délai réel.
Mais cette économie doit être mise en perspective avec les risques éventuels.
La provision de 35 000 € est une hypothèse de gestion du risque, et non un tarif officiel d'immatriculation.
De même, les frais d'acquisition de 8 % constituent une convention budgétaire illustrative. Les coûts réels dépendent de la transaction.
Si une opposition, une difficulté successorale ou une impossibilité de réaliser le projet hôtelier apparaît, la comparaison financière peut devenir sans objet.
Quel riad choisir ?
Il n'existe pas de réponse universelle.
Le riad titré peut offrir une meilleure lisibilité juridique.
La melkia peut présenter un intérêt si les droits sont clairement établis, si la transaction peut être sécurisée et si le prix rémunère correctement les risques résiduels.
Le meilleur investissement n'est pas nécessairement le riad le moins cher. C'est celui dont le risque correspond à votre stratégie et à votre capital.
Les cinq erreurs à éviter avant de signer
Certaines erreurs reviennent régulièrement dans les acquisitions immobilières à Marrakech.
Erreur 1 Verser un acompte trop tôt. Ne vous engagez pas financièrement sans vérifications juridiques adaptées.
Erreur 2 Négliger les successions. Vérifiez que toutes les personnes devant consentir à la vente ont été identifiées.
Erreur 3 Supposer qu'une melkia sera facilement immatriculée. La procédure peut être complexe et son issue doit être étudiée.
Erreur 4 Acheter avant de vérifier la faisabilité des chambres. Un programme de six chambres peut ne pas être réalisable.
Pour limiter ces risques, nous recommandons de faire intervenir les professionnels compétents avant tout engagement irréversible.
Vous avez identifié un riad à acheter ?
Darnel Collection peut vous accompagner dans l'analyse de son potentiel immobilier et hôtelier, en coordination avec les professionnels juridiques et techniques.
Demander un rendez-vous d'analyse de projet →
Vérification n° 7 : financement et revente : deux questions à anticiper
Un investissement immobilier ne doit pas être analysé uniquement au moment de l'achat.
Il faut également envisager son financement et sa revente future.
L'absence de titre foncier peut compliquer considérablement le financement bancaire, notamment lorsqu'une garantie hypothécaire est demandée sur le bien. Les possibilités dépendent de la banque, des autres garanties et du dossier de l'investisseur.
La revente mérite la même attention. Un futur acquéreur peut souhaiter disposer d'un titre foncier clair, d'autorisations cohérentes et de documents techniques complets.
Un bien présentant des incertitudes peut attirer moins d'acheteurs ou entraîner des négociations supplémentaires.
Cela ne signifie pas qu'une melkia est invendable.
Cela signifie que sa liquidité et sa commercialisation peuvent dépendre davantage de la qualité du dossier juridique.
Un bon investissement doit être pensé dès l'origine avec une stratégie de sortie.
Pourquoi le statut foncier ne suffit pas à déterminer la rentabilité ?
Un riad parfaitement titré peut devenir un mauvais investissement si son prix d'acquisition est excessif.
À l'inverse, un bien juridiquement complexe mais correctement sécurisé peut présenter un potentiel économique intéressant.
La rentabilité dépend notamment du capital engagé, du nombre de chambres, du prix moyen, du taux d'occupation et des charges d'exploitation.
Exemple de rentabilité : un riad de six chambres
Prenons un riad commercialisé à 130 € par nuit, avec un taux d'occupation de 70 %.
Son chiffre d'affaires hébergement brut théorique serait :
6 × 365 × 130 € × 70 % = 199 290 € par an.
Ce chiffre ne représente pas un bénéfice.
Il faut encore déduire les commissions, le personnel, les charges, la gestion, les impôts et les autres dépenses.
Il faut aussi confirmer que les six chambres sont réalisables et exploitables légalement.
C'est pourquoi nous recommandons de construire le business plan après avoir vérifié les principales caractéristiques juridiques et techniques du projet.
Découvrez également notre étude de rentabilité d'un riad de quatre chambres à Marrakech en 2027.
Le simulateur Dar Léon & Spa utilise ses propres hypothèses de projet, distinctes de la simulation comparative ci-dessus.
La méthode Darnel Collection avant d'investir
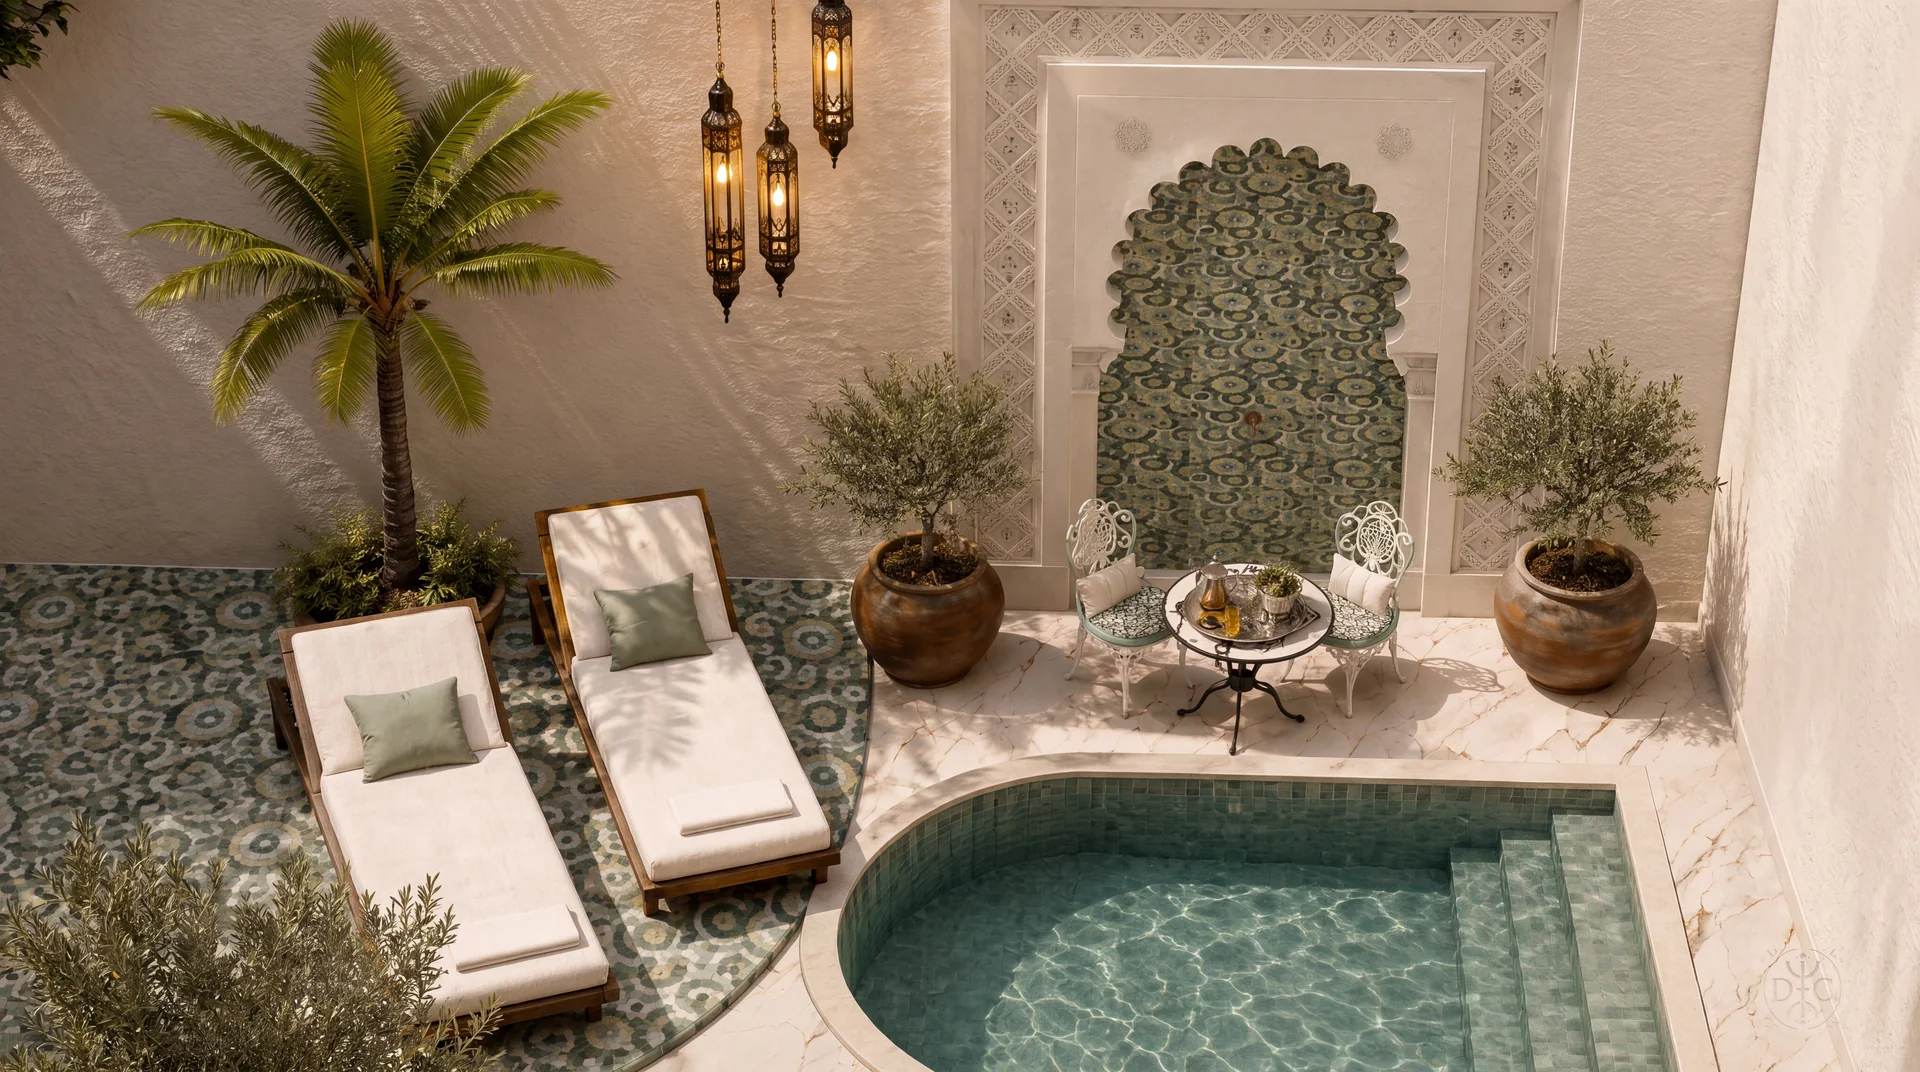
CAS D'INVESTISSEMENT — DAR LÉON & SPA
4 chambres • Bab Doukkala • Riad & Spa
Dar Léon & Spa illustre notre approche : concevoir des riads de caractère en associant architecture, expérience client et exploitation hôtelière.
Ce projet prévoit quatre chambres, un spa privatif et environ 200 m² de surface développée.
Découvrir les projets Darnel Collection →
Notre approche en trois dimensions
Chez Darnel Collection, nous étudions le projet immobilier en lien avec son futur usage hôtelier.
Nous examinons le positionnement, la configuration, les travaux envisageables et le potentiel économique.
Pour la partie juridique, les vérifications doivent être effectuées par un notaire, un avocat ou les professionnels habilités selon la situation.
Pour la structure, la conformité et les travaux, l'intervention d'un architecte et, si nécessaire, d'un bureau d'études est indispensable.
Cette coordination permet de prendre une décision fondée sur plusieurs analyses complémentaires.
Notre conviction : le bon moment pour découvrir un risque, c'est avant d'acheter, jamais après.
FAQ Acheter un riad titré ou en melkia à Marrakech
Peut-on acheter légalement un riad en melkia ?
Une acquisition peut être envisageable, sous réserve de vérifier les droits du vendeur, les actes et les conditions juridiques de la transaction.
Un riad titré est-il automatiquement sécurisé ?
Non. Le titre foncier ne garantit ni la conformité des travaux ni l'autorisation d'exploitation touristique.
Peut-on transformer une melkia en titre foncier ?
Une immatriculation peut être possible, mais elle dépend de la situation du bien et des procédures applicables.
Combien de temps faut-il pour titrer une melkia à Marrakech ?
Il n'existe pas de délai universel : il dépend du dossier, du bornage, des formalités et d'éventuelles oppositions.
Quels sont les frais d'immatriculation ?
Ils dépendent des formalités, des intervenants et du dossier ; il faut distinguer frais officiels et provision pour risques.
Une banque peut-elle financer une melkia ?
Les possibilités dépendent de la banque, des garanties et du dossier. Une vérification préalable auprès des financeurs est nécessaire.
Quel est le premier document à demander ?
Pour un bien titré, un certificat de propriété récent constitue un document essentiel. Pour une melkia, les actes et leur chaîne de transmission doivent être examinés par un professionnel compétent.
Préparez votre investissement à Marrakech
Rejoindre le Club Privé Darnel Collection →
Conclusion : faut-il privilégier un riad titré ou une melkia à Marrakech ?
Si vous recherchez une acquisition dont la situation foncière est plus directement vérifiable, un riad titré peut constituer une option plus simple à analyser.
Mais le titre foncier ne remplace pas les contrôles administratifs et techniques.
Une melkia peut également présenter une opportunité, à condition de faire examiner rigoureusement les droits de propriété, les successions éventuelles, les limites du bien et les perspectives d'immatriculation.
Dans les deux cas, vérifiez la faisabilité de votre projet hôtelier avant de signer.
Le véritable objectif n'est pas simplement d'acheter un riad à Marrakech. C'est d'acquérir un actif dont vous comprenez les droits, les contraintes, les coûts et le potentiel économique.
Chez Darnel Collection, nous accompagnons les investisseurs dans l'analyse, la conception et le développement de leurs projets de riads et boutique-hôtels à Marrakech.
Réserver mon rendez-vous stratégique Darnel Collection →
Georges Lelièvre — Darnel Collection
Cet article fournit une information générale aux investisseurs et ne constitue pas un avis juridique. Les règles, documents et formalités applicables doivent être confirmés par un professionnel du droit marocain pour chaque dossier.