
Invertir
Riad titulado o melkia en Marrakech: las 7 comprobaciones imprescindibles antes de comprar
Acaba de visitar un magnífico riad en la Medina de Marrakech.
El patio es espléndido, la ubicación ideal y el precio especialmente atractivo.
Pero el propietario le comunica que el inmueble se vende en régimen de melkia.
¿Es una oportunidad inmobiliaria que conviene aprovechar o un riesgo jurídico que debe evitarse?
Por el contrario, ¿un riad con título de propiedad inscrito es automáticamente una inversión segura?
La respuesta es no en ambos casos.
En Marrakech, la situación registral y de titularidad de un riad constituye una de las primeras comprobaciones antes de adquirirlo.
Un establecimiento puede destacar por su arquitectura y estar perfectamente ubicado, pero presentar dificultades jurídicas que compliquen su compra, renovación o reventa.
En ocasiones, estas dificultades pueden costar mucho más que las obras previstas inicialmente.
En esta guía descubrirá las diferencias entre un riad titulado y un riad en melkia, las siete comprobaciones imprescindibles, los riesgos que conviene anticipar y las enseñanzas de nuestras operaciones en Derb Boumba y la Kasbah.
Nuestro objetivo: ayudarle a invertir en un riad en Marrakech comprendiendo los riesgos antes de comprometer su capital.
Riad titulado o melkia: ¿cuál es la diferencia?
Antes de comprar un riad en la Medina de Marrakech, es necesario comprender las dos situaciones jurídicas que se encuentran con frecuencia.
El riad titulado: un inmueble inscrito en la Conservación de la Propiedad
Un riad titulado dispone de un título de propiedad establecido en el marco del sistema marroquí de inmatriculación inmobiliaria.
Este título identifica oficialmente el inmueble y los derechos inscritos sobre él.
Constituye una base jurídica esencial para comprobar la titularidad y determinadas inscripciones que afectan al bien.
La consulta de la información registral permite identificar, entre otros aspectos:
- El propietario inscrito.
- Las posibles hipotecas.
- Los embargos u otras inscripciones.
- Determinadas cargas o restricciones.
Atención: un título de propiedad no garantiza que las construcciones estén autorizadas, que el edificio se encuentre en buen estado estructural o que pueda destinarse a explotación turística.
Por tanto, el análisis jurídico debe completarse con comprobaciones administrativas y técnicas.
La melkia: una propiedad no inmatriculada
En el lenguaje habitual de las transacciones inmobiliarias marroquíes, la melkia designa una propiedad acreditada mediante documentos tradicionales, generalmente otorgados ante adules, sin título de propiedad registral definitivo.
La propiedad puede ser jurídicamente válida.
Su comprobación requiere un análisis exhaustivo de los documentos, de la cadena de titularidad y de la situación de las personas que ostentan derechos sobre el inmueble.
Las dificultades pueden afectar, entre otros aspectos, a:
- Las sucesiones.
- La copropiedad indivisa.
- Los límites de la propiedad.
- La continuidad de los documentos.
- La identificación de todos los titulares de derechos.
Por tanto, una melkia no es necesariamente una mala compra. Sin embargo, exige una especial vigilancia jurídica.
¿Por qué los inversores suelen preferir los riads titulados?
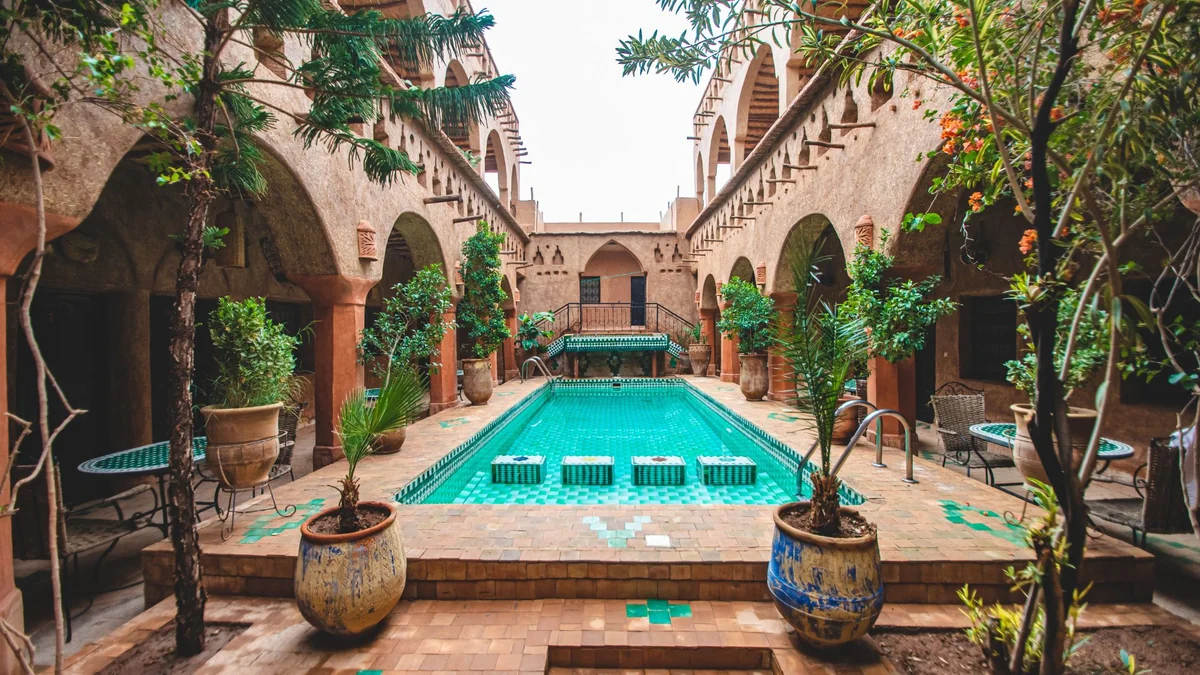
Para un inversor francés, belga o suizo, el título de propiedad suele aportar mayor claridad.
La titularidad figura en un registro oficial, lo que facilita determinadas comprobaciones y puede simplificar los trámites de financiación o reventa.
Un riad titulado también puede resultar más fácil de presentar a un banco, aunque la concesión de crédito depende de otros criterios.
Sin embargo, claridad jurídica no significa ausencia de riesgo.
Imaginemos un riad titulado de seis habitaciones en Marrakech.
El vendedor presenta un certificado de propiedad. Podría pensar que la adquisición ya está asegurada.
No obstante, siguen abiertas varias preguntas:
- ¿Posee el vendedor la totalidad de los derechos que pretende transmitir?
- ¿Existe una hipoteca, un embargo u otra inscripción?
- ¿Coincide la superficie real con los documentos disponibles?
- ¿Se autorizaron las transformaciones del edificio?
- ¿Puede explotarse legalmente el riad como casa de huéspedes?
El título de propiedad constituye, por tanto, un paso importante para asegurar la adquisición, pero nunca exime de realizar una auditoría.
Comprobación n.º 1: identificar al verdadero propietario
Es la prioridad absoluta.
Antes de entregar una señal o firmar un compromiso, debe determinar quién ostenta jurídicamente los derechos sobre el inmueble.
En un riad titulado, el notario puede realizar las comprobaciones necesarias ante la Agence Nationale de la Conservation Foncière, du Cadastre et de la Cartographie (ANCFCC), la agencia nacional marroquí de conservación de la propiedad, catastro y cartografía.
En una melkia, el control suele requerir el examen de los documentos de propiedad y de su continuidad.
En particular, deben investigarse las transmisiones hereditarias e identificarse las personas que puedan ostentar derechos.
El riesgo de las sucesiones
En la Medina, algunos riads pertenecen a varios miembros de una misma familia.
Un inmueble puede haberse transmitido a lo largo de varias generaciones.
Por tanto, la persona que organiza la visita no es necesariamente la única facultada para vender.
Una situación de copropiedad indivisa puede exigir el consentimiento de varios titulares de derechos.
Consejo Darnel: nunca se conforme con una afirmación verbal. Solicite al profesional encargado de asegurar la transacción que confirme la capacidad jurídica de los vendedores.
Comprobación n.º 2: revisar los documentos de la propiedad
Los documentos que deben examinarse varían según la situación jurídica del riad.
| Riad titulado | Riad en melkia |
|---|---|
| Referencias del título de propiedad | Documentos de melkia |
| Certificado de propiedad reciente | Cadena de documentos de propiedad |
| Inscripciones y cargas | Posibles documentos sucesorios |
| Planos y documentos disponibles | Identificación de los titulares de derechos |
| Concordancia de las superficies | Comprobación de los límites y de la posesión |
Este cuadro constituye un punto de partida, no una lista exhaustiva.
En una melkia, la naturaleza de los documentos y los trámites necesarios deben valorarse caso por caso.
Pueden ser necesarias investigaciones adicionales, especialmente si se contempla la inmatriculación.
Este procedimiento nunca debe considerarse automático.
Algunos expedientes también requieren examinar derechos específicos vinculados al suelo, en particular la zina. La propiedad de lo edificado y los derechos sobre el terreno deben ser analizados por los profesionales competentes.
Experiencia del proyecto Kasbah: nuestra operación se basaba en varios documentos de melkia y en negociaciones con distintos propietarios. La negativa de un vendedor a formalizar la venta dio lugar a un procedimiento judicial, resuelto favorablemente, pero que prolongó la regularización documental. También fueron necesarios trámites específicos relacionados con la zina. Esta experiencia recuerda que un riesgo relativo a la propiedad puede retrasar las obras e inmovilizar capital.
Depende, en particular, de la situación jurídica, de los límites del inmueble, de las posibles oposiciones y de los trámites aplicables.
¿Está pensando en comprar un riad en la Medina?
Antes de comprometerse, solicite un análisis de la ubicación, el potencial hotelero, las obras y los puntos que deban trasladarse a los profesionales competentes.
Reservar mi cita de asesoramiento Darnel Collection →
Comprobación n.º 3: ¿la superficie anunciada coincide con la realidad?
Este es un problema que a menudo se subestima.
Visita un riad anunciado con 150 m² de superficie en planta.
¿Coincide esta superficie con los documentos de propiedad, con la ocupación real del suelo o simplemente con una estimación del vendedor?
En la Medina, los edificios presentan a veces configuraciones complejas.
Medianeras, pasajes, anexos, terrazas y sucesivas transformaciones pueden complicar la interpretación de las superficies.
Para un inversor, una diferencia de unos pocos metros cuadrados puede tener un impacto considerable.
Puede modificar el número de habitaciones viables, la superficie del patio, las circulaciones o la posibilidad de crear un spa.
En una melkia, identificar los límites puede requerir investigaciones adicionales.
Nuestra recomendación: nunca valore un riad únicamente a partir de la superficie anunciada en una publicidad inmobiliaria.
Comprobación n.º 4: ¿son legales las obras existentes?
Un riad puede estar titulado y presentar transformaciones cuya situación administrativa todavía deba comprobarse.
Esto es especialmente importante cuando el edificio se ha renovado en profundidad.
Puede haberse acondicionado una terraza, añadido habitaciones o construido una piscina.
Pero ¿contaron estas transformaciones con las autorizaciones necesarias?
También deben comprobarse las limitaciones patrimoniales, urbanísticas y de seguridad aplicables al inmueble.
En algunos casos, pueden ser necesarias obras de regularización o modificaciones.
Estos gastos pueden cambiar por completo el equilibrio financiero de su adquisición.
Consejo práctico: antes de cerrar el presupuesto, contraste los planos, el estado existente y las autorizaciones disponibles con un arquitecto que conozca las limitaciones de la Medina.
Comprobación n.º 5: ¿puede explotarse el riad como casa de huéspedes?
Es una pregunta esencial para un inversor que desea generar ingresos turísticos.
Ser propietario de un riad no significa automáticamente tener derecho a explotarlo como casa de huéspedes.
La explotación turística está sujeta a un marco administrativo específico.
Deben examinarse, en particular, la categoría de establecimiento prevista, las autorizaciones requeridas, las exigencias técnicas y las condiciones de seguridad.
Un riad de cuatro habitaciones no está necesariamente sujeto a las mismas limitaciones que un hotel boutique de diez suites.
Ejemplo concreto
Se plantea adquirir un riad para crear seis habitaciones.
Tras el análisis, descubre que la configuración del edificio solo permite crear cuatro en condiciones reglamentarias y comercialmente satisfactorias.
Su capacidad de alojamiento disminuye un tercio.
Su previsión financiera puede verse entonces profundamente modificada.
Por eso debe comprobarse la viabilidad hotelera antes de aprobar definitivamente el plan de negocio.
Comprobación n.º 6: ¿puede inmatricularse el riad en melkia?
La inmatriculación de un inmueble no titulado puede contemplarse en determinadas situaciones.
Pero su viabilidad, duración y coste deben ser estudiados por los profesionales competentes.
El procedimiento puede requerir documentos justificativos, operaciones de delimitación, trámites de publicidad y la resolución de posibles oposiciones.
Deben distinguirse la preparación del expediente, la solicitud de inmatriculación, el deslinde, los trámites de publicidad, la resolución de posibles oposiciones y la obtención del título definitivo. Una solicitud de inmatriculación no constituye un título de propiedad registral.
Por tanto, sería imprudente considerar que una melkia puede convertirse sistemáticamente en un título de propiedad registral en unos meses.
Experiencia de Derb Boumba: Darnel Collection desarrolla un proyecto en una parcela de aproximadamente 97 m² adquirida en melkia. Se ha obtenido la licencia de construcción y los trámites de la propiedad están en curso. Hemos integrado en la operación los gastos de regularización, la intervención de profesionales y los posibles plazos. El título definitivo no se presenta como ya obtenido. Esta experiencia muestra que el análisis jurídico y la viabilidad económica deben avanzar conjuntamente.
¿Por qué es importante esta cuestión?
Porque el inversor puede querer financiar su adquisición, asegurar su propiedad a largo plazo o preparar una reventa.
La ausencia de título de propiedad registral puede complicar algunos de estos objetivos.
Antes de comprar una melkia con la intención de inmatricularla, solicite un análisis escrito de la viabilidad y de los principales riesgos.
Un precio de compra atractivo nunca debe compensar una incertidumbre jurídica que no comprende.
Caso práctico: dos riads de seis habitaciones en Marrakech
Imaginemos dos oportunidades ficticias con un potencial hotelero comparable.
Riad A: inmueble titulado, ofrecido por 550 000 €.
Riad B: inmueble en melkia, ofrecido por 480 000 €.
A primera vista, el segundo permitiría ahorrar 70 000 €.
Pero el precio anunciado solo es una parte de la inversión.
Comparativa financiera
| Hipótesis | Riad A titulado | Riad B melkia |
|---|---|---|
| Precio de adquisición | 550 000 € | 480 000 € |
| Gastos de adquisición simulados al 8 % | 44 000 € | 38 400 € |
| Obras previstas | 120 000 € | 120 000 € |
| Provisión para trámites e imprevistos | 5 000 € | 35 000 € |
| Presupuesto total indicativo | 719 000 € | 673 400 € |
En esta simulación, el riad en melkia conserva una ventaja presupuestaria de 45 600 €.
El coste invisible de los plazos: un retraso hipotético de seis a doce meses en los trámites de la propiedad puede inmovilizar más capital, generar gastos adicionales y posponer los ingresos turísticos. El plan de negocio debe comparar varios escenarios sin dar por supuesto el plazo real.
Pero este ahorro debe ponerse en perspectiva con los posibles riesgos.
La provisión de 35 000 € es una hipótesis de gestión del riesgo, no una tarifa oficial de inmatriculación.
Del mismo modo, los gastos de adquisición del 8 % constituyen una convención presupuestaria ilustrativa. Los costes reales dependen de la transacción.
Si surge una oposición, una dificultad sucesoria o la imposibilidad de ejecutar el proyecto hotelero, la comparación financiera puede perder su sentido.
¿Qué riad elegir?
No existe una respuesta universal.
El riad titulado puede ofrecer mayor claridad jurídica.
La melkia puede resultar interesante si los derechos están claramente establecidos, si la transacción puede asegurarse y si el precio compensa adecuadamente los riesgos residuales.
La mejor inversión no es necesariamente el riad más barato. Es aquella cuyo riesgo se ajusta a su estrategia y a su capital.
Los cinco errores que deben evitarse antes de firmar
Algunos errores se repiten con frecuencia en las adquisiciones inmobiliarias en Marrakech.
Error 1 Entregar una señal demasiado pronto. No se comprometa económicamente sin las comprobaciones jurídicas adecuadas.
Error 2 Descuidar las sucesiones. Compruebe que se ha identificado a todas las personas que deben consentir la venta.
Error 3 Suponer que una melkia se inmatriculará fácilmente. El procedimiento puede ser complejo y su resultado debe estudiarse.
Error 4 Comprar antes de comprobar la viabilidad de las habitaciones. Un programa de seis habitaciones puede no ser realizable.
Para limitar estos riesgos, recomendamos recurrir a los profesionales competentes antes de asumir cualquier compromiso irreversible.
¿Ha identificado un riad para comprar?
Darnel Collection puede acompañarle en el análisis de su potencial inmobiliario y hotelero, en coordinación con profesionales jurídicos y técnicos.
Solicitar una cita de análisis del proyecto →
Comprobación n.º 7: financiación y reventa, dos cuestiones que deben anticiparse
Una inversión inmobiliaria no debe analizarse únicamente en el momento de la compra.
También deben contemplarse su financiación y su futura reventa.
La ausencia de título de propiedad registral puede complicar considerablemente la financiación bancaria, especialmente cuando se exige una garantía hipotecaria sobre el inmueble. Las posibilidades dependen del banco, de las demás garantías y del expediente del inversor.
La reventa merece la misma atención. Un futuro comprador puede desear un título de propiedad claro, autorizaciones coherentes y documentación técnica completa.
Un inmueble con incertidumbres puede atraer a menos compradores o dar lugar a negociaciones adicionales.
Esto no significa que una melkia sea invendible.
Significa que su liquidez y su comercialización pueden depender en mayor medida de la calidad del expediente jurídico.
Una buena inversión debe plantearse desde el principio con una estrategia de salida.
¿Por qué la situación registral no basta para determinar la rentabilidad?
Un riad perfectamente titulado puede convertirse en una mala inversión si su precio de adquisición es excesivo.
Por el contrario, un inmueble jurídicamente complejo, pero cuya adquisición se asegura correctamente, puede presentar un potencial económico interesante.
La rentabilidad depende, entre otros factores, del capital comprometido, del número de habitaciones, del precio medio, de la ocupación y de los gastos de explotación.
Ejemplo de rentabilidad: un riad de seis habitaciones
Tomemos un riad comercializado a 130 € por noche, con una ocupación del 70 %.
Su facturación bruta teórica por alojamiento sería:
6 × 365 × 130 € × 70 % = 199 290 € al año.
Esta cifra no representa un beneficio.
Todavía deben deducirse las comisiones, el personal, los gastos, la gestión, los impuestos y los demás desembolsos.
También debe confirmarse que las seis habitaciones pueden crearse y explotarse legalmente.
Por eso recomendamos elaborar el plan de negocio después de comprobar las principales características jurídicas y técnicas del proyecto.
El simulador Dar Léon & Spa utiliza sus propias hipótesis de proyecto, distintas de la simulación comparativa anterior.
El método Darnel Collection antes de invertir
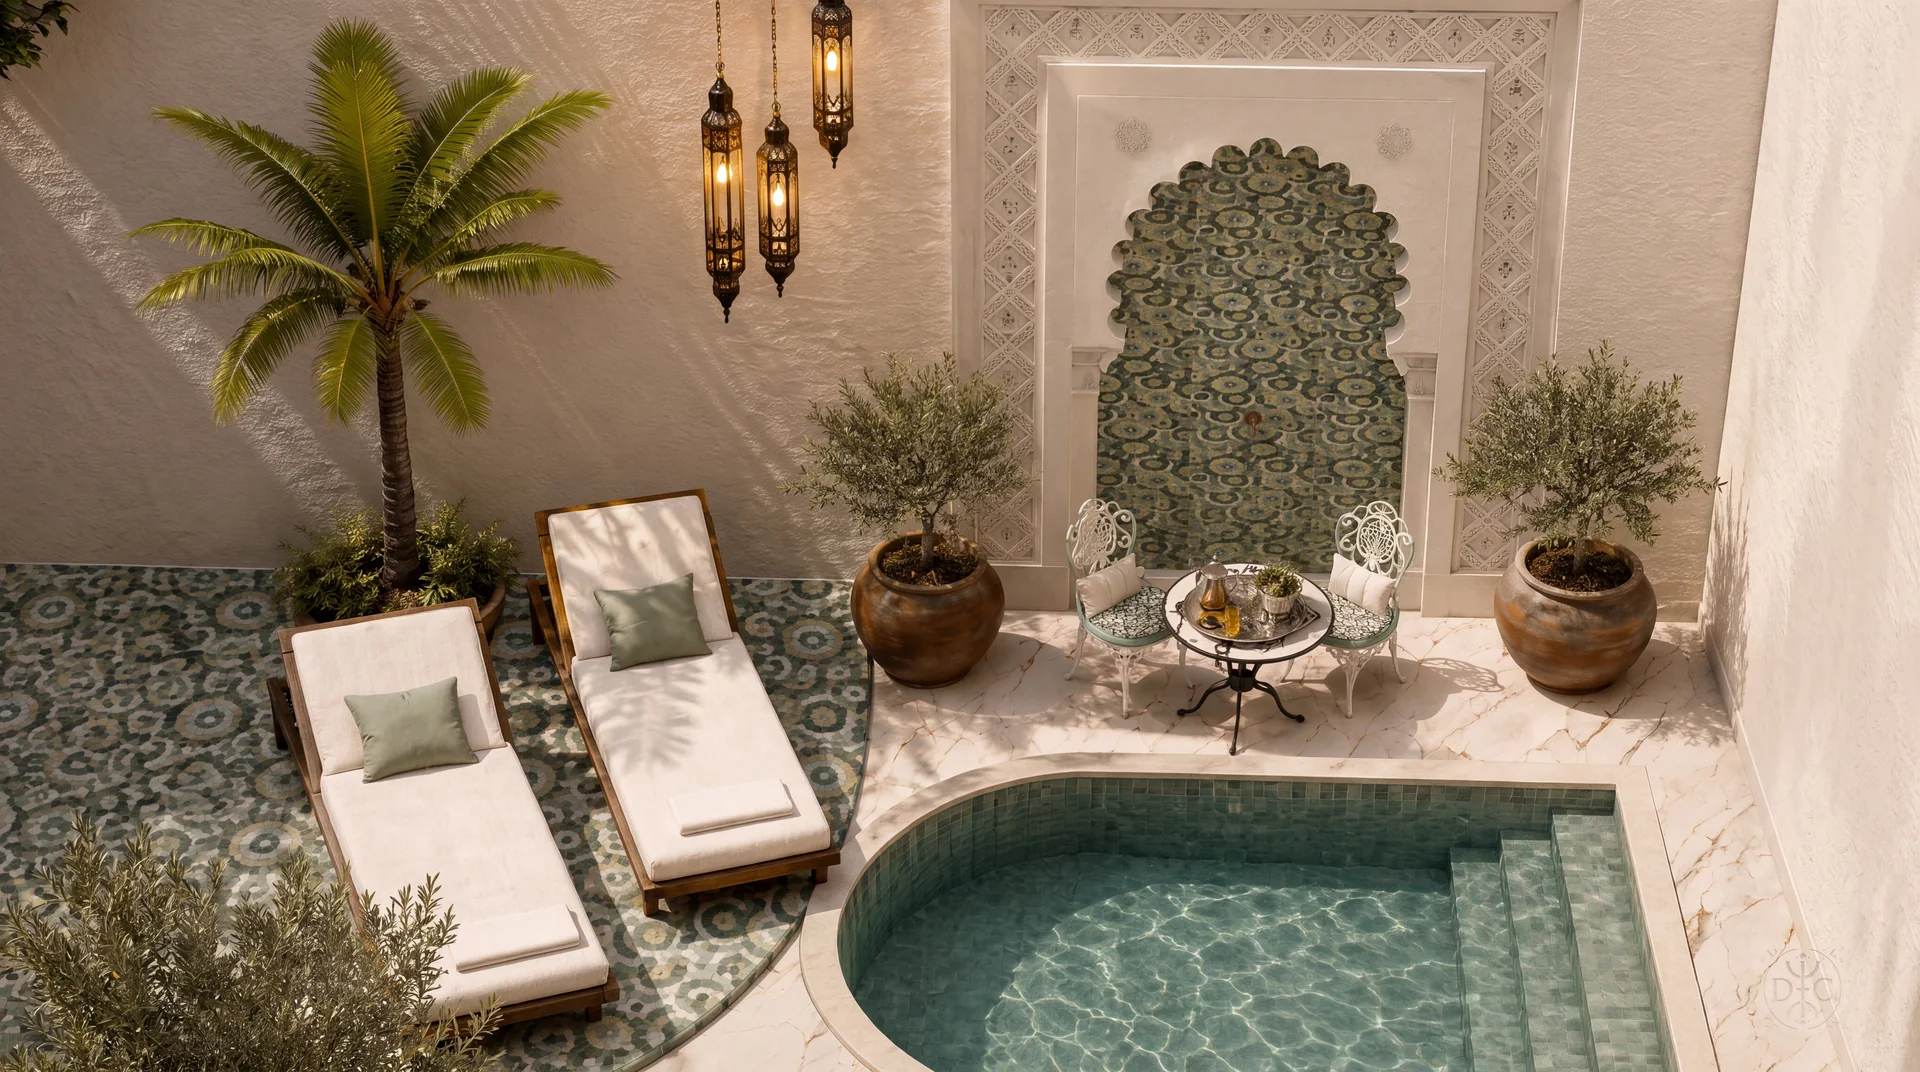
CASO DE INVERSIÓN — DAR LÉON & SPA
4 habitaciones • Bab Doukkala • Riad & Spa
Dar Léon & Spa ilustra nuestro enfoque: concebir riads con carácter combinando arquitectura, experiencia del huésped y explotación hotelera.
Este proyecto contempla cuatro habitaciones, un spa privado y aproximadamente 200 m² de superficie construida total.
Descubrir los proyectos Darnel Collection →
Nuestro enfoque en tres dimensiones
En Darnel Collection, estudiamos el proyecto inmobiliario en relación con su futuro uso hotelero.
Examinamos el posicionamiento, la configuración, las obras posibles y el potencial económico.
En materia jurídica, las comprobaciones deben realizarlas un notario, un abogado o los profesionales habilitados según la situación.
Para la estructura, el cumplimiento normativo y las obras, es imprescindible la intervención de un arquitecto y, si procede, de una ingeniería.
Esta coordinación permite tomar una decisión basada en varios análisis complementarios.
Nuestra convicción: el momento adecuado para descubrir un riesgo es antes de comprar, nunca después.
Preguntas frecuentes Comprar un riad titulado o en melkia en Marrakech
¿Se puede comprar legalmente un riad en melkia?
Una adquisición puede ser viable, siempre que se comprueben los derechos del vendedor, los documentos y las condiciones jurídicas de la transacción.
¿Un riad titulado es automáticamente seguro?
No. El título de propiedad no garantiza ni la legalidad de las obras ni la autorización de explotación turística.
¿Puede una melkia convertirse en un título de propiedad registral?
La inmatriculación puede ser posible, pero depende de la situación del inmueble y de los procedimientos aplicables.
¿Cuánto se tarda en titular una melkia en Marrakech?
No existe un plazo universal: depende del expediente, del deslinde, de los trámites y de las posibles oposiciones.
¿Cuáles son los gastos de inmatriculación?
Dependen de los trámites, de los profesionales y del expediente; deben distinguirse los gastos oficiales de la provisión para riesgos.
¿Puede un banco financiar una melkia?
Las posibilidades dependen del banco, de las garantías y del expediente. Es necesario consultar previamente con las entidades financiadoras.
¿Cuál es el primer documento que debe solicitarse?
En un inmueble titulado, un certificado de propiedad reciente constituye un documento esencial. En una melkia, los documentos y su cadena de transmisión deben ser examinados por un profesional competente.
Prepare su inversión en Marrakech
Unirse al Club Privado Darnel Collection →
Conclusión: ¿conviene preferir un riad titulado o una melkia en Marrakech?
Si busca una adquisición cuya situación de titularidad sea más directamente comprobable, un riad titulado puede constituir una opción más sencilla de analizar.
Pero el título de propiedad no sustituye las comprobaciones administrativas y técnicas.
Una melkia también puede representar una oportunidad, siempre que se examinen rigurosamente los derechos de propiedad, las posibles sucesiones, los límites del inmueble y las perspectivas de inmatriculación.
En ambos casos, compruebe la viabilidad de su proyecto hotelero antes de firmar.
El verdadero objetivo no es simplemente comprar un riad en Marrakech. Es adquirir un activo cuyos derechos, limitaciones, costes y potencial económico comprende.
En Darnel Collection, acompañamos a los inversores en el análisis, la concepción y el desarrollo de sus proyectos de riads y hoteles boutique en Marrakech.
Reservar mi cita estratégica Darnel Collection →
Georges Lelièvre — Darnel Collection
Este artículo ofrece información general para inversores y no constituye asesoramiento jurídico. Las normas, los documentos y los trámites aplicables deben ser confirmados por un profesional del derecho marroquí para cada expediente.