
Inversión inmobiliaria en Marrakech
Kasbah Nelaria en Marrakech y la rentabilidad de un hotel boutique de 10 suites
Simulación a cinco años y condiciones para aspirar a más del 20 %
¿Puede un hotel boutique de diez suites en Marrakech aspirar a un saldo anual superior al 20 % de su precio de adquisición? En la simulación presentada aquí, ese umbral se supera en el tercer año: 538.370 € frente a un precio de referencia de 2 000 000 €, es decir, el 26,9 %. Esta ratio prevista se basa en un escenario comercial ambicioso. No constituye una rentabilidad neta garantizada ni un retorno calculado sobre el coste total de la inversión.
El concepto de Kasbah Nelaria & Spa permite explicar esta lógica: diez suites, una identidad Beréber Chic, ingresos de alojamiento y actividades complementarias. El objetivo es crear un patrimonio inmobiliario con carácter y una empresa hotelera capaz de desarrollar su clientela y su reputación.
Descubrir el proyecto Kasbah Nelaria & Spa
Qué mide esta simulación
Este caso práctico detalla un escenario de cinco años de explotación. El año 1 corresponde al primer año de actividad del modelo, y no al año natural 2026. Las cifras son hipótesis de simulación; no describen resultados ya obtenidos ni sustituyen al dossier financiero actualizado del proyecto.
Las tablas suman los ingresos por habitaciones después de deducciones, las ventas adicionales y los márgenes de contribución del spa, la restauración y los paquetes. El total obtenido es un agregado económico del modelo, no una cifra de facturación contable. Los costes ya descontados de cada margen deben conciliarse con los gastos comunes para evitar cualquier doble cómputo.
El saldo final tiene en cuenta los gastos y honorarios mostrados. El modelo no demuestra la inclusión completa de las amortizaciones, la fiscalidad, la financiación, las inversiones de reposición y todas las necesidades de tesorería. Por eso empleamos la expresión «saldo de simulación después de gestión».
Un lugar de estancia con varias actividades
Las habitaciones constituyen la base de la explotación. El spa y la restauración pueden complementar esta actividad. Los traslados, excursiones y experiencias enriquecen la estancia. Los paquetes agrupan varias prestaciones en una oferta comercial; su contribución adicional no debe contabilizarse dos veces.
Este caso práctico complementa nuestras guías de inversión. Su interés consiste en mostrar los mecanismos y las condiciones de un escenario concreto, en lugar de proponer una rentabilidad media para todos los hoteles boutique de Marrakech.
Cuánto pueden generar las diez suites
Un establecimiento de diez suites abierto 365 días dispone de 3.650 noches-habitación al año. La facturación bruta de habitaciones sin impuestos se calcula así: 10 × 365 × tasa de ocupación × ADR sin impuestos. El ADR es el precio medio realmente obtenido por habitación vendida, según un criterio constante.
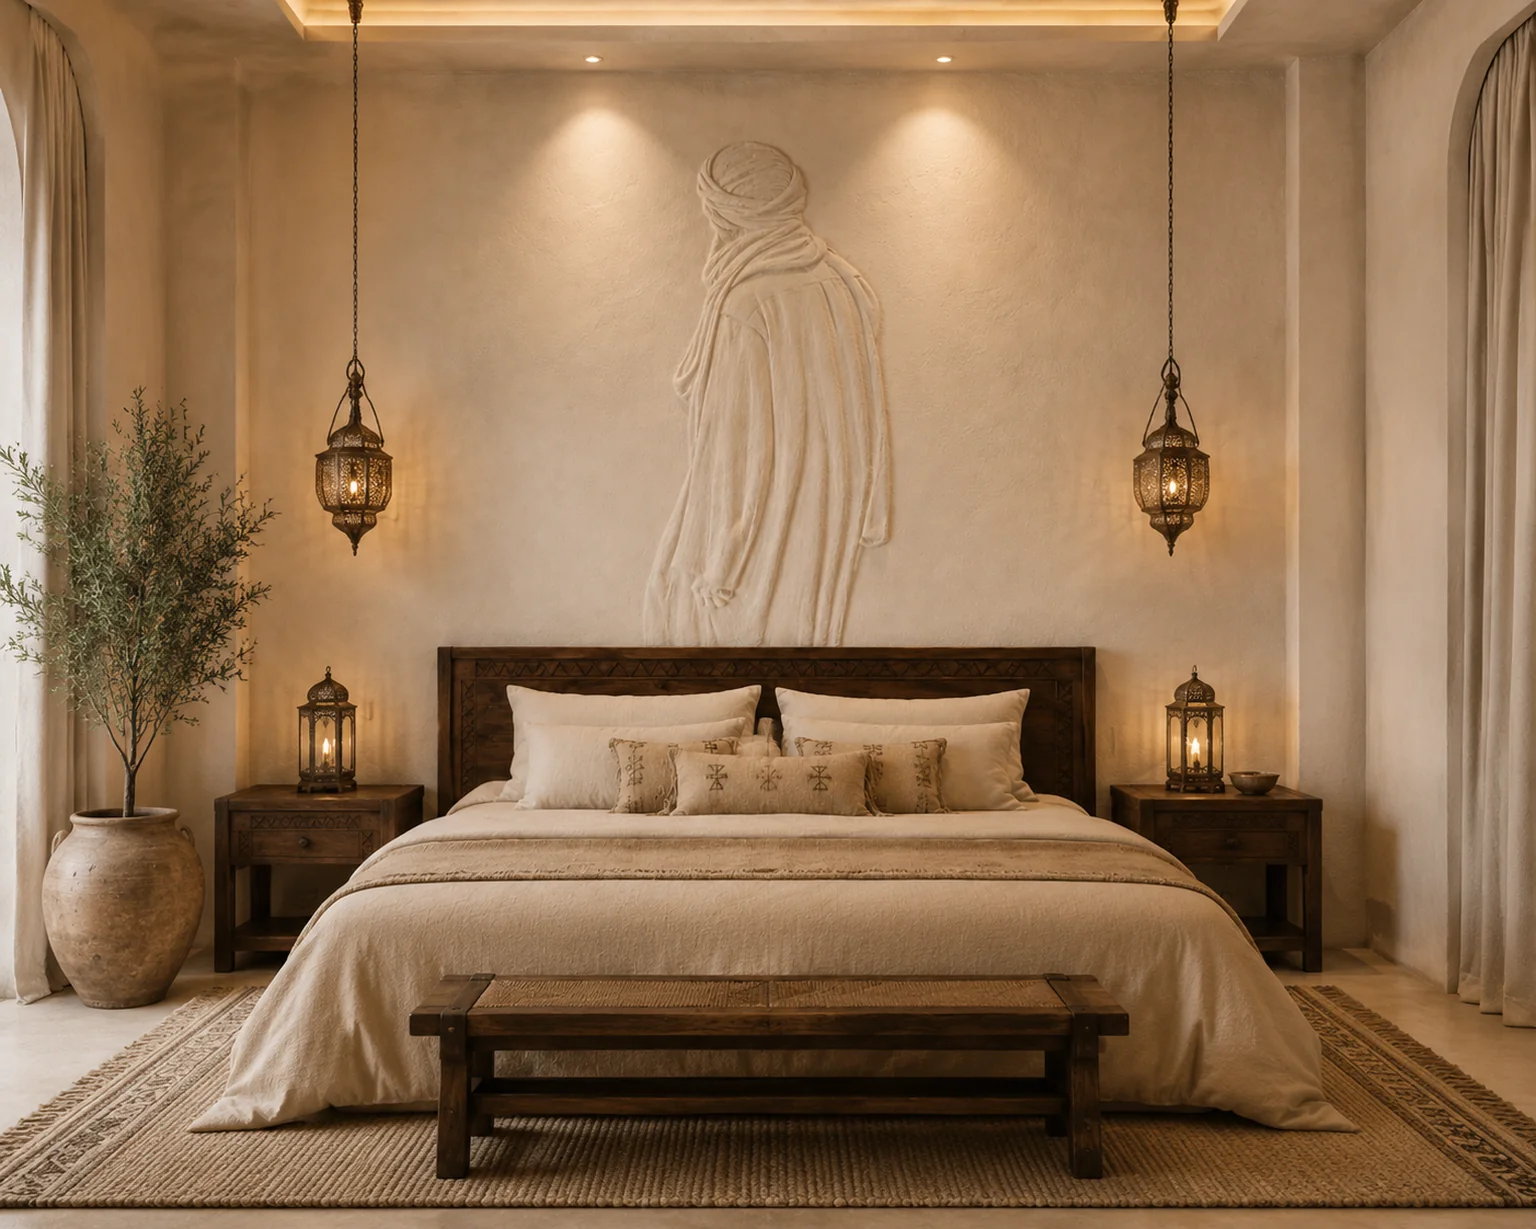
Imagen arquitectónica oficial de Kasbah Nelaria & Spa — habitación Aylan
| Indicador | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| ADR sin impuestos | 150 € | 200 € | 250 € | 300 € | 325 € |
| Ocupación | 75 % | 80 % | 85 % | 87,5 % | 90 % |
| Facturación bruta de habitaciones sin impuestos | 410.625 € | 584.000 € | 775.625 € | 958.125 € | 1.067.625 € |
| Ingresos después de deducciones | 352.458 € | 513.209 € | 692.876 € | 857.372 € | 952.831 € |
| Deducciones del modelo | 58.167 € | 70.791 € | 82.749 € | 100.753 € | 114.794 € |
Las deducciones representan aproximadamente el 14,17 % del bruto en el año 1 y el 10,75 % en el año 5. Esta tasa implícita no puede asimilarse automáticamente a una comisión OTA: hay que identificar la parte vendida por canal, las comisiones y los demás ajustes considerados. Un descuento ya reflejado en el ADR no debe deducirse una segunda vez.
Pasar de 150 a 325 € de ADR y del 75 al 90 % de ocupación describe una progresión especialmente intensa. Requiere una calidad constante del producto y del servicio, una reputación sólida y una comercialización eficaz. Estos valores son objetivos del escenario, no referencias de mercado establecidas.
Ingresos y contribuciones complementarias
| Partida | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Noches después de deducciones | 352.458 € | 513.209 € | 692.876 € | 857.372 € | 952.831 € |
| Ventas adicionales | 40.160 € | 64.230 € | 91.000 € | 117.100 € | 144.540 € |
| Margen de paquetes | 3.000 € | 6.000 € | 9.000 € | 12.000 € | 15.000 € |
| Margen del spa | 118.625 € | 142.350 € | 166.075 € | 189.800 € | 213.525 € |
| Margen de restauración | 47.450 € | 71.175 € | 94.900 € | 118.625 € | 142.350 € |
| Total económico | 561.693 € | 796.964 € | 1.053.851 € | 1.294.897 € | 1.468.246 € |
Las ventas adicionales deben conciliarse con sus costes de realización: transporte, proveedores y posibles comisiones. Para el spa y el restaurante, el número de prestaciones, el gasto medio y los costes directos deben explicar el margen utilizado. Las comidas, tratamientos y noches incluidos en los paquetes deben repartirse entre actividades; solo puede añadirse una contribución realmente adicional.
Qué presupuesto de gastos para diez suites
El establecimiento debe financiar sus equipos humanos, instalaciones y servicios. El presupuesto inicial utilizado en la simulación alcanza 21.850 € al mes, es decir, 262.200 € al año.
| Partida | Mensual | Anual |
|---|---|---|
| Salarios | 9.000 € | 108.000 € |
| Provisión de cotizaciones sociales | 2.700 € | 32.400 € |
| Agua | 1.000 € | 12.000 € |
| Electricidad | 1.000 € | 12.000 € |
| Alimentación y comidas | 3.000 € | 36.000 € |
| Asesor contable | 250 € | 3.000 € |
| Ropa de cama y baño | 100 € | 1.200 € |
| Conectividad | 300 € | 3.600 € |
| Mantenimiento e imprevistos | 1.500 € | 18.000 € |
| Comunicación y publicidad | 3.000 € | 36.000 € |
| Total | 21.850 € | 262.200 € |
La provisión de cotizaciones sociales representa el 30 % del presupuesto salarial en este modelo. Este porcentaje es una hipótesis presupuestaria y no afirma la existencia de un tipo legal uniforme. El organigrama debe cubrir los horarios de recepción, la limpieza, la cocina, el servicio y las prestaciones de bienestar.
La partida «ropa de cama y baño» debe definirse con precisión. Con un 75 % de ocupación, sus 1.200 € anuales equivalen a unos 0,44 € por noche-habitación ocupada. Si cubre únicamente la reposición, los costes de lavado deben identificarse en otra partida. Del mismo modo, las compras de alimentos deben conciliarse con los costes ya descontados del margen de restauración.
Los seguros, comisiones de pago, programas de gestión, consumibles, reposición del mobiliario y gastos de lanzamiento deben asignarse a una partida explícita o añadirse si no están incluidos. Un gasto incorporado al margen de una actividad no debe descontarse de nuevo de los gastos comunes.
Por qué los gastos aumentan un diez por ciento
El escenario aplica un aumento anual del 10 % a los gastos mostrados: 262.200 €, después 288.420 €, 317.262 €, 348.988 € y 383.887 €. Esta progresión es una convención de simulación, no una previsión general de inflación.
Durante el mismo periodo, la facturación bruta de habitaciones aumenta un 160 %, mientras que los gastos mostrados crecen un 46,4 %. Para valorar este apalancamiento operativo, hay que separar los gastos fijos, los variables y los costes ya descontados de las contribuciones del spa y del restaurante. Una previsión mensual permitirá también medir las necesidades de tesorería en temporada baja.
Qué saldo queda después de los honorarios de gestión
Los honorarios mostrados pueden reconstruirse, salvo redondeos, aplicando un 25 % a la suma de las noches después de deducciones, las ventas adicionales y el margen de los paquetes. Es la base utilizada para interpretar esta simulación; no sustituye a la definición contractual de las prestaciones, la base de cálculo y los impuestos aplicables.
Ejemplo en el año 3: (692.876 € + 91.000 € + 9.000 €) × 25 % = 198.219 €. Los márgenes del spa y de la restauración no están incluidos en esta base reconstruida. Su tratamiento debe confirmarse en el contrato correspondiente.
| Indicador | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Total económico | 561.693 € | 796.964 € | 1.053.851 € | 1.294.897 € | 1.468.246 € |
| Gastos mostrados | 262.200 € | 288.420 € | 317.262 € | 348.988 € | 383.887 € |
| Saldo antes de gestión | 299.493 € | 508.544 € | 736.589 € | 945.909 € | 1.084.359 € |
| Honorarios redondeados | 98.905 € | 145.860 € | 198.219 € | 246.618 € | 278.093 € |
| Saldo después de gestión | 200.588 € | 362.684 € | 538.370 € | 699.291 € | 806.266 € |
| Ratio sobre 2 000 000 € | 10,0 % | 18,1 % | 26,9 % | 35 % | 40,3 % |
Los importes de la tabla están redondeados al euro. El acumulado de los saldos mostrados alcanza 2.607.199 € en cinco años. Esto no demuestra que se recupere el capital: aún hay que determinar los flujos realmente disponibles después de impuestos, financiación, reposición de equipos y otros gastos no incluidos.
En qué condiciones se supera el umbral del veinte por ciento
Una ratio del 20 % sobre 2 000 000 € representa 400.000 € al año. En este escenario, el saldo después de gestión supera ese importe en el tercer año. Pero el precio «desde 2 000 000 €» debe distinguirse del coste global de la operación: gastos, equipos eventualmente excluidos y tesorería inicial deben precisarse en el dossier de inversión.
A modo de ejemplo, con un capital total de 2,55 millones de euros en lugar de 2 000 000 €, el mismo saldo del año 3 representaría el 21,1 %. Es una sensibilidad aritmética, no una estimación del presupuesto real de Kasbah Nelaria.
Qué ocurre si baja la ocupación
Con un ADR de 300 €, diez puntos porcentuales de ocupación representan 109.500 € de facturación bruta anual de habitaciones. A modo ilustrativo, un ADR de 250 € y un 65 % de ocupación generan 593.125 € de facturación bruta de habitaciones; 275 € y un 75 % generan unos 752.813 €, frente a 958.125 € con 300 € y un 87,5 %. Estos ejemplos aíslan el alojamiento y no constituyen previsiones de resultados. Cada escenario exige recalcular las comisiones, las actividades complementarias y los costes variables.
El simulador existente utiliza gastos y una fórmula de gestión diferentes de las tablas de este artículo. Sus resultados no son directamente comparables. Consultar el simulador Kasbah Nelaria
Kasbah Nelaria y su proyecto de inversión
Kasbah Nelaria & Spa es un proyecto de Darnel Collection situado en la Kasbah de Marrakech. La ficha de presentación anuncia diez habitaciones, unos 800 m², un spa y un precio desde 2 000 000 €. La entrega anunciada está prevista para el cuarto trimestre de 2027. El programa y el calendario deben comprobarse en el dossier actualizado.
Su identidad Beréber Chic se apoya en los materiales naturales y los paisajes del sur de Marruecos. La simulación desarrollada en este artículo ilustra una ambición económica; no convierte los ingresos futuros en resultados ya obtenidos.
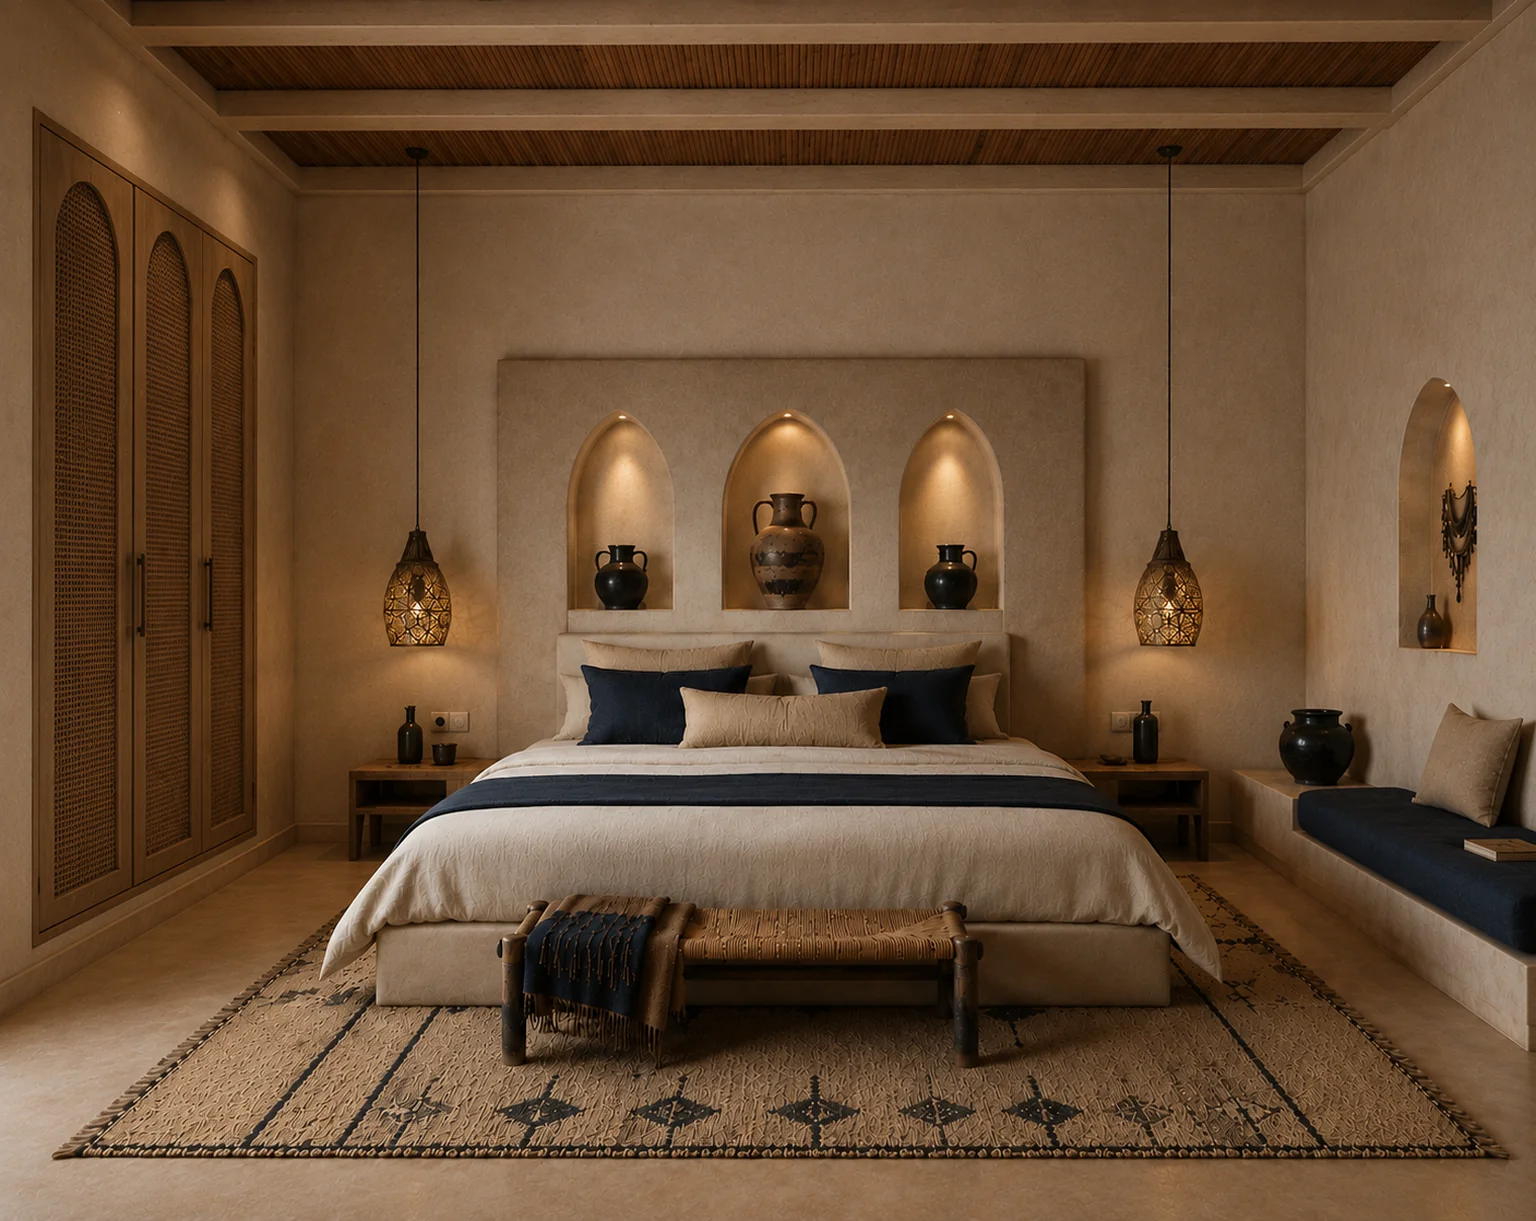
Imagen arquitectónica oficial de Kasbah Nelaria & Spa — habitación Aman
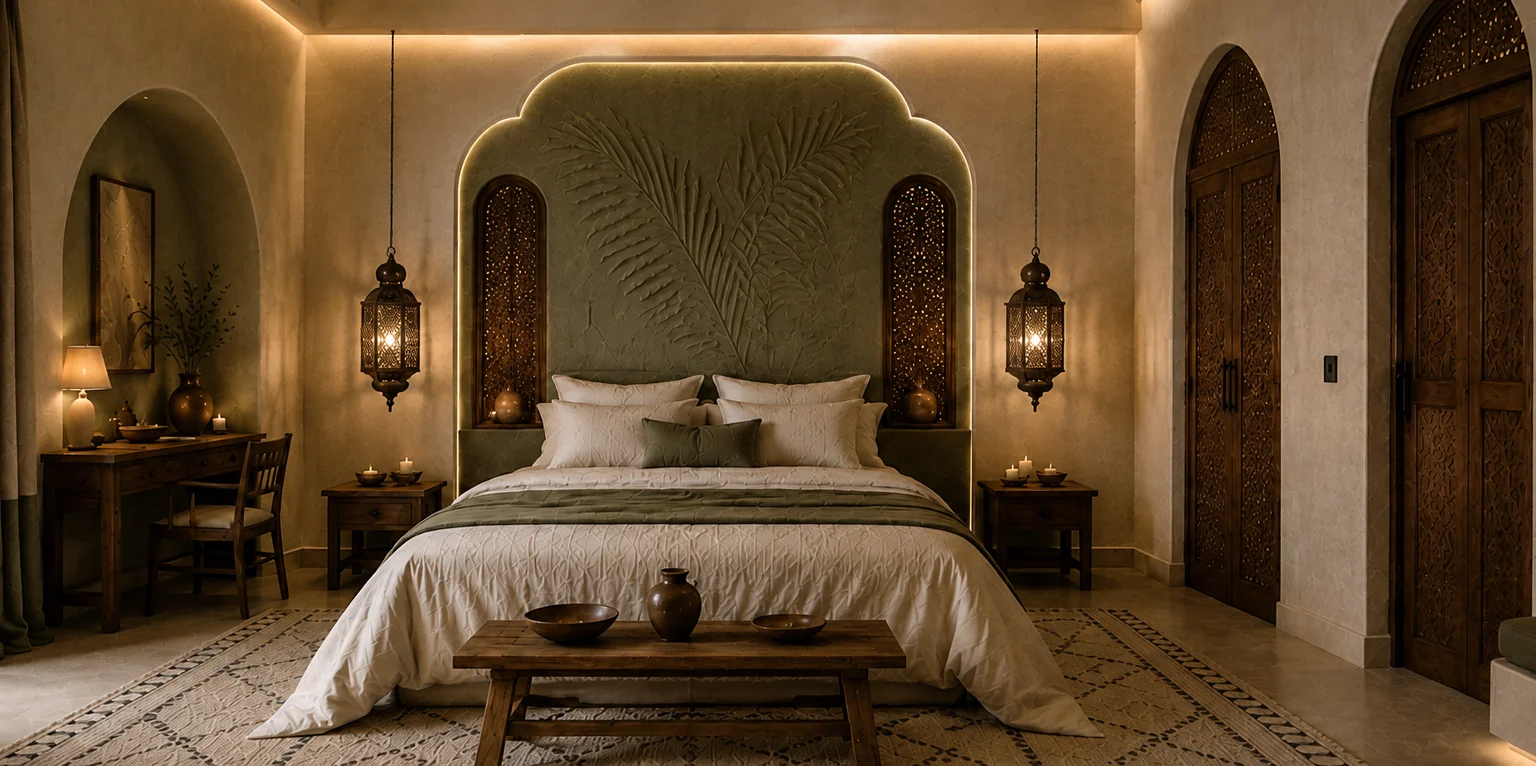
Imagen arquitectónica oficial de Kasbah Nelaria & Spa — habitación Tawlit
Solicitar la presentación privada de Kasbah Nelaria & Spa
¿Desea comparar el capital necesario, el concepto y las condiciones de éxito de su inversión?
Concertar una cita con Darnel Collection para estudiar su proyecto
Cómo organizar la explotación desde el extranjero
Un propietario residente en Francia o en el extranjero debe prever una dirección local, responsabilidades claras y un seguimiento periódico. Darnel Hospitality puede acompañar la explotación: comercialización, organización de los equipos, seguimiento de las prestaciones e informes de gestión. La elección del gestor y su contrato deben estudiarse en la previsión financiera.
Los informes deben relacionar ocupación, ADR, RevPAR, distribución, márgenes por actividad, gastos y tesorería. Una ocupación elevada solo tiene interés económico si las habitaciones se venden a un precio y con un coste de distribución que permitan obtener una contribución suficiente.
Preguntas frecuentes
Se puede aspirar a más del veinte por ciento
La simulación supera el 20 % del precio de referencia en el año 3. Se basa en hipótesis ambiciosas y en un saldo cuyo alcance debe distinguirse del beneficio neto y de la tesorería disponible.
El precio de 2 000 000 € lo incluye todo
Es el precio de referencia anunciado para el proyecto, desde 2 000 000 €. El dossier actualizado debe precisar inclusiones, exclusiones y gastos adicionales para determinar el capital total necesario.
Está garantizado un ADR de 300 euros
No. Es una hipótesis de posicionamiento premium que debe contrastarse con establecimientos comparables, temporadas, prestaciones y el precio realmente obtenido después de descuentos.
Por qué desarrollar el spa y la restauración
Para enriquecer la experiencia y diversificar las contribuciones. La capacidad de los espacios, las autorizaciones y los costes deben justificar los objetivos utilizados.
Las comprobaciones antes de comprometerse
Antes de decidir, el proyecto debe reunir una propiedad jurídicamente verificada, autorizaciones adecuadas, un presupuesto global documentado, un estudio de la competencia y una previsión que resista una actividad menos favorable. Para los ingresos complementarios, solicite los volúmenes de tratamientos, cubiertos y prestaciones necesarios para alcanzar los márgenes anunciados.
Un hotel boutique puede combinar valor inmobiliario y actividad hotelera. En el caso de diez suites en Marrakech, la ambición de superar el 20 % solo puede valorarse relacionando el coste global, la demanda accesible, las contribuciones por actividad y todos los gastos. Esa coherencia es la que debe demostrar el dossier de inversión.
Concertar una cita con Darnel Collection para estudiar su inversión
Para profundizar en su estudio
Invertir en un hotel boutique en Marrakech en 2027
Invertir en Marrakech en 2027 y elaborar su presupuesto
Los gastos de explotación de un riad
Los doce indicadores de rentabilidad hotelera
Georges Lelièvre · Darnel Collection
Las cifras presentadas son previsiones. No constituyen resultados históricos ni una promesa de rentabilidad. Toda decisión debe basarse en un estudio jurídico, técnico, comercial y financiero adecuado.